Спросите в группе компаний, кому принадлежит ТОО на третьем уровне, и обычно услышите два ответа: юрист пришлёт схему из презентации годичной давности, а финансист — свой Excel, где доли уже другие. Пока группа маленькая, это терпимо. Но как только появляется иностранная компания в цепочке, миноритарий в одной из дочек или выкуп доли у партнёра, расхождение между «схемой юриста» и «таблицей финансиста» начинает стоить денег: неверная доля — это неверная неконтролирующая доля в МСФО, ошибка в уведомлениях о контролируемых иностранных компаниях и спор на совете директоров.
В 1С:Управление холдингом структура владения — не картинка, а данные. Она строится из документов о движении инвестиций, и от неё зависят консолидация по МСФО и корпоративные налоги. Разберём, что в программе есть, как это вести и что честнее оставить регламенту и юристам.
Где в УХ живёт структура владения
В документации 1С:Управление холдингом для Казахстана этому посвящена отдельная глава «Структура владения». Её ядро — обработка «Структура владения», которая находится в подсистеме «Корпоративные налоги». Одна и та же структура используется для двух целей: для корпоративного налогообложения и для консолидированной отчётности по МСФО. Это важная деталь: группе не нужно поддерживать две версии правды.
Обработка показывает структуру в двух видах:
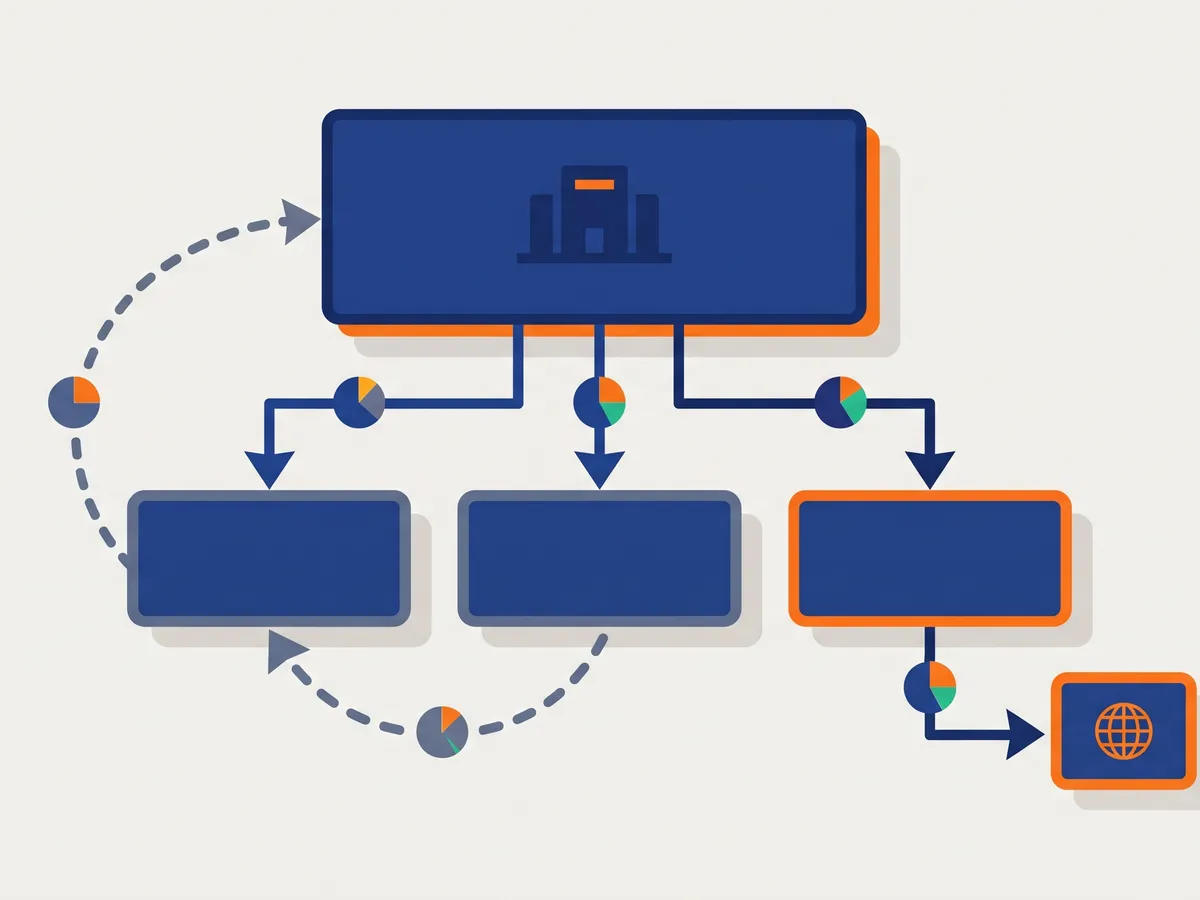
- диаграмма — организации прямоугольниками, связи стрелками, у каждой связи доля участия в процентах; переключателем выбирается прямая или косвенная доля;
- таблица «Отчёт о структуре владения» — номер последовательности участия, инвестор, объект инвестирования, прямая и эффективная доли.
Можно отобрать конкретного инвестора или объект. Без отбора программа строит структуру по всем организациям справочника — если в одной базе ведутся две группы, увидите обе.
Из чего она собирается
Структура не рисуется руками. Она складывается из двух документов: «Приобретение инвестиций» и «Выбытие инвестиций» (в оглавлении документации первый назван «Поступление инвестиций»). Открыть их можно по ссылке «Движение инвестиций» в подсистеме корпоративных налогов или через раздел консолидации в подсистеме МСФО.
Приобретением оформляют покупку доли у третьего лица или связанной стороны, получение доли при учреждении компании, уточнение статуса иностранной компании или структуры, уточнение отношения к группе — например, когда контроль есть без большинства голосующих акций, — и выкуп собственных акций. Выбытием — продажу части или всей доли, выбытие при ликвидации или реорганизации.
В документе указывают инвестора, объект инвестирования, приобретаемую (выбывающую) прямую долю, стоимость, контрагента и договор, счёт учёта. Эффективная доля рассчитывается автоматически и пересчитывается при перепроведении.
Флажки в документе решают, куда он «пойдёт»: регламентированный учёт (с проводкой в НСБУ — только при транзакционной модели учёта) и МСФО (тогда документ участвует в консолидационных поправках, определении налоговых статусов и налоговых уведомлениях). При первом приобретении доли флажки ставят вручную, в следующих документах по той же компании они заполняются так же. Документация прямо не советует менять их потом руками — и мы видели, почему: одна «поправленная» галочка, и доля пропадает из фактической структуры, оставаясь только в моделировании.
Прямая и эффективная доля: на примере
Прямую долю определяет пользователь — по числу голосующих акций или долей у инвестора. Эффективную считает программа: прямое участие плюс косвенное по всем цепочкам, где косвенная доля цепочки — произведение прямых долей её звеньев.
Пример из документации: управляющая компания владеет 100 % компании А и 90 % венгерской компании; компания А владеет 90 % кипрской; кипрская — 10 % венгерской. Тогда доля УК в кипрской — 90 %, а в венгерской — 90 % прямо плюс 9 % косвенно, итого 99 %. Программа учитывает и перекрёстное, и кольцевое владение, когда компании держат доли друг друга.
На практике ошибаются не в формуле, а во входных данных: берут долю в уставном капитале, хотя по привилегированным акциям голосов нет, или забывают про собственные выкупленные акции.
Корпоративные события: что программа отражает
«Корпоративное событие» в группе — это любое изменение, которое меняет контроль или доли. В УХ его следы проходят через документы движения инвестиций.
| Событие | Как отражается в УХ |
|---|---|
| Покупка доли у партнёра | «Приобретение инвестиций», доля и стоимость по договору |
| Учреждение новой ТОО | «Приобретение инвестиций», контрагент — сама новая компания |
| Продажа части доли | «Выбытие инвестиций», эффективная доля пересчитывается |
| Ликвидация, реорганизация | «Выбытие инвестиций» |
| Выкуп собственных акций | «Приобретение инвестиций», где инвестор и объект совпадают, плюс выбытие у продавца |
| Контроль без большинства голосов | Уточнение отношения к группе в «Приобретении инвестиций» |
С выкупом собственных акций есть тонкость, которую описывает документация: после выкупа акций в обращении становится меньше, прямые доли остальных инвесторов растут, и их нужно уточнить корректирующими документами приобретения. Если не оформить выбытие у инвестора-продавца, программа может не дать провести документ — суммарная доля превысит 100 %. Это полезная защита: в Excel такая ошибка живёт годами.
Моделирование: «что, если» до сделки
Самая недооценённая часть обработки — режим «Моделирование». В нём на основе фактической структуры добавляют временные записи о покупке или продаже долей и сразу видят, как изменятся эффективные доли и цепочки участия. Записи можно подсветить цветом, а при необходимости одной кнопкой («Отразить в учёте, подготовить для уведомлений») превратить в настоящие документы движения инвестиций.
Зачем это финансовому директору: перед покупкой доли через кипрскую «прокладку» или перед продажей миноритарного пакета видно, кто станет контролирующим лицом, перейдёт ли дочка в ассоциированные и как это отразится на периметре консолидации. Как от статуса компании зависит метод консолидации, разобрано в статье «Периметр консолидации и доли владения».
Режим «Последовательности» работает на диаграмме прямых долей: показывает все цепочки участия, позволяет выделять их цветом, группировать по инвестору или объекту и отобрать только цепочки в иностранные компании. Последнее нужно для контроля иностранных участий.
Иностранные компании и уведомления
Для каждой организации в справочнике «Организационные единицы» (раздел «Общие справочники») выбирают тип: налоговый резидент РК, иностранный налоговый резидент или организационная единица, не являющаяся налоговым резидентом. У иностранной компании появляются дополнительные реквизиты: полное наименование, код в стране регистрации, страна местонахождения.
Документация указывает, что этот блок используется, когда группа ведёт учёт контролируемых иностранных компаний и подаёт уведомления об участии в иностранных организациях и о КИК. Конкретные формы и сроки уведомлений определяет Налоговый кодекс РК, и их стоит сверять с действующей редакцией и налоговым консультантом — программа даёт данные о долях и цепочках, а не юридическое заключение.
Главное требование к справочнику — полнота: в нём должны быть все казахстанские и иностранные компании, где группа участвует прямо или косвенно, включая иностранные структуры без образования юрлица. Пропущенное звено — неверная эффективная доля всех, кто ниже по цепочке.
Что УХ не заменит
Подтвердить в документации УХ отдельный учёт собраний участников, протоколов, решений совета директоров, реестра акционеров или доверенностей нам не удалось. Поэтому не обещаем, что «корпоративный секретарь» живёт в той же программе. Обычно мы решаем это так:
- решения органов управления и протоколы — в системе документооборота группы, а в УХ — ссылка на основание в документе движения инвестиций;
- дивиденды — через бюджет и казначейство: решение принимается вне УХ, а выплата идёт заявкой на оплату и попадает в платёжный календарь (см. «Казначейство холдинга»);
- если группе нужен реестр решений именно в УХ — дорабатываем справочник или документ под регламент группы, оценивая это отдельно.
Как мы запускаем этот блок
- Собираем фактическую структуру у юристов на дату старта: кто, чем, с какой даты владеет, голосующие и неголосующие доли.
- Наводим порядок в справочнике организаций: все звенья, типы резидентства, реквизиты иностранных компаний. Про общие справочники группы — в статье «Управление НСИ группы».
- Загружаем историю пакетом: документация рекомендует первоначальный ввод через шаблон Excel в режиме моделирования, а затем создание документов движения инвестиций из загруженных операций.
- Сверяем диаграмму с юристами — построчно, по таблице последовательностей. Это обычно выявляет одну-две «забытые» компании.
- Закрепляем регламент: кто вносит документ после сделки и в какой срок. Иначе структура отстанет от жизни за квартал.
Кто должен видеть структуру владения, а кто — нет, решается настройкой прав; подробнее в статье «Роли и права доступа в УХ». Если в группе пока нет УХ и компании ведут учёт в 1С:ERP, структура владения обычно и становится одним из первых аргументов за отдельную систему.
Частые вопросы
Можно ли вести структуру владения без консолидации по МСФО?
Да. Обработка находится в подсистеме корпоративных налогов, и структуру можно вести ради контроля долей и иностранных участий. Флажок МСФО в документах при этом определяет, участвует ли операция в консолидационных поправках.
Что делать, если доля менялась много раз за годы?
Загрузить историю операций из Excel через режим моделирования и создать документы движения инвестиций. Дата документа может быть любой прошлой, поэтому структуру можно восстановить на нужную дату.
Учитываются ли косвенные доли через несколько уровней?
Да, эффективная доля считается по всем цепочкам участия, включая перекрёстное и кольцевое владение.
Подходит ли это для группы с двумя-тремя компаниями?
Технически да, но выгода появляется, когда есть хотя бы один промежуточный уровень, миноритарии или иностранная компания. Если все компании на 100 % принадлежат одному собственнику напрямую, достаточно справочника организаций.