Половина ошибок в консолидированной отчётности рождается не в элиминации и не в пересчёте валют, а раньше — в ответе на вопрос «кого мы вообще консолидируем и с какой долей». Дочка, купленная в октябре, консолидируется с начала года. Ассоциированная компания с 30 % заходит в отчётность построчно. Миноритарий на 15 % в одной из дочек забыт, и неконтролирующая доля равна нулю. Всё это — ошибки периметра.
В 1С:Управление холдингом периметр задаётся настройками, а доли берутся из документов движения инвестиций. Разберём, как это устроено, на что смотреть при настройке и где чаще всего ошибаются.
Что такое периметр в терминах МСФО и в терминах УХ
По МСФО (IFRS) 10 в консолидированную отчётность построчно входят материнская и дочерние компании, то есть те, кого группа контролирует. Ассоциированные и совместные предприятия учитываются методом долевого участия по МСФО (IAS) 28: в отчётности группы отражается не их баланс, а доля в чистых активах и результате.
В 1С:Управление холдингом понятие периметра чуть шире. Документация прямо говорит: для расчёта консолидационных корректировок в периметр программы включают не только мать и дочек, но и ассоциированные компании, совместные предприятия и даже третьи стороны, если для корректировок нужна их отчётность. Метод при этом определяется статусом компании, а не фактом присутствия в периметре.
Из чего состоит периметр в УХ
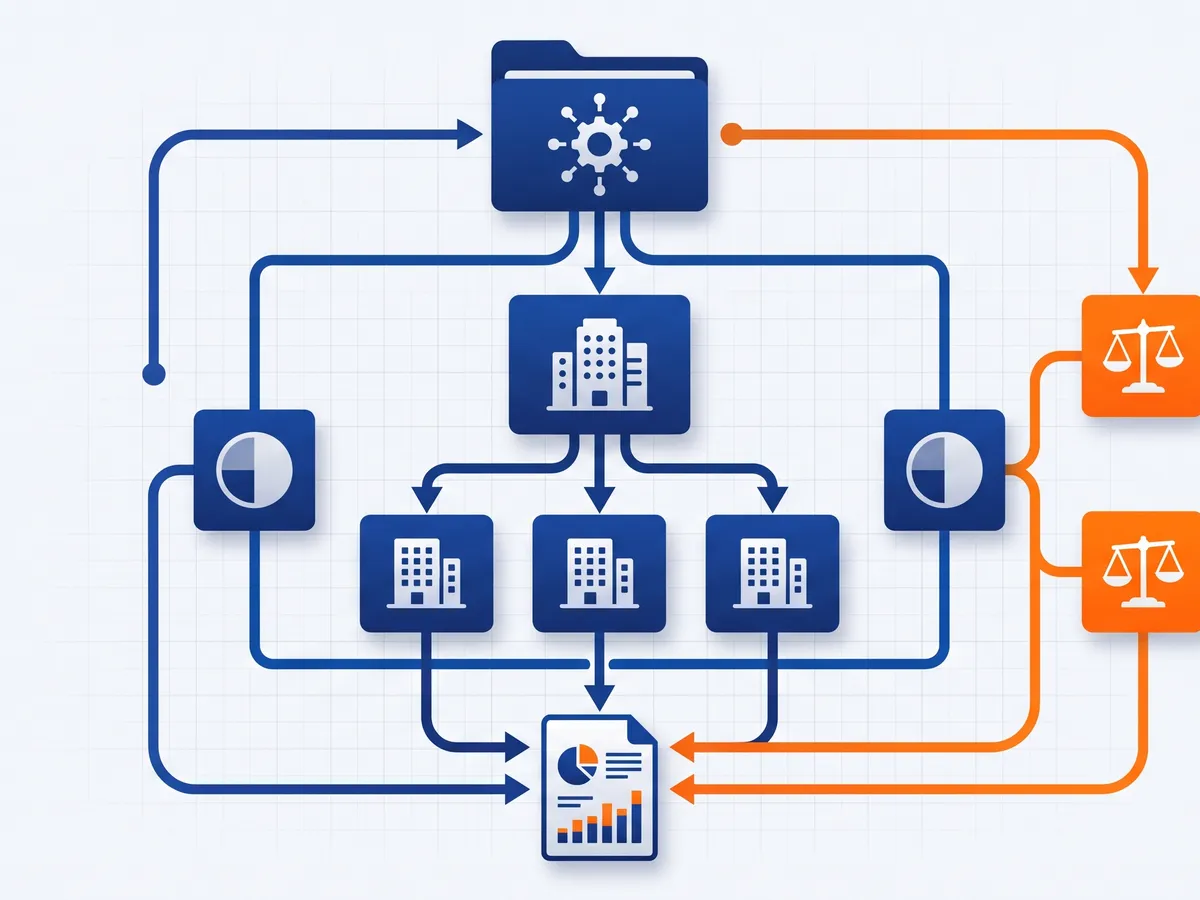
Периметр строится в справочнике «Организационные единицы» (раздел «Общие справочники»). Справочник иерархический, и группы в нём как раз соответствуют периметрам консолидации. В каждом периметре:
- одна консолидирующая организация — это сама папка периметра, она его идентифицирует и стоит на верхнем уровне иерархии;
- одна материнская организация;
- консолидируемые организации — сколько угодно;
- одна или несколько элиминирующих организаций — в их оборотно-сальдовой ведомости отражаются консолидационные корректировки этого периметра.
Элиминирующих организаций можно завести несколько, чтобы разнести по ним разные виды корректировок: элиминацию ВГО, трансляционный резерв, повтор проводок прошлых периодов, консолидационные процедуры и отложенный налог. Мы почти всегда так делаем: когда аудитор спрашивает «откуда эта сумма в капитале», ответ находится за минуту, а не за вечер.
Вложенные периметры и субхолдинги
В организационную структуру регламента может входить несколько периметров, в том числе вложенных. Это позволяет консолидировать субхолдинги внутри одного холдинга: например, отдельно строительный дивизион для банка, который его кредитует, и всю группу — для собственника. Если нужна отдельная отчётность материнской компании или любой другой компании, для неё создают свою консолидирующую и элиминирующую организации.
Статус компании и метод консолидации
Для каждой организационной единицы в параметрах регламента указывают консолидирующую организацию и «Отношение к Группе». Из справочника «Отношения к Группе» берётся статус: материнское, дочернее, ассоциированное, совместное предприятие, связанная сторона, третья сторона. По статусу программа автоматически определяет метод консолидации.
| Статус | Ориентир по доле в документации | Метод |
|---|---|---|
| Дочерняя компания | более 50 % | Метод приобретения, построчная консолидация, гудвилл и НДУ |
| Ассоциированная компания | от 20 до 50 % | Метод долевого участия |
| Совместное предприятие | по соглашению о совместном контроле | Метод долевого участия |
| Третья сторона | менее 20 % | Не консолидируется |
| Связанная сторона | — | Определяется настройками группы |
Пороги в процентах — ориентир, а не правило МСФО. Контроль определяется не долей, а властью над компанией, правом на переменный доход и возможностью на него влиять. Поэтому в документах движения инвестиций есть уточнение отношения к группе — например, при контроле без большинства голосующих акций. Решение о статусе — профессиональное суждение финансовой службы и аудитора, программа его только применяет.
Статус может заполняться автоматически, если регламент создан с автоматическим расчётом эффективных долей: тогда система подтягивает его из документов движения инвестиций. Если этот сервис отключён, статусы ставят в версии регламента вручную.
Откуда берутся доли
В версии «Регламента подготовки консолидированной отчётности» на закладке организационной структуры настраивается структура владения группы. Она должна быть иерархичной: одна материнская компания, остальные — дочерние, ассоциированные или совместные. В колонке «Эффективная доля %» отражается доля материнской компании, рассчитанная по документам движения инвестиций на дату из поля «На дату».
Эффективная доля — прямое участие плюс косвенное по всем цепочкам, где косвенная доля цепочки равна произведению долей её звеньев. Если УК владеет 90 % компании А, а компания А — 60 % компании Б, доля УК в Б — 54 %, и НДУ по Б составит 46 %. Ошибка «взять 60 % из устава Б» даёт неверную НДУ сразу на 6 процентных пунктов.
Сами доли вводятся документами «Приобретение инвестиций» и «Выбытие инвестиций»; как вести их и моделировать сделки, рассказано в статье «Корпоративное управление в УХ: структура владения и корпоративные события». Документация отдельно оговаривает: учёт самих финансовых вложений по МСФО ведётся документами параллельного учёта по финансовым инструментам, а документы движения инвестиций нужны для структуры владения.
Что программа считает сама
По описанию методов консолидации в УХ автоматизированы:
- расчёт эффективных долей при косвенном участии;
- гудвилл, в том числе отрицательный (доход от выгодной покупки), и неконтролирующая доля;
- элиминация инвестиций в дочерние компании и их капитала;
- эффект частичных покупок и продаж долей;
- доля в результате и прочем совокупном доходе ассоциированных и совместных предприятий.
НДУ по пропорциональному методу программа считает как эффективную долю, умноженную на чистые активы дочки по справедливой стоимости. Если группа выбрала оценку НДУ по справедливой стоимости, её определяют вне системы и вносят вручную. Так же вне системы оценщики определяют справедливую стоимость чистых активов на дату приобретения — УХ эти оценки принимает, но не делает.
Изменения долей в течение года
Здесь программа особенно полезна, потому что в Excel эти случаи считают реже всего правильно:
- докупили долю в дочке (с 80 до 90 %) — часть НДУ исключается против инвестиции, остаток — в гудвилл или доход;
- продали часть без потери контроля — результат формируется через капитал и НДУ;
- потеряли контроль — капитал дочки исключается, результат идёт в отчёт о прибылях и убытках, оставшаяся доля при переходе в ассоциированные переоценивается по справедливой стоимости;
- получили контроль над ассоциированной — гудвилл считается от стоимости инвестиции с учётом её переоценки по методу долевого участия.
Чтобы всё это сработало, дата документа движения инвестиций должна совпадать с датой сделки, а не с датой, когда бухгалтер дошёл до неё в конце квартала.
Отчёты по периметру
Для проверки структуры есть отдельные отчёты: «Организационные структуры регламента» (таблица и диаграмма), «Состав инвесторов организационных единиц» (прямые доли), «Состав инвесторов по периметру консолидации» (инвесторы и собственники каждого периметра на дату) и «Состав инвесторов организационных единиц по периоду сценария». Мы распечатываем второй и третий и сверяем с юристами перед каждой годовой консолидацией — это полчаса, которые экономят неделю переделок.
Настройки, без которых периметр не заработает
В разделе «Учёт МСФО» в форме «Настройка МСФО» по ссылке «Фиксированные счета учёта» заполняют справочник «Фиксированные счета учёта БД»: счета гудвилла, НДУ, доли в результате ассоциированных и совместных предприятий и другие, которые использует документ «Консолидационные поправки». Отдельно настраиваются счета учёта для ассоциированных и совместных предприятий. Без этого консолидационные проводки просто некуда сформировать.
Поле «Вид организации» в карточке организационной единицы позволяет группировать компании по признакам — например, кто сдаёт данные НСБУ с расшифровками для трансформации, а кто готовит индивидуальную отчётность по МСФО сам. От этого зависят шаблоны процессов сбора данных. Как устроен сам сбор, описано в статье «Сбор данных из дочерних баз в УХ», а весь путь до консолидированного отчёта — в статье «Консолидация отчётности по МСФО в УХ».
Типичные ошибки
- Одна элиминирующая организация на всё. Работает, но разбирать корректировки потом тяжело.
- Статус по проценту, а не по контролю. Компания с 45 % и правом назначать директора может оказаться дочерней.
- Неголосующие доли в расчёте. Прямая доля — по голосующим акциям, иначе контроль определяется неверно.
- Забытые промежуточные компании. Пропущенное звено цепочки ломает эффективные доли всех, кто ниже.
- Дата сделки «по факту проводки». Консолидация с неверной даты даёт неверный гудвилл и результат.
Если группа пока ведёт все компании в одной 1С:ERP и консолидирует их там, периметр с долями меньше 100 % и ассоциированными компаниями — частая причина перейти на УХ.
Частые вопросы
Можно ли держать в одной базе несколько периметров?
Да. Справочник организационных единиц иерархический, а в структуру регламента можно включить несколько периметров, в том числе вложенных.
Нужно ли заводить ассоциированные компании в справочник, если их отчётности у нас нет?
Да, иначе их не учесть методом долевого участия. Документация отдельно упоминает случаи, когда расшифровки по ассоциированным и совместным предприятиям недоступны, — для них настраивают свой шаблон процесса.
Кто решает, дочка компания или ассоциированная?
Финансовая служба группы вместе с аудитором по критериям контроля МСФО (IFRS) 10. Программа подставляет статус из документов движения инвестиций, но его можно уточнить.
Как готовить отдельную отчётность материнской компании?
Создать для неё отдельную консолидирующую и элиминирующую организации. Элиминирующая организация может не входить в периметр, если корректировки не нужны.