Шоғырландырылған есептіліктегі қателердің жартысы элиминацияда да, валюталарды қайта есептеуде де емес, одан ертерек — «біз кімді шоғырландырамыз және қандай үлеспен» деген сұраққа жауапта туады. Қазанда сатып алынған еншілес компания жыл басынан бастап шоғырландырылады. 30 % үлесі бар қауымдасқан компания есептілікке жол-жолымен кіреді. Еншілес компаниялардың біріндегі 15 % миноритарий ұмытылып, бақыланбайтын үлес (БҮ) нөлге тең болады. Мұның бәрі — периметр қателері.
1С:Управление холдингом жүйесінде периметр баптаулармен беріледі, ал үлестер инвестициялар қозғалысы құжаттарынан алынады. Бұл қалай құрылғанын, баптау кезінде неге қарау керегін және жиі қай жерде қателесетінін талдайық.
ХҚЕС терминдеріндегі және УХ терминдеріндегі периметр
ХҚЕС (IFRS) 10 бойынша шоғырландырылған есептілікке аналық және еншілес компаниялар, яғни топ бақылайтындар жол-жолымен кіреді. Қауымдасқан және бірлескен кәсіпорындар ХҚЕС (IAS) 28 бойынша үлестік қатысу әдісімен есепке алынады: топ есептілігінде олардың балансы емес, таза активтер мен нәтижедегі үлес көрсетіледі.
1С:Управление холдингом жүйесінде периметр ұғымы сәл кеңірек. Құжаттама тікелей айтады: шоғырландыру түзетулерін есептеу үшін бағдарлама периметріне тек ана мен еншілес компанияларды ғана емес, қауымдасқан компанияларды, бірлескен кәсіпорындарды, тіпті түзетулерге олардың есептілігі керек болса, үшінші тараптарды да қосады. Бұл ретте әдіс периметрде болу фактісімен емес, компания мәртебесімен анықталады.
УХ-тағы периметр неден тұрады
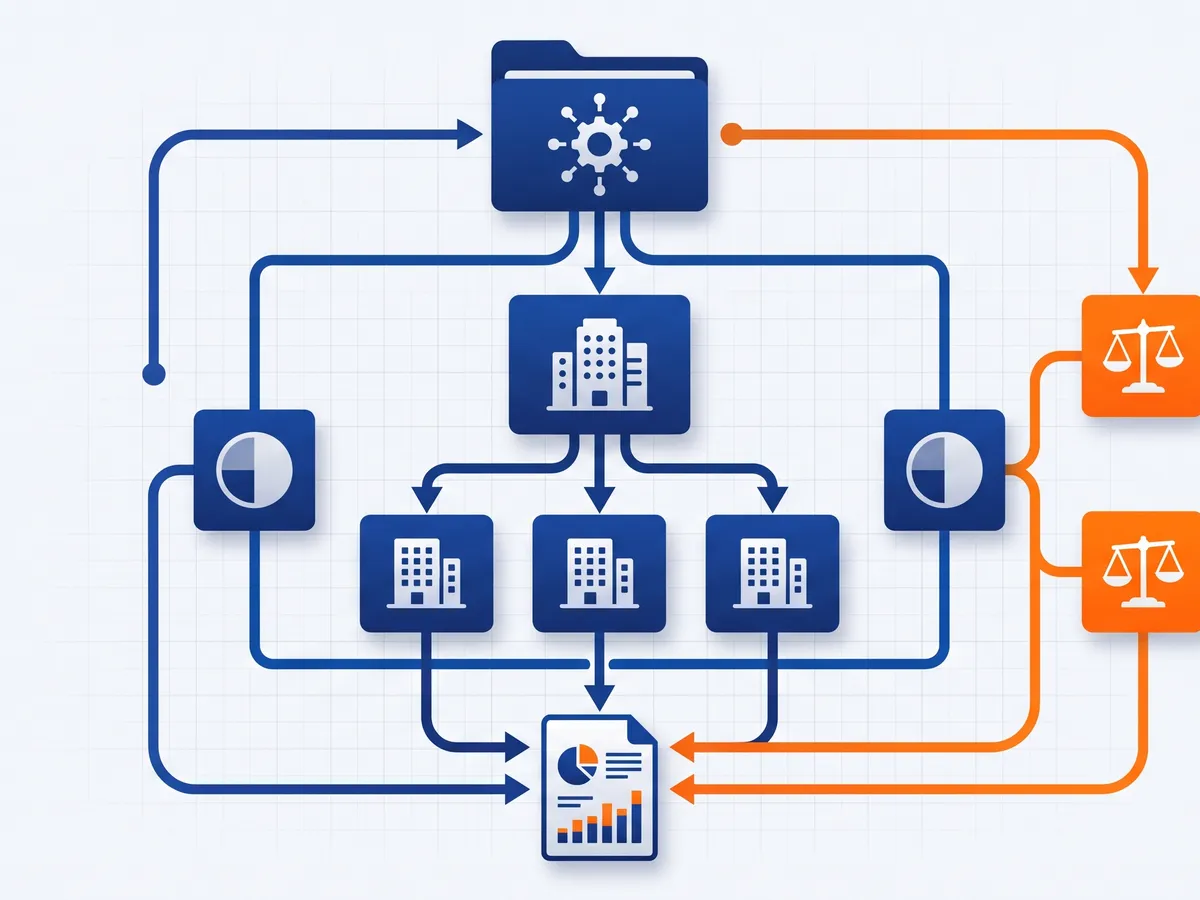
Периметр «Организационные единицы» анықтамалығында («Общие справочники» бөлімі) құрылады. Анықтамалық иерархиялық, және ондағы топтар дәл шоғырландыру периметрлеріне сәйкес келеді. Әр периметрде:
- бір шоғырландырушы ұйым — бұл периметр папкасының өзі, ол периметрді сәйкестендіреді және иерархияның жоғарғы деңгейінде тұрады;
- бір аналық ұйым;
- шоғырландырылатын ұйымдар — қанша болса да;
- бір немесе бірнеше элиминациялаушы ұйым — олардың айналым-сальдо ведомосінде осы периметрдің шоғырландыру түзетулері көрсетіледі.
Түзетулердің әртүрлі түрлерін бөлу үшін бірнеше элиминациялаушы ұйым ашуға болады: топішілік операциялар (ТІО) элиминациясы, трансляциялық резерв, өткен кезеңдер өткізбелерін қайталау, шоғырландыру рәсімдері және кейінге қалдырылған салық. Біз әрдайым дерлік осылай жасаймыз: аудитор «капиталдағы бұл сома қайдан» деп сұрағанда, жауап кешке емес, бір минутта табылады.
Ендірілген периметрлер және субхолдингтер
Регламенттің ұйымдық құрылымына бірнеше периметр, оның ішінде ендірілгендері кіре алады. Бұл бір холдинг ішінде субхолдингтерді шоғырландыруға мүмкіндік береді: мысалы, оны несиелейтін банк үшін құрылыс дивизионын бөлек, ал меншік иесі үшін бүкіл топты. Аналық компанияның немесе кез келген басқа компанияның жеке есептілігі керек болса, ол үшін өз шоғырландырушы және элиминациялаушы ұйымдары құрылады.
Компания мәртебесі және шоғырландыру әдісі
Әр ұйымдық бірлік үшін регламент параметрлерінде шоғырландырушы ұйымды және «Отношение к Группе» көрсетеді. «Отношения к Группе» анықтамалығынан мәртебе алынады: аналық, еншілес, қауымдасқан, бірлескен кәсіпорын, байланысты тарап, үшінші тарап. Мәртебе бойынша бағдарлама шоғырландыру әдісін автоматты түрде анықтайды.
| Мәртебе | Құжаттамадағы үлес бойынша бағдар | Әдіс |
|---|---|---|
| Еншілес компания | 50 %-дан жоғары | Сатып алу әдісі, жол-жолымен шоғырландыру, гудвилл және БҮ |
| Қауымдасқан компания | 20-дан 50 %-ға дейін | Үлестік қатысу әдісі |
| Бірлескен кәсіпорын | бірлескен бақылау туралы келісім бойынша | Үлестік қатысу әдісі |
| Үшінші тарап | 20 %-дан аз | Шоғырландырылмайды |
| Байланысты тарап | — | Топ баптауларымен анықталады |
Пайыздық шектер — ХҚЕС ережесі емес, бағдар. Бақылау үлеспен емес, компанияға билікпен, өзгермелі табысқа құқықпен және оған әсер ету мүмкіндігімен анықталады. Сондықтан инвестициялар қозғалысы құжаттарында топқа қатынасын нақтылау бар — мысалы, дауыс беретін акциялардың көпшілігінсіз бақылау кезінде. Мәртебе туралы шешім — қаржы қызметі мен аудитордың кәсіби пайымдауы, бағдарлама оны тек қолданады.
Егер регламент тиімді үлестерді автоматты есептеумен құрылса, мәртебе автоматты түрде толтырылуы мүмкін: сонда жүйе оны инвестициялар қозғалысы құжаттарынан алады. Бұл сервис өшірілсе, мәртебелерді регламент нұсқасында қолмен қояды.
Үлестер қайдан алынады
«Регламента подготовки консолидированной отчетности» нұсқасында ұйымдық құрылым қойындысында топтың иелік ету құрылымы бапталады. Ол иерархиялық болуы керек: бір аналық компания, қалғандары — еншілес, қауымдасқан немесе бірлескен. «Эффективная доля %» бағанында аналық компанияның инвестициялар қозғалысы құжаттары бойынша «На дату» өрісіндегі күнге есептелген үлесі көрсетіледі.
Тиімді үлес — тікелей қатысу плюс барлық тізбектер бойынша жанама қатысу, мұнда тізбектің жанама үлесі оның буындарының үлестерінің көбейтіндісіне тең. Егер БК А компаниясының 90 %-ына, ал А компаниясы Б компаниясының 60 %-ына иелік етсе, БК-ның Б-дағы үлесі — 54 %, ал Б бойынша БҮ 46 % болады. «Б жарғысынан 60 %-ды алу» қатесі бірден 6 пайыздық тармаққа қате БҮ береді.
Үлестердің өзі «Приобретение инвестиций» және «Выбытие инвестиций» құжаттарымен енгізіледі; оларды қалай жүргізу және мәмілелерді модельдеу «УХ-тағы корпоративтік басқару: иелік ету құрылымы және корпоративтік оқиғалар» мақаласында айтылған. Құжаттама бөлек ескертеді: ХҚЕС бойынша қаржылық салымдардың өз есебі қаржы құралдары бойынша параллель есеп құжаттарымен жүргізіледі, ал инвестициялар қозғалысы құжаттары иелік ету құрылымы үшін керек.
Бағдарлама өзі нені есептейді
УХ-тағы шоғырландыру әдістерінің сипаттамасы бойынша мыналар автоматтандырылған:
- жанама қатысу кезінде тиімді үлестерді есептеу;
- гудвилл, оның ішінде теріс гудвилл (тиімді сатып алудан түскен табыс), және бақыланбайтын үлес;
- еншілес компанияларға инвестицияларды және олардың капиталын элиминациялау;
- үлестерді ішінара сатып алу мен сатудың әсері;
- қауымдасқан және бірлескен кәсіпорындардың нәтижесі мен өзге жиынтық табысындағы үлес.
Пропорционалды әдіс бойынша БҮ-ді бағдарлама тиімді үлестің еншілес компанияның әділ құн бойынша таза активтеріне көбейтіндісі ретінде есептейді. Егер топ БҮ-ді әділ құн бойынша бағалауды таңдаса, оны жүйеден тыс анықтап, қолмен енгізеді. Сол сияқты сатып алу күнгі таза активтердің әділ құнын жүйеден тыс бағалаушылар анықтайды — УХ бұл бағалауларды қабылдайды, бірақ жасамайды.
Жыл ішіндегі үлес өзгерістері
Мұнда бағдарлама әсіресе пайдалы, өйткені Excel-де бұл жағдайлар ең сирек дұрыс есептеледі:
- еншілес компаниядағы үлесті қосымша сатып алдық (80-нен 90 %-ға дейін) — БҮ-дің бір бөлігі инвестицияға қарсы алынып тасталады, қалдығы гудвиллге немесе табысқа;
- бақылауды жоғалтпай бір бөлігін саттық — нәтиже капитал және БҮ арқылы қалыптасады;
- бақылауды жоғалттық — еншілес компания капиталы алынып тасталады, нәтиже пайда мен залал туралы есепке түседі, қауымдасқанға өткенде қалған үлес әділ құн бойынша қайта бағаланады;
- қауымдасқан компанияны бақылауға алдық — гудвилл инвестиция құнынан оның үлестік қатысу әдісі бойынша қайта бағалануын ескере отырып есептеледі.
Мұның бәрі жұмыс істеуі үшін инвестициялар қозғалысы құжатының күні бухгалтер тоқсан соңында оған жеткен күнмен емес, мәміле күнімен сәйкес келуі керек.
Периметр бойынша есептер
Құрылымды тексеру үшін жеке есептер бар: «Организационные структуры регламента» (кесте және диаграмма), «Состав инвесторов организационных единиц» (тікелей үлестер), «Состав инвесторов по периметру консолидации» (күнге әр периметрдің инвесторлары мен меншік иелері) және «Состав инвесторов организационных единиц по периоду сценария». Біз әр жылдық шоғырландыру алдында екінші және үшіншісін басып шығарып, заңгерлермен салыстырамыз — бұл бір апталық қайта жасауды үнемдейтін жарты сағат.
Периметр жұмыс істемейтін баптаулар
«Учет МСФО» бөлімінде «Настройка МСФО» формасында «Фиксированные счета учета» сілтемесі бойынша «Фиксированные счета учета БД» анықтамалығын толтырады: гудвилл, БҮ, қауымдасқан және бірлескен кәсіпорындар нәтижесіндегі үлес шоттары және «Консолидационные поправки» құжаты қолданатын басқа да шоттар. Қауымдасқан және бірлескен кәсіпорындар үшін есеп шоттары бөлек бапталады. Онсыз шоғырландыру өткізбелерін қалыптастыратын жер жоқ.
Ұйымдық бірлік карточкасындағы «Вид организации» өрісі компанияларды белгілер бойынша топтастыруға мүмкіндік береді — мысалы, кім трансформация үшін ашып жазулармен ҰҚЕС деректерін тапсырады, ал кім ХҚЕС бойынша жеке есептілікті өзі дайындайды. Деректер жинау процестерінің үлгілері осыған тәуелді. Жинаудың өзі қалай құрылғаны «УХ-та еншілес базалардан деректер жинау» мақаласында, ал шоғырландырылған есепке дейінгі бүкіл жол — «УХ-та ХҚЕС бойынша есептілікті шоғырландыру» мақаласында сипатталған.
Типтік қателер
- Бәріне бір элиминациялаушы ұйым. Жұмыс істейді, бірақ кейін түзетулерді талдау қиын.
- Мәртебе бақылау бойынша емес, пайыз бойынша. Директорды тағайындау құқығы бар 45 % компания еншілес болып шығуы мүмкін.
- Есептеудегі дауыс бермейтін үлестер. Тікелей үлес — дауыс беретін акциялар бойынша, әйтпесе бақылау қате анықталады.
- Ұмытылған аралық компаниялар. Тізбектің жіберіп алынған буыны төмендегілердің бәрінің тиімді үлестерін бұзады.
- «Өткізбе фактісі бойынша» мәміле күні. Қате күннен шоғырландыру қате гудвилл мен нәтиже береді.
Егер топ әзірге барлық компанияларды бір 1С:ERP жүйесінде жүргізіп, оларды сонда шоғырландырса, 100 %-дан аз үлестері және қауымдасқан компаниялары бар периметр — УХ-қа көшудің жиі себебі.
Жиі қойылатын сұрақтар
Бір базада бірнеше периметр ұстауға бола ма?
Иә. Ұйымдық бірліктер анықтамалығы иерархиялық, ал регламент құрылымына бірнеше периметрді, оның ішінде ендірілгендерін қосуға болады.
Есептілігі бізде жоқ болса, қауымдасқан компанияларды анықтамалыққа енгізу керек пе?
Иә, әйтпесе оларды үлестік қатысу әдісімен ескеру мүмкін емес. Құжаттама қауымдасқан және бірлескен кәсіпорындар бойынша ашып жазулар қолжетімсіз жағдайларды бөлек атап өтеді — олар үшін өз процесс үлгісі бапталады.
Компания еншілес пе, қауымдасқан ба — кім шешеді?
ХҚЕС (IFRS) 10 бақылау критерийлері бойынша топтың қаржы қызметі аудитормен бірге. Бағдарлама мәртебені инвестициялар қозғалысы құжаттарынан қояды, бірақ оны нақтылауға болады.
Аналық компанияның жеке есептілігін қалай дайындау керек?
Ол үшін жеке шоғырландырушы және элиминациялаушы ұйымдар құру керек. Түзетулер қажет болмаса, элиминациялаушы ұйым периметрге кірмеуі мүмкін.