Компаниялар тобында үшінші деңгейдегі ЖШС кімге тиесілі екенін сұрасаңыз, әдетте екі жауап естисіз: заңгер бір жыл бұрынғы презентациядағы схеманы жібереді, ал қаржыгер — үлестері әлдеқашан басқаша өз Excel-ін. Топ шағын болғанда бұған төзуге болады. Бірақ тізбекте шетелдік компания, еншілес компаниялардың бірінде миноритарий немесе серіктестен үлесті сатып алу пайда болған сәтте «заңгер схемасы» мен «қаржыгер кестесі» арасындағы алшақтық ақшаға айналады: қате үлес — ХҚЕС бойынша қате бақыланбайтын үлес, бақыланатын шетелдік компаниялар туралы хабарламалардағы қате және директорлар кеңесіндегі дау.
1С:Управление холдингом жүйесінде иелік ету құрылымы — сурет емес, деректер. Ол инвестициялар қозғалысы туралы құжаттардан құралады, және ХҚЕС бойынша шоғырландыру мен корпоративтік салықтар соған тәуелді. Бағдарламада не бар екенін, оны қалай жүргізу керегін және нені регламент пен заңгерлерге қалдырған дұрыс екенін талдайық.
УХ-та иелік ету құрылымы қайда тұрады
Қазақстанға арналған 1С:Управление холдингом құжаттамасында бұған «Структура владения» деген жеке тарау арналған. Оның өзегі — «Корпоративные налоги» ішкі жүйесінде орналасқан «Структура владения» өңдеуі. Бір құрылым екі мақсатқа қолданылады: корпоративтік салық салу үшін және ХҚЕС бойынша шоғырландырылған есептілік үшін. Бұл маңызды деталь: топқа шындықтың екі нұсқасын ұстаудың қажеті жоқ.
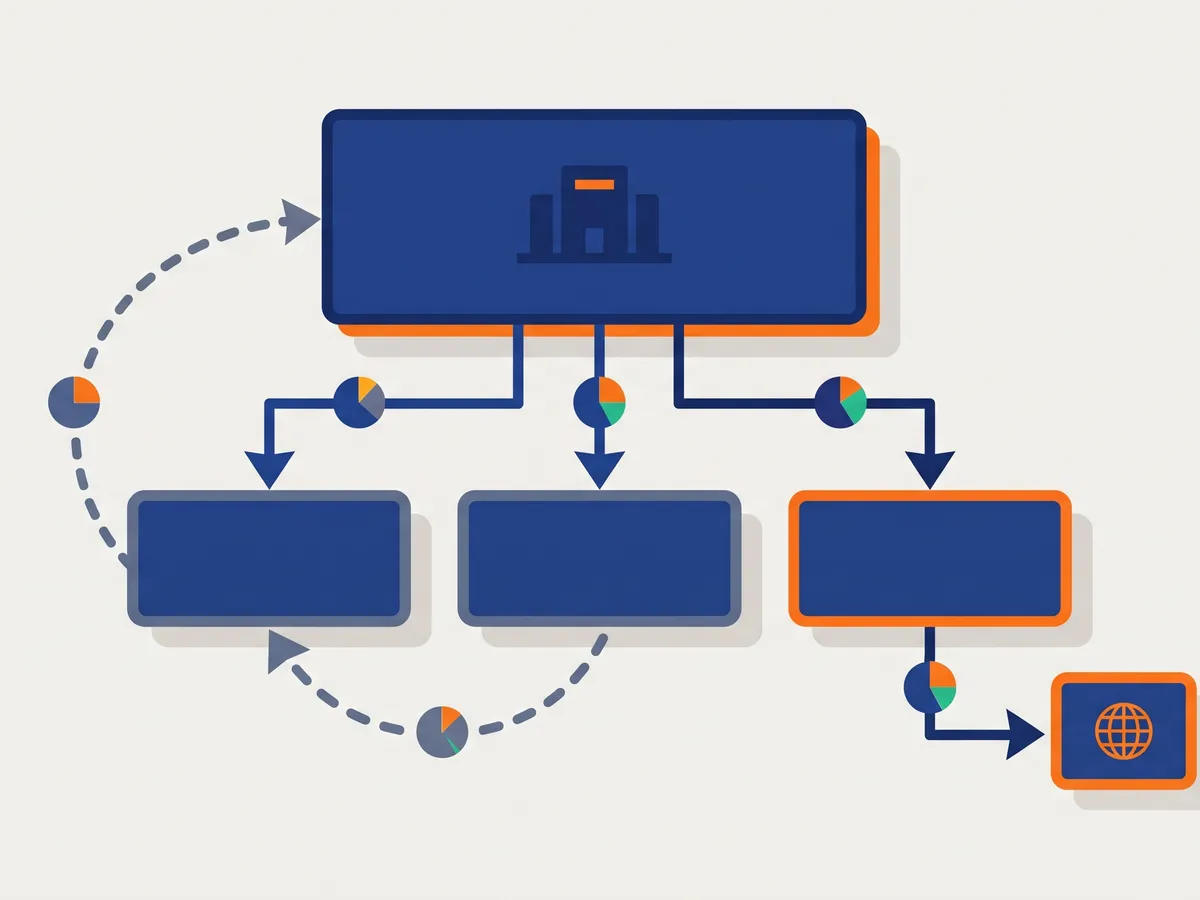
Өңдеу құрылымды екі түрде көрсетеді:
- диаграмма — ұйымдар төртбұрыштармен, байланыстар көрсеткілермен, әр байланыстың жанында пайызбен қатысу үлесі; ауыстырғышпен тікелей немесе жанама үлес таңдалады;
- кесте «Отчет о структуре владения» — қатысу тізбегінің нөмірі, инвестор, инвестициялау объектісі, тікелей және тиімді үлестер.
Нақты инвесторды немесе объектіні іріктеуге болады. Іріктеусіз бағдарлама құрылымды анықтамалықтағы барлық ұйымдар бойынша құрады — бір базада екі топ жүргізілсе, екеуін де көресіз.
Ол неден құралады
Құрылым қолмен салынбайды. Ол екі құжаттан жиналады: «Приобретение инвестиций» және «Выбытие инвестиций» (құжаттама мазмұнында біріншісі «Поступление инвестиций» деп аталған). Оларды корпоративтік салықтар ішкі жүйесіндегі «Движение инвестиций» сілтемесі арқылы немесе ХҚЕС ішкі жүйесіндегі шоғырландыру бөлімі арқылы ашуға болады.
Сатып алумен үшінші тұлғадан немесе байланысты тараптан үлесті сатып алуды, компанияны құру кезінде үлес алуды, шетелдік компанияның немесе құрылымның мәртебесін нақтылауды, топқа қатынасын нақтылауды — мысалы, дауыс беретін акциялардың көпшілігінсіз бақылау болғанда — және меншікті акцияларды сатып алуды ресімдейді. Шығумен — үлестің бір бөлігін немесе толығын сатуды, тарату немесе қайта ұйымдастыру кезіндегі шығуды.
Құжатта инвесторды, инвестициялау объектісін, сатып алынатын (шығатын) тікелей үлесті, құнын, контрагент пен шартты, есеп шотын көрсетеді. Тиімді үлес автоматты түрде есептеледі және қайта өткізгенде қайта есептеледі.
Құжаттағы жалаушалар оның қайда «баратынын» шешеді: регламенттелген есеп (ҰҚЕС-те өткізбемен — тек транзакциялық есеп моделінде) және ХҚЕС (сонда құжат шоғырландыру түзетулеріне, салық мәртебелерін анықтауға және салық хабарламаларына қатысады). Үлесті алғаш сатып алғанда жалаушаларды қолмен қояды, сол компания бойынша келесі құжаттарда олар дәл солай толтырылады. Құжаттама оларды кейін қолмен өзгертпеуге тікелей кеңес береді — және біз себебін көрдік: бір «түзетілген» белгі, және үлес нақты құрылымнан жоғалып, тек модельдеуде қалады.
Тікелей және тиімді үлес: мысалмен
Тікелей үлесті пайдаланушы анықтайды — инвестордағы дауыс беретін акциялар немесе үлестер санына қарай. Тиімдісін бағдарлама есептейді: тікелей қатысу плюс барлық тізбектер бойынша жанама қатысу, мұнда тізбектің жанама үлесі — оның буындарының тікелей үлестерінің көбейтіндісі.
Құжаттамадағы мысал: басқарушы компания А компаниясының 100 %-ына және венгр компаниясының 90 %-ына иелік етеді; А компаниясы кипр компаниясының 90 %-ына иелік етеді; кипр компаниясы — венгр компаниясының 10 %-ына. Сонда БК-ның кипр компаниясындағы үлесі — 90 %, ал венгр компаниясындағы — тікелей 90 % плюс жанама 9 %, барлығы 99 %. Бағдарлама компаниялар бір-бірінің үлестерін ұстайтын айқас және сақиналы иелік етуді де ескереді.
Іс жүзінде формулада емес, кіріс деректерінде қателеседі: артықшылықты акциялар бойынша дауыс жоқ болса да жарғылық капиталдағы үлесті алады немесе сатып алынған меншікті акцияларды ұмытады.
Корпоративтік оқиғалар: бағдарлама нені көрсетеді
Топтағы «корпоративтік оқиға» — бақылауды немесе үлестерді өзгертетін кез келген өзгеріс. УХ-та оның іздері инвестициялар қозғалысы құжаттары арқылы өтеді.
| Оқиға | УХ-та қалай көрсетіледі |
|---|---|
| Серіктестен үлес сатып алу | «Приобретение инвестиций», шарт бойынша үлес пен құн |
| Жаңа ЖШС құру | «Приобретение инвестиций», контрагент — жаңа компанияның өзі |
| Үлестің бір бөлігін сату | «Выбытие инвестиций», тиімді үлес қайта есептеледі |
| Тарату, қайта ұйымдастыру | «Выбытие инвестиций» |
| Меншікті акцияларды сатып алу | Инвестор мен объект сәйкес келетін «Приобретение инвестиций», плюс сатушыда шығу |
| Дауыстардың көпшілігінсіз бақылау | «Приобретение инвестиций» құжатында топқа қатынасын нақтылау |
Меншікті акцияларды сатып алуда құжаттама сипаттайтын бір нәзіктік бар: сатып алғаннан кейін айналымдағы акциялар азаяды, қалған инвесторлардың тікелей үлестері өседі, және оларды сатып алудың түзету құжаттарымен нақтылау керек. Сатушы-инвесторда шығу ресімделмесе, бағдарлама құжатты өткізуге мүмкіндік бермеуі мүмкін — жиынтық үлес 100 %-дан асып кетеді. Бұл пайдалы қорғаныс: Excel-де мұндай қате жылдар бойы өмір сүреді.
Модельдеу: мәмілеге дейін «егер былай болса»
Өңдеудің ең бағаланбаған бөлігі — «Моделирование» режимі. Онда нақты құрылым негізінде үлестерді сатып алу немесе сату туралы уақытша жазбалар қосып, тиімді үлестер мен қатысу тізбектері қалай өзгеретінін бірден көреді. Жазбаларды түспен бөлектеуге, ал қажет болса бір батырмамен («Отразить в учете, подготовить для уведомлений») инвестициялар қозғалысының нақты құжаттарына айналдыруға болады.
Бұл қаржы директорына не үшін керек: кипрлік «аралық компания» арқылы үлес сатып алу алдында немесе миноритарлық пакетті сату алдында кім бақылаушы тұлға болатыны, еншілес компания қауымдасқанға өте ме және бұл шоғырландыру периметріне қалай әсер ететіні көрінеді. Компания мәртебесіне шоғырландыру әдісі қалай тәуелді екені «Шоғырландыру периметрі және иелік ету үлестері» мақаласында талданған.
«Последовательности» режимі тікелей үлестер диаграммасында жұмыс істейді: барлық қатысу тізбектерін көрсетеді, оларды түспен бөлектеуге, инвестор немесе объект бойынша топтастыруға және тек шетелдік компанияларға тізбектерді іріктеуге мүмкіндік береді. Соңғысы шетелдік қатысуды бақылау үшін керек.
Шетелдік компаниялар және хабарламалар
«Организационные единицы» анықтамалығында («Общие справочники» бөлімі) әр ұйым үшін түрін таңдайды: ҚР салық резиденті, шетелдік салық резиденті немесе салық резиденті болып табылмайтын ұйымдық бірлік. Шетелдік компанияда қосымша деректемелер пайда болады: толық атауы, тіркелген елдегі коды, орналасқан елі.
Құжаттама бұл блок топ бақыланатын шетелдік компаниялардың есебін жүргізіп, шетелдік ұйымдарға қатысу туралы және БШК туралы хабарламалар берген кезде қолданылатынын көрсетеді. Хабарламалардың нақты нысандары мен мерзімдерін ҚР Салық кодексі белгілейді, және оларды қолданыстағы редакциямен және салық кеңесшісімен салыстырған жөн — бағдарлама заңдық қорытынды емес, үлестер мен тізбектер туралы деректер береді.
Анықтамалыққа басты талап — толықтық: онда топ тікелей немесе жанама қатысатын барлық қазақстандық және шетелдік компаниялар, оның ішінде заңды тұлға құрмайтын шетелдік құрылымдар болуы керек. Жіберіп алынған буын — тізбек бойынша төмендегілердің бәрінің қате тиімді үлесі.
УХ нені алмастырмайды
Қатысушылар жиналыстарын, хаттамаларды, директорлар кеңесінің шешімдерін, акционерлер тізілімін немесе сенімхаттарды жеке есепке алуды УХ құжаттамасында растай алмадық. Сондықтан «корпоративтік хатшы» сол бағдарламада тұрады деп уәде бермейміз. Әдетте біз мұны былай шешеміз:
- басқару органдарының шешімдері мен хаттамалар — топтың құжат айналымы жүйесінде, ал УХ-та — инвестициялар қозғалысы құжатындағы негіздемеге сілтеме;
- дивидендтер — бюджет пен қазынашылық арқылы: шешім УХ-тан тыс қабылданады, ал төлем төлемге өтініммен жүреді және төлем күнтізбесіне түседі («Холдинг қазынашылығы» қараңыз);
- егер топқа шешімдер тізілімі дәл УХ-та керек болса — анықтамалықты немесе құжатты топ регламентіне қарай пысықтаймыз, мұны бөлек бағалаймыз.
Бұл блокты қалай іске қосамыз
- Нақты құрылымды жинаймыз — бастау күнгі заңгерлерден: кім, немен, қай күннен бастап иелік етеді, дауыс беретін және дауыс бермейтін үлестер.
- Ұйымдар анықтамалығын ретке келтіреміз: барлық буындар, резиденттік түрлері, шетелдік компаниялардың деректемелері. Топтың жалпы анықтамалықтары туралы — «Топтың НСИ басқару» мақаласында.
- Тарихты пакетпен жүктейміз: құжаттама бастапқы енгізуді модельдеу режиміндегі Excel үлгісі арқылы, содан кейін жүктелген операциялардан инвестициялар қозғалысы құжаттарын құруды ұсынады.
- Диаграмманы заңгерлермен салыстырамыз — тізбектер кестесі бойынша жол-жолымен. Бұл әдетте бір-екі «ұмытылған» компанияны анықтайды.
- Регламентті бекітеміз: мәміледен кейін құжатты кім және қандай мерзімде енгізеді. Әйтпесе құрылым бір тоқсанда өмірден артта қалады.
Иелік ету құрылымын кім көруі керек, ал кім көрмеуі керек — құқықтарды баптау арқылы шешіледі; толығырақ «УХ-тағы рөлдер мен қолжетімділік құқықтары» мақаласында. Егер топта әзірге УХ жоқ болса және компаниялар 1С:ERP жүйесінде есеп жүргізсе, иелік ету құрылымы әдетте жеке жүйенің пайдасына алғашқы дәлелдердің бірі болады.
Жиі қойылатын сұрақтар
ХҚЕС бойынша шоғырландырусыз иелік ету құрылымын жүргізуге бола ма?
Иә. Өңдеу корпоративтік салықтар ішкі жүйесінде орналасқан, және құрылымды үлестер мен шетелдік қатысуды бақылау үшін жүргізуге болады. Бұл ретте құжаттардағы ХҚЕС жалаушасы операцияның шоғырландыру түзетулеріне қатысатынын анықтайды.
Үлес жылдар бойы көп рет өзгерсе не істеу керек?
Операциялар тарихын модельдеу режимі арқылы Excel-ден жүктеп, инвестициялар қозғалысы құжаттарын құру керек. Құжат күні кез келген өткен күн бола алады, сондықтан құрылымды қажетті күнге қалпына келтіруге болады.
Бірнеше деңгей арқылы жанама үлестер ескеріле ме?
Иә, тиімді үлес барлық қатысу тізбектері бойынша, оның ішінде айқас және сақиналы иелік етуді қоса есептеледі.
Бұл екі-үш компаниясы бар топқа сәйкес келе ме?
Техникалық тұрғыдан иә, бірақ пайда кем дегенде бір аралық деңгей, миноритарийлер немесе шетелдік компания болғанда пайда болады. Егер барлық компаниялар бір меншік иесіне тікелей 100 % тиесілі болса, ұйымдар анықтамалығы жеткілікті.