

С основными средствами в 1С почти всегда одна и та же история. Ноутбук купили, провели поступление, а принять к учёту забыли — и амортизация не начисляется полгода. Или приняли, но не указали налоговую группу, и в конце года вычет по фиксированным активам в декларации по КПН считается «на глаз». Ошибки здесь тихие: месяцами ничего не ломается, а потом всплывают разом — на годовом закрытии.
Разберём, как вести ОС и НМА в 1С:Бухгалтерии 8 для Казахстана, чтобы бухгалтерская амортизация шла каждый месяц сама, а налоговая сходилась с декларацией.
Два учёта — две амортизации
В Казахстане у основного средства фактически две жизни.
Бухгалтерский учёт ведётся по МСФО (или МСФО для МСБ): срок полезного использования, метод амортизации и ликвидационную стоимость определяет сама компания и закрепляет в учётной политике. Амортизация начисляется ежемесячно.
Налоговый учёт живёт по Налоговому кодексу. Основные средства, НМА, инвестиции в недвижимость и биологические активы, используемые для получения дохода, — это фиксированные активы. Их распределяют по четырём группам, и вычет считается не по объекту, а по стоимостному балансу группы на конец года по предельной норме.
Поэтому суммы амортизации в бухгалтерском и налоговом учёте почти никогда не совпадают — и это нормально. Ненормально, когда разница никем не контролируется. Подробнее о том, как такие разницы влияют на налог, — в статье о КПН и налоговых разницах в 1С.
Налоговые группы и предельные нормы в 2026 году
С 1 января 2026 года действует новый Налоговый кодекс (Закон РК № 214-VIII от 18 июля 2025 года). Предельные нормы амортизации установлены пунктом 2 статьи 280:
| Группа | Что входит | Предельная норма, % | Как учитывается |
|---|---|---|---|
| I | Здания, сооружения (кроме нефтяных и газовых скважин и передаточных устройств) | 10 | По каждому объекту |
| II | Машины и оборудование (кроме оборудования нефтегазодобычи, компьютеров и оборудования для обработки информации) | 25 | В целом по группе |
| III | Компьютеры, программное обеспечение и оборудование для обработки информации | 40 | В целом по группе |
| IV | Прочие фиксированные активы, включая скважины, передаточные устройства и оборудование нефтегазодобычи | 15 | В целом по группе |
Норма в налоговой учётной политике может быть ниже предельной, но не выше. Для отдельных недропользователей кодекс устанавливает повышенные нормы — для обычной торговой или сервисной компании они не применяются.
Полезная норма, о которой часто забывают: по пункту 4 статьи 282 весь стоимостной баланс группы II–IV можно отнести на вычет, если на конец налогового периода он меньше 300-кратного МРП. При МРП 2026 года 4 325 ₸ это 1 297 500 ₸. Для малой фирмы с парой компьютеров и офисной мебелью это значит, что остаток группы можно списать на вычет целиком и не тянуть «хвост» годами.
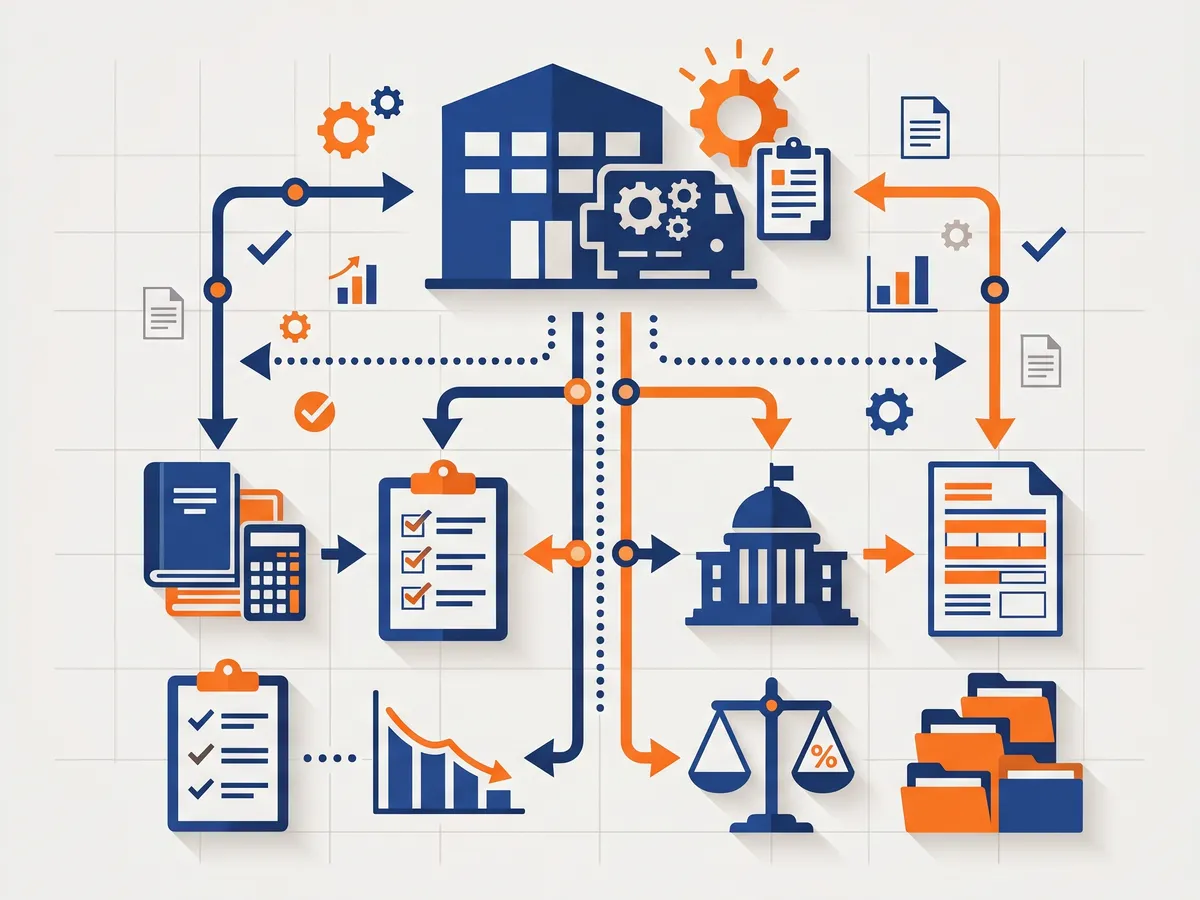
Путь основного средства в 1С
1. Поступление
Основное средство приходит документом «Поступление ТМЗ и услуг» (раздел «Покупка») с видом операции для оборудования, или отдельным поступлением услуг, если это монтаж, доставка или другие затраты, формирующие стоимость. Пока объект не принят к учёту, его стоимость собирается на счёте капитальных вложений.
Входящий НДС по основному средству принимается в зачёт по общим правилам — по дате получения. Не забудьте сверить входящий ЭСФ: без него зачёт под вопросом.
2. Принятие к учёту
Документ «Принятие к учёту ОС» (раздел «ОС и НМА») — ключевой. Именно здесь заполняются:
- бухгалтерские параметры: счёт учёта, способ амортизации, срок полезного использования, ликвидационная стоимость, счёт и подразделение для отнесения амортизации;
- налоговые параметры: налоговая группа фиксированных активов из справочника «Группы налогового учёта ФА» и признак, участвует ли объект в вычетах.
Без этого документа амортизация не начнётся. Типичная картина при проверке базы: на счёте капвложений висит оборудование с прошлого года, а в ОСВ по счёту основных средств — пусто.
Для нематериальных активов (лицензии на программы, товарные знаки) есть аналогичный документ «Принятие к учёту НМА». Обратите внимание: программное обеспечение в налоговом учёте попадает в III группу вместе с компьютерами.
3. Ежемесячная амортизация
Бухгалтерская амортизация начисляется регламентной операцией в обработке «Закрытие месяца». Её не нужно запускать отдельно — она идёт в общем порядке закрытия. Как не пропустить шаги и ошибки закрытия, разобрано в статье о закрытии месяца в 1С.
Проверить, что всё начислилось, удобно отчётом «Анализ счёта» по счёту амортизации: сумма за месяц должна быть примерно одинаковой, если не было поступлений и выбытий. Резкий провал — повод искать объект, который выпал из начисления.
4. Налоговая амортизация на конец года
Налоговые вычеты по фиксированным активам считаются не ежемесячно, а по итогам года — от стоимостного баланса групп на конец налогового периода. В 1С это делают регламентные операции налогового учёта при закрытии года. Результат попадает в приложение к декларации по КПН по фиксированным активам.
5. Модернизация, ремонт, выбытие
- Ремонт без улучшения характеристик — расход периода.
- Модернизация и реконструкция увеличивают стоимость: в бухгалтерском учёте объекта, в налоговом — стоимостного баланса группы.
- Выбытие (продажа, списание) — отдельным документом. Для I группы результат определяется по каждому объекту, для групп II–IV стоимостной баланс уменьшается на стоимость выбытия.
Ошибки, которые мы находим чаще всего
Объект не принят к учёту. Поступление есть, принятия нет. Лечится просто: отчётом по счёту капвложений раз в месяц.
Не указана налоговая группа. Бухгалтерская амортизация идёт, а в налоговом учёте объект «невидим». На годовом закрытии вычет оказывается меньше реального. Проверьте все объекты, принятые за год, до регламентных операций налогового учёта.
Компьютер во II группе. Ноутбуки, серверы, сетевое оборудование и программы относятся к III группе с нормой 40 %, а не ко II с 25 %. Ошибка занижает вычет.
Мелочь в основных средствах. Компания закрепила в учётной политике порог существенности, а бухгалтер всё равно принимает к учёту ОС стулья и мышки. Сотни карточек, которые никто не инвентаризирует. Решите один раз, с какой стоимости объект — ОС, и держитесь этого.
Не воспользовались правилом 300 МРП. Небольшой остаток группы продолжают амортизировать годами, хотя его можно было отнести на вычет целиком.
Инвентаризация ОС
Раз в год — минимум перед годовой отчётностью — сверяйте карточки с тем, что реально стоит в офисе и на складе. В 1С для этого есть документ инвентаризации ОС: он заполняется по данным учёта, а комиссия отмечает фактическое наличие. Найденные «потеряшки» списывают, найденные неучтённые объекты — принимают к учёту.
Если ОС много и они разбросаны по филиалам, инвентаризацию ускоряет печать инвентарных номеров со штрихкодом и сканирование ТСД. Это уже задача для доработки, но окупается она на первой же проверке.
Когда это стоит доверить специалисту
Если вы переходите на 1С с другой программы и переносите основные средства с накопленной амортизацией — это самая трудоёмкая часть ввода остатков. Стоимость, накопленная амортизация, налоговые балансы групп на дату перехода должны сойтись с прежним учётом до тенге.
Мы переносим и настраиваем учёт ОС в рамках услуги автоматизации бухгалтерского учёта, работы — от 22 000 ₸ в час. Учёт ведётся в 1С:Бухгалтерии 8 для Казахстана, ПРОФ — 97 250 ₸. Если основных средств много и нужен учёт ремонтов, лучше смотреть в сторону 1С:Комплексной автоматизации.
Частые вопросы
Почему бухгалтерская и налоговая амортизация не совпадают?
Потому что они считаются по разным правилам: бухгалтерская — по сроку и методу из учётной политики по МСФО, ежемесячно и по объекту; налоговая — по предельным нормам статьи 280 НК РК, раз в год и от стоимостного баланса группы. Разница — временная, и её нужно учитывать при расчёте отложенного налога.
В какую налоговую группу отнести ноутбук и программу 1С?
В III группу «Компьютеры, программное обеспечение и оборудование для обработки информации», предельная норма — 40 %.
Можно ли списать остаток налоговой группы целиком?
Да, если стоимостной баланс группы II–IV на конец налогового периода меньше 300-кратного МРП (пункт 4 статьи 282 НК РК). В 2026 году это 1 297 500 ₸.
Почему не начисляется амортизация по новому ОС?
Чаще всего объект не принят к учёту документом «Принятие к учёту ОС» или в нём не установлен признак начисления амортизации. Амортизация начинается с месяца, следующего за принятием к учёту.



