

1С-тағы негізгі құралдармен әрдайым бір оқиға қайталанады. Ноутбук сатып алынды, түсім өткізілді, ал есепке алуды ұмытып кетті — және амортизация жарты жыл бойы есептелмейді. Немесе есепке алынды, бірақ салықтық тобы көрсетілмеді, ал жыл соңында КТС декларациясындағы тіркелген активтер бойынша шегерім «көзбен» есептеледі. Мұндағы қателер үнсіз: айлар бойы ештеңе бұзылмайды, кейін бәрі бірден — жылдық жабу кезінде шығады.
1С:Бухгалтерия 8 для Казахстана-да НҚ мен МБА-ны бухгалтерлік амортизация әр ай сайын өздігінен жүретіндей, ал салықтық амортизация декларациямен сәйкес келетіндей етіп қалай жүргізуді талдайық.
Екі есеп — екі амортизация
Қазақстанда негізгі құралдың іс жүзінде екі өмірі бар.
Бухгалтерлік есеп ХҚЕС (немесе ШОБ-қа арналған ХҚЕС) бойынша жүргізіледі: пайдалы пайдалану мерзімін, амортизация әдісін және жою құнын компания өзі анықтап, есеп саясатында бекітеді. Амортизация ай сайын есептеледі.
Салықтық есеп Салық кодексі бойынша өмір сүреді. Табыс алу үшін пайдаланылатын негізгі құралдар, МБА, жылжымайтын мүлікке инвестициялар және биологиялық активтер — тіркелген активтер. Олар төрт топқа бөлінеді, ал шегерім объект бойынша емес, жыл соңындағы топтың құндық балансы бойынша шекті норма арқылы есептеледі.
Сондықтан бухгалтерлік және салықтық есептегі амортизация сомалары ешқашан дерлік сәйкес келмейді — бұл қалыпты жағдай. Айырманы ешкім бақыламаса — қалыпты емес. Мұндай айырмалар салыққа қалай әсер ететіні туралы толығырақ — 1С-тағы КТС және салықтық айырмалар мақаласында.
2026 жылғы салықтық топтар мен шекті нормалар
2026 жылғы 1 қаңтардан бастап жаңа Салық кодексі қолданылады (ҚР 2025 жылғы 18 шілдедегі № 214-VIII Заңы). Амортизацияның шекті нормалары 280-баптың 2-тармағында белгіленген:
| Топ | Не кіреді | Шекті норма, % | Қалай есепке алынады |
|---|---|---|---|
| I | Ғимараттар, құрылыстар (мұнай және газ ұңғымалары мен беру құрылғыларынан басқа) | 10 | Әр объект бойынша |
| II | Машиналар мен жабдықтар (мұнай-газ өндіру жабдықтарынан, компьютерлер мен ақпаратты өңдеу жабдықтарынан басқа) | 25 | Топ бойынша тұтастай |
| III | Компьютерлер, бағдарламалық қамтамасыз ету және ақпаратты өңдеу жабдықтары | 40 | Топ бойынша тұтастай |
| IV | Басқа тіркелген активтер, соның ішінде ұңғымалар, беру құрылғылары және мұнай-газ өндіру жабдықтары | 15 | Топ бойынша тұтастай |
Салықтық есеп саясатындағы норма шектіден төмен болуы мүмкін, бірақ жоғары болмайды. Жекелеген жер қойнауын пайдаланушылар үшін кодекс жоғары нормалар белгілейді — қарапайым сауда немесе сервистік компанияға олар қолданылмайды.
Жиі ұмытылатын пайдалы норма: 282-баптың 4-тармағы бойынша II–IV топтың бүкіл құндық балансын, егер ол салық кезеңінің соңында 300 АЕК-тен аз болса, шегерімге жатқызуға болады. 2026 жылғы АЕК 4 325 ₸ болғанда бұл 1 297 500 ₸. Бірнеше компьютері мен кеңсе жиһазы бар шағын фирма үшін бұл топ қалдығын толығымен шегерімге жатқызып, «құйрықты» жылдар бойы сүйремеуге болатынын білдіреді.
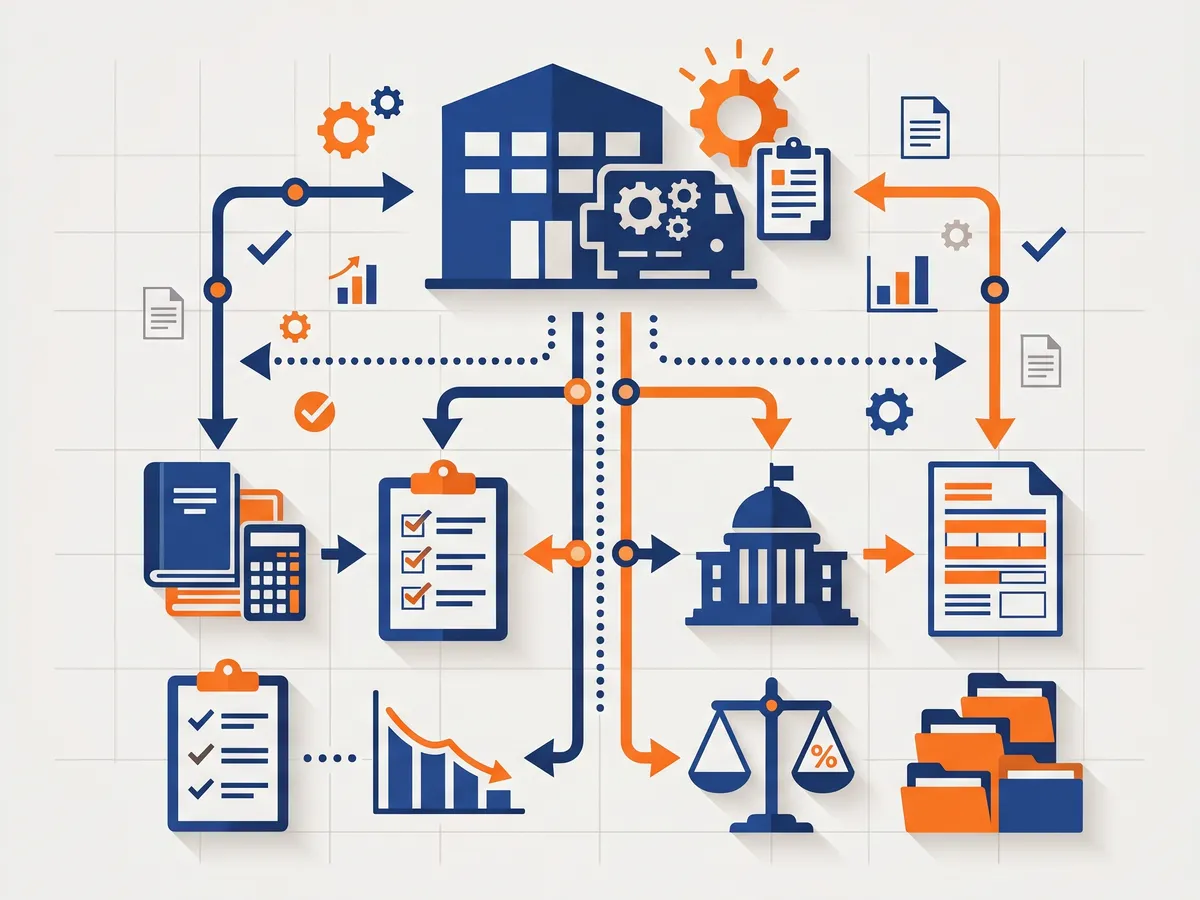
1С-тағы негізгі құралдың жолы
1. Түсім
Негізгі құрал «Поступление ТМЗ и услуг» құжатымен («Покупка» бөлімі) жабдыққа арналған операция түрімен келеді, ал монтаж, жеткізу немесе құнды қалыптастыратын басқа шығындар болса — жеке қызметтер түсімімен. Объект есепке алынғанға дейін оның құны күрделі салымдар шотында жиналады.
Негізгі құрал бойынша кіріс ҚҚС жалпы ережелер бойынша — алынған күні бойынша есепке алынады. Кіріс ЭШФ-ны салыстыруды ұмытпаңыз: онсыз есепке алу күмәнді.
2. Есепке алу
«Принятие к учету ОС» құжаты («ОС и НМА» бөлімі) — негізгі құжат. Дәл осында толтырылады:
- бухгалтерлік параметрлер: есеп шоты, амортизация тәсілі, пайдалы пайдалану мерзімі, жою құны, амортизацияны жатқызу шоты мен бөлімшесі;
- салықтық параметрлер: «Группы налогового учета ФА» анықтамалығынан тіркелген активтердің салықтық тобы және объектінің шегерімдерге қатысатын-қатыспайтыны туралы белгі.
Бұл құжатсыз амортизация басталмайды. Базаны тексергендегі әдеттегі көрініс: күрделі салымдар шотында өткен жылдан бері жабдық ілініп тұр, ал негізгі құралдар шоты бойынша АСВ-да — бос.
Материалдық емес активтер үшін (бағдарламаларға лицензиялар, тауар белгілері) осындай «Принятие к учету НМА» құжаты бар. Назар аударыңыз: бағдарламалық қамтамасыз ету салықтық есепте компьютерлермен бірге III топқа түседі.
3. Ай сайынғы амортизация
Бухгалтерлік амортизация «Закрытие месяца» өңдеуіндегі регламенттік операциямен есептеледі. Оны бөлек іске қосудың қажеті жоқ — ол жабудың жалпы тәртібімен жүреді. Жабу қадамдарын және қателерін қалай өткізіп алмау керегі 1С-та айды жабу туралы мақалада талданған.
Бәрі есептелгенін амортизация шоты бойынша «Анализ счета» есебімен тексеру ыңғайлы: түсімдер мен шығулар болмаса, бір айдағы сома шамамен бірдей болуы керек. Күрт түсу — есептеуден түсіп қалған объектіні іздеуге себеп.
4. Жыл соңындағы салықтық амортизация
Тіркелген активтер бойынша салықтық шегерімдер ай сайын емес, жыл қорытындысы бойынша — салық кезеңінің соңындағы топтардың құндық балансынан есептеледі. 1С-та мұны жылды жабу кезіндегі салықтық есептің регламенттік операциялары жасайды. Нәтиже тіркелген активтер бойынша КТС декларациясының қосымшасына түседі.
5. Жаңғырту, жөндеу, шығу
- Сипаттамаларды жақсартпайтын жөндеу — кезең шығысы.
- Жаңғырту және реконструкция құнды арттырады: бухгалтерлік есепте — объектінің, салықтық есепте — топтың құндық балансын.
- Шығу (сату, есептен шығару) — жеке құжатпен. I топ үшін нәтиже әр объект бойынша анықталады, II–IV топтар үшін құндық баланс шығу құнына азаяды.
Жиі табатын қателеріміз
Объект есепке алынбаған. Түсім бар, есепке алу жоқ. Оңай емделеді: айына бір рет күрделі салымдар шоты бойынша есеппен.
Салықтық топ көрсетілмеген. Бухгалтерлік амортизация жүріп жатыр, ал салықтық есепте объект «көрінбейді». Жылдық жабуда шегерім нақтыдан аз болып шығады. Салықтық есептің регламенттік операцияларына дейін жыл ішінде есепке алынған барлық объектілерді тексеріңіз.
II топтағы компьютер. Ноутбуктер, серверлер, желілік жабдықтар және бағдарламалар 25 %-дық II топқа емес, 40 %-дық III топқа жатады. Қате шегерімді азайтады.
Негізгі құралдардағы ұсақ-түйек. Компания есеп саясатында елеулілік шегін бекіткен, ал бухгалтер бәрібір орындықтар мен тінтуірлерді НҚ ретінде есепке алады. Ешкім түгендемейтін жүздеген карточка. Объект қандай құннан бастап НҚ болатынын бір рет шешіп, соны ұстаныңыз.
300 АЕК ережесін пайдаланбау. Топтың шағын қалдығын жылдар бойы амортизациялауды жалғастырады, дегенмен оны толығымен шегерімге жатқызуға болатын еді.
НҚ түгендеу
Жылына бір рет — кем дегенде жылдық есептілік алдында — карточкаларды кеңседе және қоймада нақты тұрғандармен салыстырыңыз. 1С-та бұл үшін НҚ түгендеу құжаты бар: ол есеп деректері бойынша толтырылады, ал комиссия нақты бар-жоғын белгілейді. Табылмаған объектілер есептен шығарылады, табылған есепке алынбаған объектілер есепке алынады.
НҚ көп болып, филиалдарға шашыраңқы болса, түгендеуді штрихкоды бар түгендеу нөмірлерін басып шығару және ТЖЖ-мен сканерлеу тездетеді. Бұл пысықтау міндеті, бірақ ол бірінші тексерудің өзінде өзін ақтайды.
Мұны маманға қашан сеніп тапсырған жөн
Басқа бағдарламадан 1С-қа көшіп, негізгі құралдарды жинақталған амортизациясымен көшірсеңіз — бұл қалдықтарды енгізудің ең көп еңбекті қажет ететін бөлігі. Құн, жинақталған амортизация, көшу күніндегі топтардың салықтық баланстары бұрынғы есеппен теңгеге дейін сәйкес келуі керек.
НҚ есебін бухгалтерлік есепті автоматтандыру қызметі аясында көшіреміз және баптаймыз, жұмыстар — сағатына 22 000 ₸-ден бастап. Есеп 1С:Бухгалтерия 8 для Казахстана-да жүргізіледі, ПРОФ — 97 250 ₸. Негізгі құралдар көп болып, жөндеулер есебі керек болса, 1С:Комплексная автоматизация жағына қараған дұрыс.
Жиі қойылатын сұрақтар
Бухгалтерлік және салықтық амортизация неге сәйкес келмейді?
Өйткені олар әртүрлі ережелер бойынша есептеледі: бухгалтерлік — ХҚЕС бойынша есеп саясатындағы мерзім мен әдіс бойынша, ай сайын және объект бойынша; салықтық — ҚР СК 280-бабының шекті нормалары бойынша, жылына бір рет және топтың құндық балансынан. Айырма уақытша, оны кейінге қалдырылған салықты есептеу кезінде ескеру керек.
Ноутбук пен 1С бағдарламасын қай салықтық топқа жатқызу керек?
«Компьютерлер, бағдарламалық қамтамасыз ету және ақпаратты өңдеу жабдықтары» III тобына, шекті норма — 40 %.
Салықтық топтың қалдығын толығымен есептен шығаруға бола ма?
Иә, егер II–IV топтың құндық балансы салық кезеңінің соңында 300 АЕК-тен аз болса (ҚР СК 282-бабының 4-тармағы). 2026 жылы бұл 1 297 500 ₸.
Жаңа НҚ бойынша амортизация неге есептелмейді?
Көбіне объект «Принятие к учету ОС» құжатымен есепке алынбаған немесе онда амортизацияны есептеу белгісі қойылмаған. Амортизация есепке алынғаннан кейінгі айдан басталады.



