Управляющая компания холдинга сама почти ничего не зарабатывает. Бухгалтерия, юристы, ИТ, закупки, казначейство, топ-менеджмент — всё это работает на дочек, а расходы висят на одном юрлице. Пока группа маленькая, это никого не волнует. Потом приходит один из трёх вопросов: директор дочки спрашивает, почему его прибыль в управленке на 15% ниже, чем в бухгалтерии; банк просит отчётность конкретной компании «с полной нагрузкой»; налоговая интересуется, за что УК выставляет дочкам ежемесячные акты.
Ответ на все три один: нужна понятная методика распределения, и она должна жить в системе, а не в Excel финансового контролёра.
Зачем вообще распределять
У распределения затрат УК три разные цели, и смешивать их не стоит.
- Управленческая. Показать реальную рентабельность каждого бизнеса с учётом общих сервисов. Без этого убыточное направление может годами выглядеть прибыльным.
- Юридическая и налоговая. УК оказывает дочкам услуги и выставляет за них счета. Расходы дочки должны быть подтверждены договором, актами и экономическим смыслом.
- Мотивационная. Директор дочки, который видит, сколько стоит ему ИТ или бухгалтерия группы, начинает задавать правильные вопросы о качестве этих услуг.
Для первой цели можно распределять всё, хоть по выручке. Для второй — только то, что реально является услугой и подтверждается документами. Поэтому в большинстве групп получается две картины: управленческое распределение полностью, а в бухгалтерии — выставленные услуги по договору.
Пулы затрат и базы распределения
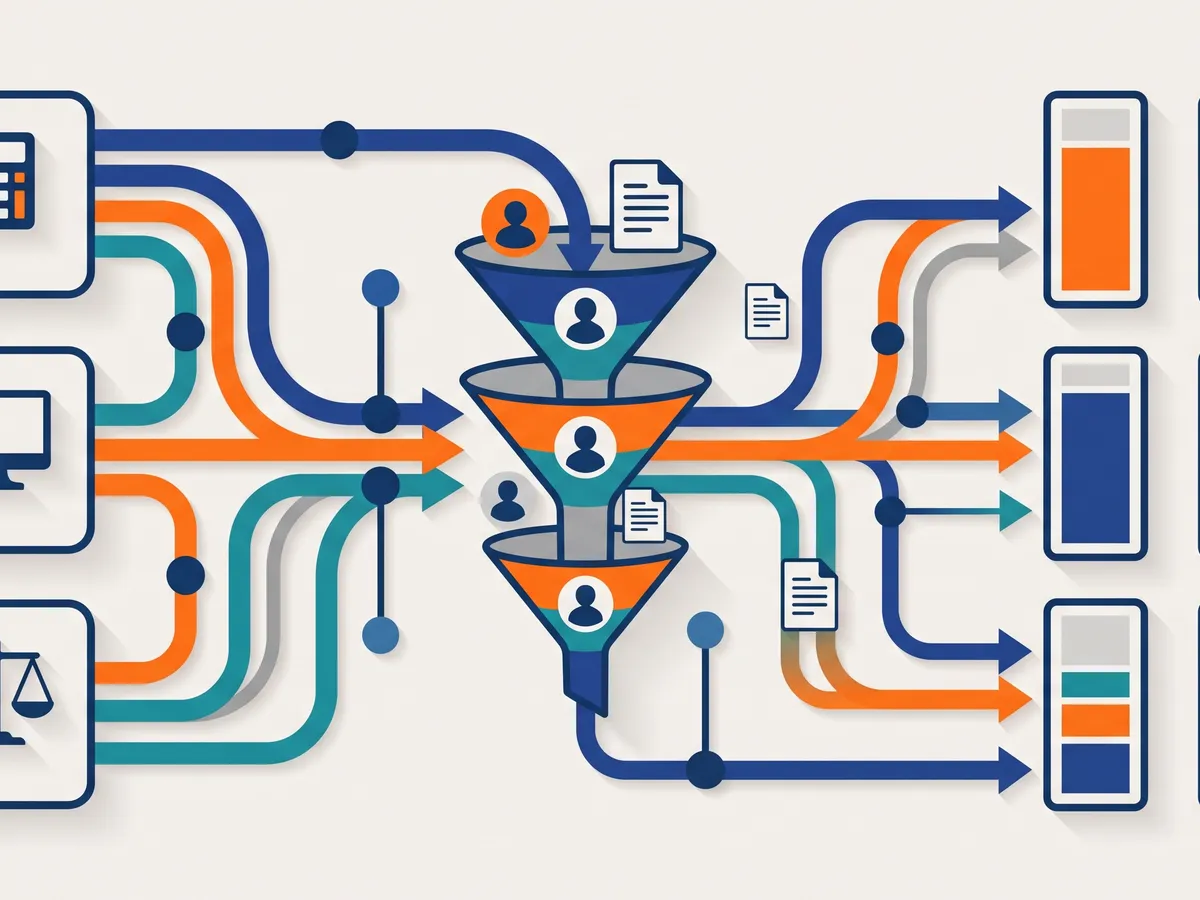
Методика начинается не с формул, а с группировки расходов УК в пулы по функциям. На каждую функцию — своя база, которая отражает, за что дочка «потребляет» сервис.
| Пул затрат УК | Разумная база распределения | Чем плоха выручка как база |
|---|---|---|
| Бухгалтерия и расчёт зарплаты | Число документов, сотрудников, юрлиц на обслуживании | Торговая компания с большой выручкой может давать меньше работы, чем производство |
| ИТ и лицензии | Число пользователей, рабочих мест | Выручка не связана с числом компьютеров |
| Юридическая служба | Время юристов по заявкам, число договоров | Судебные споры одной дочки съедают половину службы |
| Закупки | Объём централизованных закупок | Почти совпадает, если закупки централизованы |
| Казначейство | Число платежей, счетов | Слабо связана |
| Топ-менеджмент и стратегия | Выручка или активы | Здесь выручка — нормальный компромисс |
Слишком точная модель так же плоха, как слишком грубая. Если для распределения нужно собирать 20 показателей, к пятому месяцу их перестанут собирать. Обычно хватает 3–5 баз.
Пример расчёта
Пусть расходы бухгалтерии УК за месяц — 18 млн ₸, а база — число сотрудников на расчёте зарплаты: дочка А — 300 человек, Б — 150, В — 50. Итого 500.
- А: 18 × 300 / 500 = 10,8 млн ₸
- Б: 18 × 150 / 500 = 5,4 млн ₸
- В: 18 × 50 / 500 = 1,8 млн ₸
Если УК выставляет эти суммы как услуги с наценкой, например 5%, к каждой сумме добавляется наценка. Её размер — уже вопрос налоговой политики группы, о нём ниже.
Услуги УК: договор, акт, наценка
Чтобы распределение попало в бухгалтерию дочек, УК оформляет договор на оказание услуг: управленческих, бухгалтерских, ИТ. Ежемесячно выставляются акты и счета-фактуры. Несколько практических наблюдений.
Предмет договора должен быть конкретным. «Управленческие услуги» без расшифровки — первое, что вызывает вопросы при проверке. Лучше перечень услуг и порядок определения стоимости прямо в договоре или приложении: какие пулы, какие базы, какая наценка.
Нужны подтверждения, что услуга оказана. Отчёты, реестры обработанных документов, заявки в ИТ-поддержку. Если в методике база — число документов, этот показатель стоит хранить вместе с расчётом.
Наценка. Распределение «по себестоимости» без наценки выглядит честно, но у УК тогда нет прибыли, а если в группе есть нерезиденты, рыночность цены услуги проверяется по правилам трансфертного ценообразования. Подробнее — в статье «Сделки внутри группы и ТЦО в Казахстане». Конкретную наценку и порядок вычета расходов у дочек согласуйте с налоговым консультантом: здесь всё зависит от состава группы.
НДС. Если УК — плательщик НДС, на её услуги начисляется НДС, а дочки при соблюдении общих условий берут его в зачёт. Для дочек на специальных режимах или без НДС это прямой рост затрат, и это стоит учесть при выборе модели.
Что вести в 1С:Управление холдингом
Скажем прямо: отдельного типового документа «Распределение затрат управляющей компании» в документации 1С:Управление холдингом для Казахстана мы не нашли. Но инструменты, на которых такая модель строится, в УХ есть, и обычно задача решается настройкой бюджетной модели, а не программированием с нуля.
Бюджетная модель. Пулы затрат УК — это статьи бюджета и ЦФО, базы распределения — нефинансовые показатели, которые дочки сдают вместе с бюджетом или фактом. Расчёт долей задаётся формулами отчёта. Как устроены бюджеты группы, мы описывали в статье «Бюджетирование группы компаний».
Обратное распределение. В сводной таблице УХ есть режим обратного распределения по аналитикам: сумму, введённую на верхнем уровне, можно разложить вниз по аналитикам. Для планирования это удобно: финансовый директор вводит бюджет расходов УК одной цифрой, а система раскладывает её по компаниям.
Факт. Фактические расходы УК попадают в УХ из её учёта, а базы распределения — из баз дочек или из учётной системы, где ведётся расчёт зарплаты. Как организован сбор данных, рассказываем в статье «Сбор данных из дочерних баз в УХ».
Отчётность по направлениям. Итог — отчёт о прибылях и убытках каждой компании «до» и «после» нагрузки УК. На нём же строятся KPI директоров дочек, см. «Финансовая модель и KPI в УХ».
Если в группе используется 1С:ERP, первичное распределение затрат внутри производственной компании может жить там, а в УХ остаётся межкорпоративный уровень. Как делить роли систем, мы разбирали в статье «ERP и Управление холдингом».
Хотите увидеть, как распределение затрат УК ляжет на бюджетную модель вашей группы? Напишите нам — разберём пулы и базы на ваших данных.
Консолидация: что происходит с услугами УК
В консолидированной отчётности группы услуги УК дочкам — классический внутригрупповой оборот. Выручка УК и расходы дочек взаимно исключаются, наценка уходит. Если акты и счета-фактуры выставляются одинаково с обеих сторон и в одном периоде, сверка проходит гладко. Если дочка принимает акт декабря в январе, расхождение появится обязательно. Как работают сверка и элиминация, — в статье «Внутригрупповые обороты и элиминация».
С чего начать
Мы обычно предлагаем идти в четыре шага. Первый — инвентаризация функций УК: кто что делает и для кого. Часто уже на этом этапе выясняется, что половина юристов работает на одну дочку. Второй — пулы и базы, утверждённые финансовым директором и директорами дочек. Без их согласия методика останется бумажной. Третий — пилот на одном квартале: распределение считается в УХ параллельно с текущим способом, расхождения разбираются. Четвёртый — договоры и акты под методику, если распределение будет выставляться как услуги.
Типичные ошибки
- Одна база на всё. Выручка как универсальная база наказывает торговые компании и субсидирует производственные.
- Методика меняется каждый квартал. Сравнивать рентабельность дочек во времени становится невозможно. Меняйте базы раз в год, вместе с бюджетом.
- Управленческое и налоговое распределение — одно и то же. В управленке можно распределять всё, в актах — только подтверждаемые услуги.
- Распределение делается после закрытия периода в Excel. Цифры в УХ и в презентации для собственника расходятся, и никто не может объяснить почему.
Вопросы и ответы
Нужно ли распределять все расходы УК?
Для управленческой отчётности — желательно, иначе рентабельность дочек завышена. Для актов — только то, что является услугой для конкретной дочки. Расходы акционера, например на корпоративные события или сделки M&A, часто оставляют на УК.
Какую наценку ставить на услуги УК?
Единого ответа нет. Она зависит от состава группы, наличия нерезидентов и налоговой политики. Определяйте её вместе с налоговым консультантом и фиксируйте в договоре.
Можно ли распределять по плану, а потом корректировать по факту?
Да, и это частая практика: ежемесячно выставлять по плановым ставкам, а в конце года делать корректировку по факту. Главное — чтобы порядок корректировки был прописан в договоре.
Сколько времени занимает настройка такой модели в УХ?
Если бюджетная модель группы уже работает, добавить пулы, базы и отчёт — задача на несколько недель. Если бюджетирования ещё нет, распределение затрат лучше делать его частью.