У одной компании группы на счёте лежат свободные 400 млн ₸, у соседней через неделю кассовый разрыв, и она идёт в банк за овердрафтом под рыночную ставку. Такую картину мы видим почти в каждом холдинге на старте проекта. Деньги в группе есть, но они «заперты» в юрлицах, а перебросить их быстро и правильно оформить никто не успевает.
Решений два, и они друг друга дополняют: внутригрупповые займы и кэш-пулинг. Ниже разбираем, чем они отличаются, что из этого умеет типовая 1С:Управление холдингом для Казахстана и где обычно спотыкаются при настройке.
Займ и кэш-пулинг: в чём разница
Внутригрупповой займ — это обычный договор: одна компания даёт деньги другой на срок, под процент, по графику. Решение принимается под конкретную потребность, а сумма и условия известны заранее.
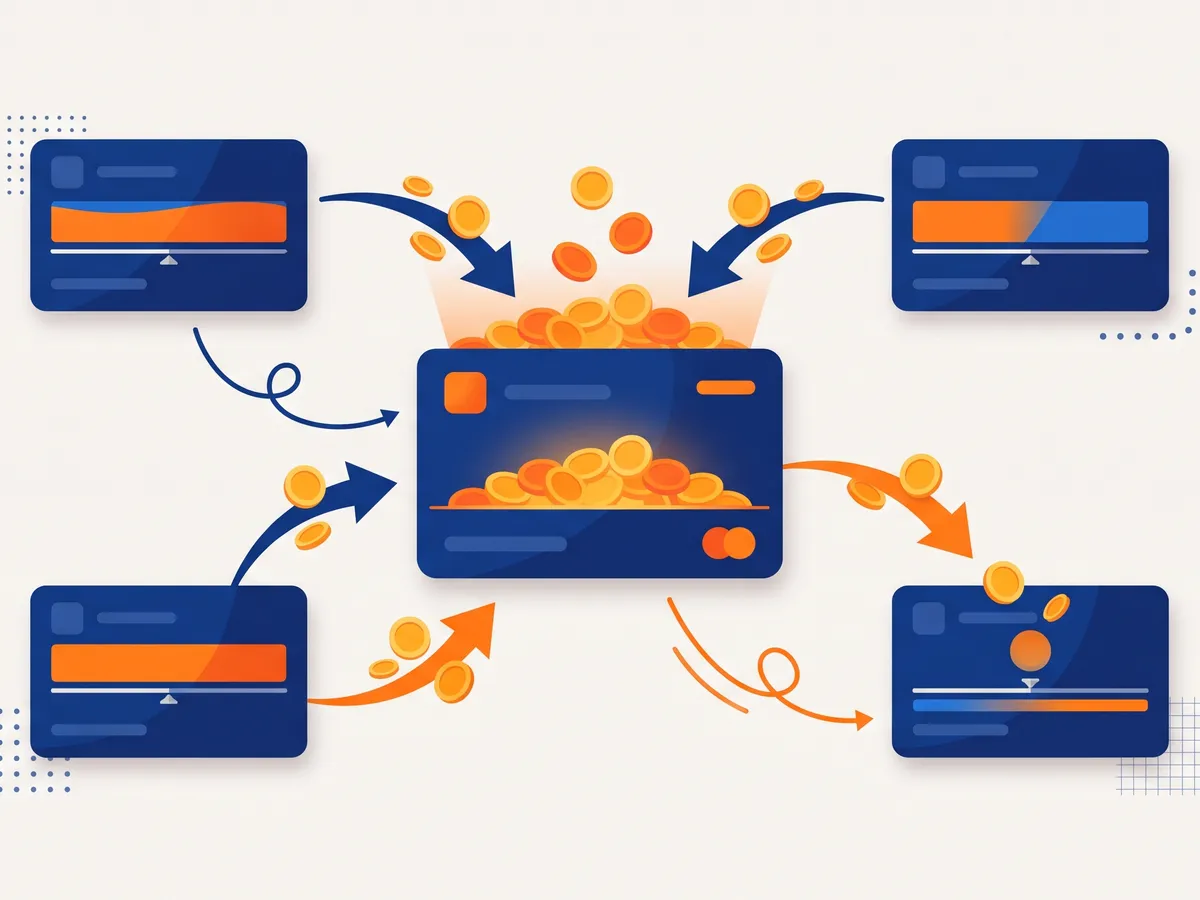
Кэш-пулинг — это механизм, а не разовая сделка. Остатки на счетах нескольких компаний регулярно собираются на один счёт, мастер-счёт, и оттуда перераспределяются туда, где деньги нужны. Цель — не держать лишнюю ликвидность на счетах дочек, меньше платить банкам процентов и видеть деньги группы в одном месте.
| Внутригрупповой займ | Кэш-пулинг | |
|---|---|---|
| Инициатива | Потребность конкретной компании | Регулярное правило для всех участников |
| Оформление | Отдельный договор на каждую сделку или рамочный договор с траншами | Пул, мастер-счёт и договоры между участниками и владельцем мастер-счёта |
| Сумма | Фиксированная или в пределах лимита | Всё, что выше заданного остатка |
| Частота движения денег | Редко | Ежедневно или по расписанию |
| Кому подходит | Любой группе | Группам с несколькими компаниями в одном банке и стабильным оборотом |
На практике кэш-пулинг почти никогда не живёт без займов: юридически перечисление излишков на мастер-счёт — это тоже займ или размещение средств, и под него нужен договор.
Кэш-пулинг в УХ: что есть в типовой конфигурации
В документации 1С:Управление холдингом для Казахстана (редакция 3.2) кэш-пулингу посвящён отдельный раздел в главе «Казначейство». Важная оговорка оттуда: в системе реализован только материальный кэш-пулинг, то есть реальное перечисление денег участников с избыточной ликвидностью на мастер-счёт. Условный (нотиональный) пулинг, когда банк только «сворачивает» остатки для расчёта процентов без движения денег, типовыми средствами не ведётся.
Пул ликвидности
Настройка начинается со справочника «Пулы ликвидности» в разделе «Казначейство». В шапке пула указываются:
- валюта пула;
- организация — владелец мастер-счёта;
- сам мастер-счёт;
- статья движения денежных средств, которая попадёт в заявки на операцию.
В табличной части — счета участников. Для каждого счёта задаются основной и встречный договор, максимальная сумма по счёту и ЦФО. Максимальная сумма — это порог: всё, что выше, уходит на мастер-счёт.
Зеркальные договоры и контрагенты
Чтобы деньги можно было перечислять между юрлицами, каждая компания группы должна существовать в базе ещё и как контрагент, со своими банковскими счетами. Для этого в форме пула есть помощник «Внутригрупповые контрагенты». Он сопоставляет организацию группы с контрагентом, а если контрагента нет, предлагает создать его зеркально. То же с банковскими счетами.
Команда «Встречный договор» заполняет зеркальный внутригрупповой договор по основному. Мелочь, но именно на этом шаге чаще всего ломается будущая сверка ВГО: у займодавца договор «Заем выданный» на одни условия, у заёмщика «Заем полученный» заведён вручную с другой датой или ставкой. Когда договоры созданы зеркально, расхождений на портале сверки становится в разы меньше. Как устроена сама сверка и элиминация, мы разбирали в статье «Внутригрупповые обороты и элиминация».
Как деньги идут на мастер-счёт
Для счетов с флажком «Автоматическое размещение» регламентное задание «Перевод излишков денежных средств» само создаёт заявки на внутреннее перемещение денег на мастер-счёт. Если флажок снят, заявки создают вручную обработкой «Создание заявок на размещение свободных остатков денежных средств».
Обратите внимание: система создаёт заявки, а не платёжки. Дальше они проходят тот же путь, что и любой платёж группы: платёжный календарь, реестр платежей, выгрузка в банк. Это удобно для контроля, но требует, чтобы казначейство и обмен с банком уже работали. Без них автоматический пулинг превращается в кучу висящих заявок. Подробнее о процессе — в статье «Казначейство холдинга», об обмене с банками — в «Интеграции УХ с банками».
В платёжном календаре УХ остатки можно группировать в том числе по пулу ликвидности, так что казначей видит не только счета компаний, но и картину по пулу целиком.
Внутригрупповые займы: договоры, проценты, заявки
Договоры финансирования
Займы в УХ ведутся как договоры финансирования. В документации перечислены виды: «Кредит», «Заем выданный», «Заем полученный», «Депозит», «Минимальный неснижаемый остаток», «Овердрафт». У каждого есть график расчётов, который строится по параметрам договора: сроки, ставка, порядок начисления и уплаты процентов.
Для процентов можно выбрать уплату в конце срока или периодически, с длительностью периода, датой отсчёта и правилом переноса, если дата уплаты выпала на выходной: не переносить, на следующий или на предыдущий рабочий день. Звучит как деталь, но расхождение в один день между графиками займодавца и заёмщика даёт разницу в процентах, которую потом ищут при сверке.
Если у займа есть ковенанты, в договорах финансирования предусмотрен их учёт. Это больше про банковские кредиты, но внутренние займы с ограничениями тоже встречаются. Как договоры связаны с лимитами, описано в статье «Управление договорами и лимитами в УХ».
Заявка на привлечение финансирования
Самая полезная часть для холдинга, на наш взгляд, — процесс от потребности к займу. Компания, которой нужны деньги, оформляет документ «Заявка на привлечение финансирования» и указывает желаемый вид:
- новый кредит;
- новый внутригрупповой заем;
- транш кредитной линии;
- транш внутригруппового займа (в рамках уже заключённого договора внутригруппового финансирования).
В заявке задаются сумма, срок, желаемая ставка и периодичность уплаты процентов. По ним рассчитывается предварительный график процентов, и он контролируется лимитами БДДС. Дальше обработка «Выбор способов покрытия потребности в финансировании» показывает казначею, чем закрыть потребность: открытыми кредитными лимитами, кредитными линиями или рамочными договорами внутригрупповых займов. Заявку переносят на нужную строку, и система создаёт документы.
Логика простая и правильная: сначала деньги группы, потом банк. В документации последовательность так и описана: новые кредиты привлекаются через закупочную процедуру и выбор банка, а затем деньги передаются организациям-заявителям внутригрупповыми займами.
Опишите, как сейчас в вашей группе перебрасывают деньги между компаниями, — покажем этот процесс в УХ на ваших данных и прикинем, какие договоры и пулы понадобятся.
Что учесть до запуска
Технически настроить пул можно за день. Проекты буксуют на другом.
Договорная база. Без подписанных договоров займа или договора о кэш-пулинге между участниками перечисления на мастер-счёт с точки зрения учёта ничем не обоснованы. Сначала юристы и банк, потом настройка.
Ставка. Беспроцентный займ внутри группы выглядит экономией, но налоговые последствия у него есть и у займодавца, и у заёмщика. Если в группе есть нерезиденты, к этому добавляется трансфертное ценообразование. Об этом подробно в статье «Сделки внутри группы и ТЦО в Казахстане». Ставку и порядок вычета вознаграждения по займам от связанных сторон согласуйте с налоговым консультантом до первого перечисления.
Учёт у дочек. УХ ведёт казначейство группы, но займы должны быть отражены и в бухгалтерии каждой компании. Если дочки работают в своих базах, например в 1С:Бухгалтерии или ERP, нужен обмен или единые правила оформления, иначе проценты в УХ и в регламентированном учёте разойдутся. Как разделить роли между ERP и УХ, мы писали в статье «ERP и Управление холдингом».
Консолидация. Займы и проценты между компаниями группы в консолидированной отчётности исключаются. Если договоры заведены зеркально и проценты считаются по одним правилам, элиминация проходит почти без ручной работы.
Частые ошибки
- Порог «Максимальный остаток» одинаковый для всех участников. Компании с крупными регулярными платежами в начале дня остаются без денег.
- Мастер-счёт открыт в одной валюте, а участники платят в разных. Пул в УХ задаётся с валютой, поэтому под каждую валюту нужен свой.
- Договоры у займодавца и заёмщика заводят разные люди в разное время. Сверка ВГО потом показывает десятки мелких расхождений по процентам.
- Автоматическое размещение включают до того, как настроен обмен с банком. Заявки копятся, казначей их отменяет вручную.
Вопросы и ответы
Можно ли вести нотиональный кэш-пулинг в УХ?
По документации редакции 3.2 в системе реализован только материальный пулинг с реальным переводом денег на мастер-счёт. Нотиональную схему, если банк её предоставляет, обычно отражают как отчётность по остаткам и процентам банка или делают доработку.
Нужен ли отдельный договор под каждый транш?
Нет. Для повторяющихся займов в УХ предусмотрены рамочные договоры внутригруппового финансирования: потребность закрывается траншем в их рамках.
Пул формирует платёжки автоматически?
Регламентное задание создаёт заявки на внутреннее перемещение денег, а не платёжные поручения. Дальше заявки идут по обычному маршруту казначейства.
Подойдёт ли это группе из трёх компаний?
Займы — да, их удобно вести с первого дня. Кэш-пулинг окупается, когда компаний больше, оборот стабильный и счета в одном банке. Для маленькой группы часто хватает платёжного календаря и разовых займов.