Топтың бір компаниясының шотында бос 400 млн ₸ жатыр, ал көрші компанияда бір аптадан кейін кассалық алшақтық болады да, ол нарықтық мөлшерлемемен овердрафт алу үшін банкке барады. Мұндай көріністі біз жобаның басында әр холдингте дерлік көреміз. Топта ақша бар, бірақ ол заңды тұлғаларда «құлыптаулы», ал оны тез аударып, дұрыс ресімдеуге ешкім үлгермейді.
Шешім екеу және олар бірін-бірі толықтырады: топішілік қарыздар және кэш-пулинг. Төменде олардың айырмашылығын, Қазақстанға арналған типтік 1С:Управление холдингом осының қайсысын істей алатынын және баптау кезінде әдетте қай жерде сүрінетінін талдаймыз.
Қарыз бен кэш-пулингтің айырмашылығы
Топішілік қарыз — кәдімгі шарт: бір компания екіншісіне ақшаны мерзімге, пайызбен, кесте бойынша береді. Шешім нақты қажеттілікке қабылданады, ал сома мен шарттар алдын ала белгілі.
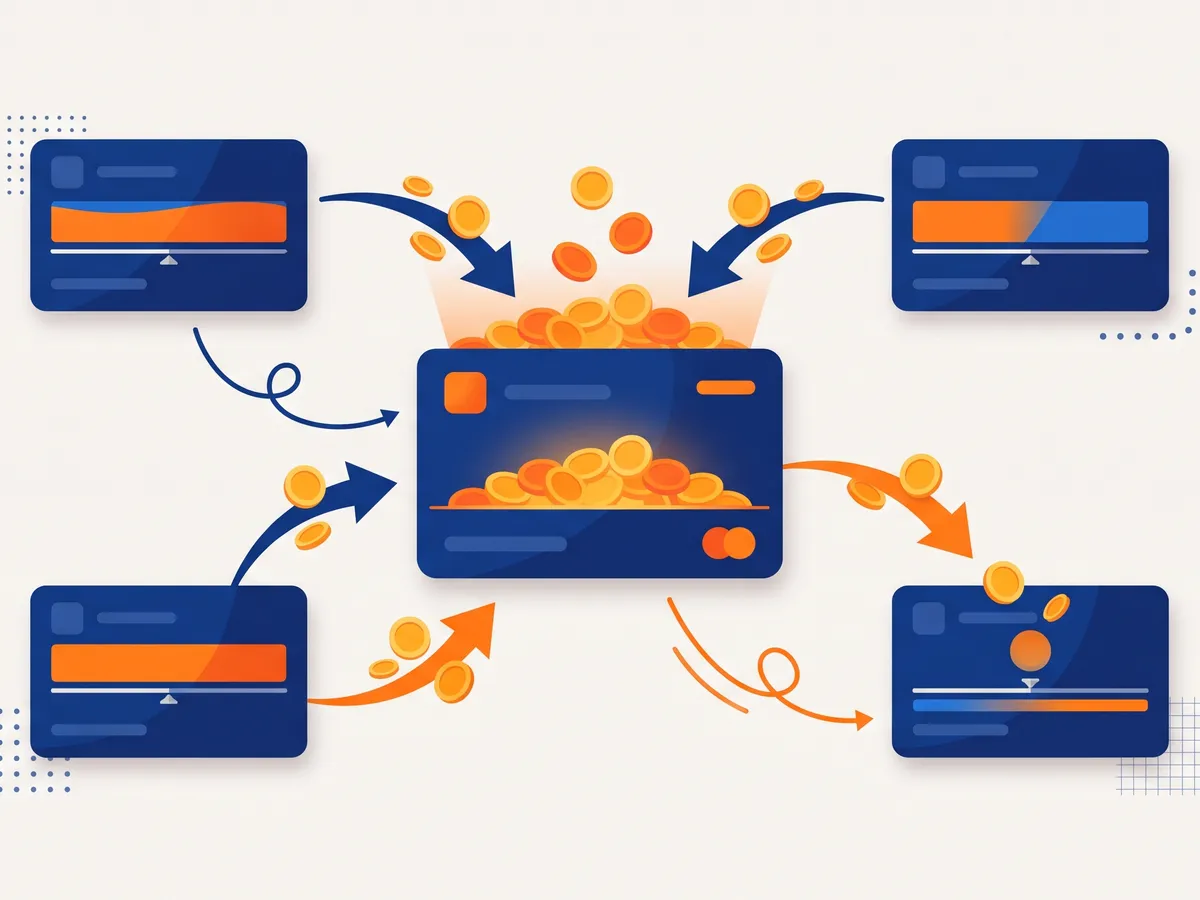
Кэш-пулинг — бір реттік мәміле емес, механизм. Бірнеше компанияның шоттарындағы қалдықтар тұрақты түрде бір шотқа — мастер-шотқа жиналады да, сол жерден ақша қажет жерге қайта бөлінеді. Мақсат — еншілес компаниялардың шоттарында артық өтімділікті ұстамау, банктерге аз пайыз төлеу және топтың ақшасын бір жерден көру.
| Топішілік қарыз | Кэш-пулинг | |
|---|---|---|
| Бастама | Нақты компанияның қажеттілігі | Барлық қатысушыларға арналған тұрақты ереже |
| Ресімдеу | Әр мәмілеге жеке шарт немесе транштары бар негіздемелік шарт | Пул, мастер-шот және қатысушылар мен мастер-шот иесі арасындағы шарттар |
| Сома | Тіркелген немесе лимит шегінде | Белгіленген қалдықтан асқанның бәрі |
| Ақша қозғалысының жиілігі | Сирек | Күн сайын немесе кесте бойынша |
| Кімге сәйкес келеді | Кез келген топқа | Бір банкте бірнеше компаниясы және тұрақты айналымы бар топтарға |
Іс жүзінде кэш-пулинг қарыздарсыз дерлік өмір сүрмейді: заңды тұрғыдан артық ақшаны мастер-шотқа аудару да қарыз немесе қаражатты орналастыру болып табылады, оған шарт қажет.
УХ-тағы кэш-пулинг: типтік конфигурацияда не бар
Қазақстанға арналған 1С:Управление холдингом құжаттамасында (3.2 редакциясы) кэш-пулингке «Казначейство» тарауында жеке бөлім арналған. Ондағы маңызды ескерту: жүйеде тек материалдық кэш-пулинг іске асырылған, яғни артық өтімділігі бар қатысушылардың ақшасы мастер-шотқа нақты аударылады. Шартты (нотиональды) пулинг, яғни банк ақшаны қозғамай, пайызды есептеу үшін ғана қалдықтарды «жинақтайтын» схема, типтік құралдармен жүргізілмейді.
Өтімділік пулы
Баптау «Казначейство» бөліміндегі «Пулы ликвидности» анықтамалығынан басталады. Пулдың басында мыналар көрсетіледі:
- пул валютасы;
- ұйым — мастер-шоттың иесі;
- мастер-шоттың өзі;
- операцияға өтінімдерге түсетін ақша қаражаты қозғалысының бабы.
Кестелік бөлікте — қатысушылардың шоттары. Әр шот үшін негізгі және қарсы шарт, шот бойынша ең жоғары сома және ҚЖО беріледі. Ең жоғары сома — шекті мән: одан асқанның бәрі мастер-шотқа кетеді.
Айналық шарттар мен контрагенттер
Заңды тұлғалар арасында ақша аудару үшін топтың әр компаниясы базада контрагент ретінде де, өз банк шоттарымен бірге болуы тиіс. Ол үшін пул формасында «Внутригрупповые контрагенты» көмекшісі бар. Ол топ ұйымын контрагентпен салыстырады, ал контрагент жоқ болса, оны айналық түрде жасауды ұсынады. Банк шоттарымен де солай.
«Встречный договор» командасы негізгі шарт бойынша айналық топішілік шартты толтырады. Ұсақ-түйек сияқты, бірақ болашақ ТІО салыстыруы дәл осы қадамда жиі бұзылады: қарыз берушіде «Заем выданный» шарты бір шарттармен, ал қарыз алушыда «Заем полученный» басқа күнмен немесе мөлшерлемемен қолмен енгізілген. Шарттар айналық жасалса, салыстыру порталындағы алшақтықтар бірнеше есе азаяды. Салыстыру мен элиминацияның өзі қалай құрылғанын «Топішілік айналымдар және элиминация» мақаласында талдадық.
Ақша мастер-шотқа қалай кетеді
«Автоматическое размещение» жалаушасы бар шоттар үшін «Перевод излишков денежных средств» регламенттік тапсырмасы ақшаны мастер-шотқа ішкі орын ауыстыруға өтінімдерді өзі жасайды. Жалауша алынып тасталса, өтінімдерді «Создание заявок на размещение свободных остатков денежных средств» өңдеуімен қолмен жасайды.
Назар аударыңыз: жүйе төлем тапсырмаларын емес, өтінімдерді жасайды. Одан әрі олар топтың кез келген төлемі сияқты жолдан өтеді: төлем күнтізбесі, төлемдер тізілімі, банкке жүктеп шығару. Бұл бақылау үшін ыңғайлы, бірақ қазынашылық пен банкпен алмасу бұрыннан жұмыс істеуін талап етеді. Оларсыз автоматты пулинг ілулі тұрған өтінімдер үйіндісіне айналады. Процесс туралы толығырақ — «Холдинг қазынашылығы» мақаласында, банктермен алмасу туралы — «УХ-ты банктермен интеграциялау» мақаласында.
УХ төлем күнтізбесінде қалдықтарды өтімділік пулы бойынша да топтауға болады, сондықтан қазынашы компаниялардың шоттарын ғана емес, тұтас пул бойынша көріністі де көреді.
Топішілік қарыздар: шарттар, пайыздар, өтінімдер
Қаржыландыру шарттары
УХ-та қарыздар қаржыландыру шарттары ретінде жүргізіледі. Құжаттамада түрлері көрсетілген: «Кредит», «Заем выданный», «Заем полученный», «Депозит», «Минимальный неснижаемый остаток», «Овердрафт». Әрқайсысында шарт параметрлері бойынша құрылатын есеп айырысу кестесі бар: мерзімдер, мөлшерлеме, пайызды есептеу және төлеу тәртібі.
Пайыз үшін мерзім соңында немесе мерзімді түрде төлеуді таңдауға болады: кезең ұзақтығымен, санақ күнімен және төлеу күні демалысқа түссе, ауыстыру ережесімен — ауыстырмау, келесі немесе алдыңғы жұмыс күніне. Бұл ұсақ-түйек сияқты, бірақ қарыз беруші мен қарыз алушы кестелері арасындағы бір күндік алшақтық пайыз бойынша айырма береді, оны кейін салыстыру кезінде іздейді.
Егер қарызда ковенанттар болса, қаржыландыру шарттарында оларды есепке алу көзделген. Бұл көбіне банк кредиттеріне қатысты, бірақ шектеулері бар ішкі қарыздар да кездеседі. Шарттардың лимиттермен қалай байланысатыны «УХ-та шарттар мен лимиттерді басқару» мақаласында сипатталған.
Қаржыландыруды тартуға өтінім
Біздің ойымызша, холдинг үшін ең пайдалы бөлік — қажеттіліктен қарызға дейінгі процесс. Ақша қажет компания «Заявка на привлечение финансирования» құжатын ресімдеп, қалаған түрін көрсетеді:
- жаңа кредит;
- жаңа топішілік қарыз;
- кредит желісінің траншы;
- топішілік қарыздың траншы (бұрын жасалған топішілік қаржыландыру шарты шеңберінде).
Өтінімде сома, мерзім, қалаған мөлшерлеме және пайызды төлеу кезеңділігі беріледі. Солар бойынша пайыздың алдын ала кестесі есептеледі және ол АҚҚБ лимиттерімен бақыланады. Одан әрі «Выбор способов покрытия потребности в финансировании» өңдеуі қазынашыға қажеттілікті немен жабуға болатынын көрсетеді: ашық кредит лимиттерімен, кредит желілерімен немесе топішілік қарыздардың негіздемелік шарттарымен. Өтінімді қажетті жолға ауыстырады, ал жүйе құжаттарды жасайды.
Логика қарапайым және дұрыс: алдымен топтың ақшасы, содан кейін банк. Құжаттамада реттілік дәл солай сипатталған: жаңа кредиттер сатып алу рәсімі және банкті таңдау арқылы тартылады, содан кейін ақша өтінім берген ұйымдарға топішілік қарыздармен беріледі.
Қазір тобыңызда компаниялар арасында ақша қалай аударылатынын сипаттаңыз — бұл процесті УХ-та сіздің деректеріңізде көрсетеміз және қандай шарттар мен пулдар қажет болатынын шамалаймыз.
Іске қосар алдында нені ескеру керек
Техникалық тұрғыдан пулды бір күнде баптауға болады. Жобалар басқа нәрседен тұралайды.
Шарттық база. Қатысушылар арасында қол қойылған қарыз шарттары немесе кэш-пулинг туралы шарт болмаса, мастер-шотқа аударымдар есеп тұрғысынан ештеңемен негізделмейді. Алдымен заңгерлер мен банк, содан кейін баптау.
Мөлшерлеме. Топ ішіндегі пайызсыз қарыз үнемдеу болып көрінеді, бірақ оның қарыз берушіге де, қарыз алушыға да салықтық салдары бар. Егер топта бейрезиденттер болса, оған трансферттік баға белгілеу қосылады. Бұл туралы толығырақ «Топ ішіндегі мәмілелер және Қазақстандағы ТББ» мақаласында. Мөлшерлемені және байланысты тараптардан алынған қарыздар бойынша сыйақыны шегеру тәртібін алғашқы аударымға дейін салық кеңесшісімен келісіңіз.
Еншілес компаниялардағы есеп. УХ топтың қазынашылығын жүргізеді, бірақ қарыздар әр компанияның бухгалтериясында да көрсетілуі тиіс. Егер еншілес компаниялар өз базаларында, мысалы 1С:Бухгалтерия немесе ERP жүйесінде жұмыс істесе, алмасу немесе бірыңғай ресімдеу ережелері қажет, әйтпесе УХ-тағы және регламенттелген есептегі пайыздар алшақтайды. ERP мен УХ арасында рөлдерді қалай бөлу керегін «ERP және Управление холдингом» мақаласында жаздық.
Шоғырландыру. Топ компаниялары арасындағы қарыздар мен пайыздар шоғырландырылған есептілікте алып тасталады. Егер шарттар айналық енгізілсе және пайыздар бір ережемен есептелсе, элиминация қолмен жұмыссыз дерлік өтеді.
Жиі кездесетін қателер
- «Ең жоғары қалдық» шегі барлық қатысушыларға бірдей. Күннің басында ірі тұрақты төлемдері бар компаниялар ақшасыз қалады.
- Мастер-шот бір валютада ашылған, ал қатысушылар әртүрлі валютада төлейді. УХ-та пул валютамен беріледі, сондықтан әр валютаға жеке пул қажет.
- Қарыз беруші мен қарыз алушының шарттарын әртүрлі адамдар әртүрлі уақытта енгізеді. Кейін ТІО салыстыруы пайыз бойынша ондаған ұсақ алшақтықты көрсетеді.
- Автоматты орналастыруды банкпен алмасу бапталмай тұрып қосады. Өтінімдер жиналады, қазынашы оларды қолмен болдырмайды.
Сұрақтар мен жауаптар
УХ-та нотиональды кэш-пулинг жүргізуге бола ма?
3.2 редакциясының құжаттамасы бойынша жүйеде ақшаны мастер-шотқа нақты аударатын материалдық пулинг қана іске асырылған. Нотиональды схеманы, егер банк оны ұсынса, әдетте банктің қалдықтары мен пайыздары бойынша есептілік ретінде көрсетеді немесе пысықтау жасайды.
Әр траншқа жеке шарт қажет пе?
Жоқ. Қайталанатын қарыздар үшін УХ-та топішілік қаржыландырудың негіздемелік шарттары көзделген: қажеттілік олардың шеңберіндегі траншпен жабылады.
Пул төлем тапсырмаларын автоматты түрде қалыптастыра ма?
Регламенттік тапсырма төлем тапсырмаларын емес, ақшаны ішкі орын ауыстыруға өтінімдерді жасайды. Одан әрі өтінімдер қазынашылықтың әдеттегі маршрутымен жүреді.
Бұл үш компаниядан тұратын топқа сәйкес келе ме?
Қарыздар — иә, оларды алғашқы күннен жүргізу ыңғайлы. Кэш-пулинг компаниялар көп, айналым тұрақты және шоттар бір банкте болғанда ақталады. Шағын топқа көбіне төлем күнтізбесі мен бір реттік қарыздар жеткілікті.