Компаниялар тобының әрқайсысында дерлік «өзара» мәмілелер бар: өндірістік еншілес компания өнімді сауда компаниясына сатады, басқарушы компания қызмет жазады, бір компания екіншісіне қойма жалға береді, ақша қарыздармен ағады. Барлық компаниялар қазақстандық және жалпы режимде жұмыс істегенде, мұндай мәмілелер негізінен қаржы қызметін алаңдатады: оларды салыстырып, шоғырландыру кезінде алып тастау керек. Тізбекте бейрезидент немесе экспорт пайда болған бойда қаржы қызметіне салық органы қосылады, ал сұрақ басқаша болады: мәміле қандай бағамен өтті және бұл бағаның нарықтық екенін дәлелдей аласыз ба.
Біз салық бойынша кеңес бермейміз, 1С енгіземіз. Сондықтан бұл мақалада заңды түсіндіру емес, жобаларда көретініміз бар: топішілік мәмілелер бойынша қандай деректерді сақтау керек, оларды әдетте қай жерде жоғалтады және ТББ бойынша құжаттарды дайындау қазба жұмысына айналмауы үшін 1С-та есепті қалай құру керек.
ТББ деген не және оның топқа қатысы
Қазақстанда трансферттік баға белгілеуді жеке заң — ҚР «Трансферттік баға белгілеу туралы» заңы реттейді. Оның мәні — бақыланатын мәмілелердегі баға нарықтық бағаға сәйкес келуі тиіс, ал сәйкес келмесе, салық органы салық салынатын кірісті түзетуге және салықтарды қосымша есептеуге құқылы.
Бақылауға бірінші кезекте халықаралық іскерлік операциялар, мысалы экспорт, импорт, бейрезиденттермен мәмілелер түседі. Мұнда тараптардың байланыстылығы маңызды, бірақ тақырыпты толық қамтымайды: мәмілелердің бір бөлігі тараптардың байланысты-байланыссыздығына қарамастан бақыланады. Сондай-ақ салық төлеушілердің белгілі бір санаттары жүргізетін мәмілелер мониторингі және құжаттамаға қойылатын талаптар бар.
Нақты шектерді, бақыланатын операциялардың тізбелерін, есептіліктің мерзімдері мен нысандарын мұнда әдейі келтірмейміз. Олар өзгерген, ал оларды салық кеңесшісінсіз тобыңызға қолдану қауіпті. Біздің міндетіміз — кеңесшінің немесе салық органының кез келген сұрағына сізде деректер болуы.
Топ ішінде қандай мәмілелер жиі кездеседі
| Мәміле | Баға туралы не сұрайды | Деректер әдетте қай жерде жоғалады |
|---|---|---|
| Еншілес компаниялар арасында тауарлар мен өнімді сату | Үшінші тұлғаларға салыстырмалы бағалар, үстеме | «Өзіміздікілерге» арналған прайс коммерциялық директордың Excel файлында тұрады |
| Басқарушы компанияның қызметтері | Қызметтер құрамы, есептеу базасы, үстеме | Бөлу есебі актімен бірге сақталмайды |
| Қарыздар | Мөлшерлеме, мерзімдер, қамтамасыз ету | Тараптардағы шарттар әртүрлі енгізілген |
| Мүлікті жалға беру | Нарықпен салыстырғандағы жалдау мөлшерлемесі | Мөлшерлеменің негіздемесі жоқ |
| Топтың сауда үйі арқылы экспорт | Өндірушіден соңғы сатып алушыға дейінгі бағалар тізбегі | Деректер әртүрлі компаниялардың базаларына шашыраған |
Екі тақырып туралы бөлек толығырақ жаздық: «Басқарушы компанияның шығындарын бөлу» және «Топішілік қарыздар және кэш-пулинг».
Бағаны тексеру әдістері және оларға арналған деректер
Заң ЭЫДҰ қағидаттарына жақын әдістер жиынтығын қолданады: байланыссыз мәмілелердің бағасымен салыстыру, кейінгі өткізу бағасы, «шығындар плюс», салыстырмалы рентабельділік, пайданы бөлу. Қай әдіс қолданылатынын кеңесші шешеді. Бірақ әр әдіс өз деректерін талап етеді және олардың көп бөлігін есеп жүйесі береді.
- Салыстырмалы баға. Сол кезеңдегі байланыссыз сатып алушыларға сол номенклатураның бағалары қажет. Бұл топтан тыс контрагенттер бойынша іріктелген 1С-тағы сату деректері.
- Кейінгі өткізу бағасы. Тізбек қажет: еншілес компания топ ішінде қандай бағамен сатып алды және әрі қарай қандай бағамен сатты. Егер сатып алушы мен сатушы есепті әртүрлі базаларда жүргізсе, тізбекті қолмен жинауға тура келеді.
- Шығындар плюс. Тауардың немесе қызметтің өзіндік құны және үстеме қажет. БК қызметтері үшін — базалары бар шығындарды бөлу есебі.
- Салыстырмалы рентабельділік. Басқарушылық есептілік бойынша компанияның немесе сегменттің рентабельділігі қажет.
Біздің тәжірибемізден: кеңесші деректерді шарттар мен кезеңдер бөлінісінде сұрайды, ал бухгалтерия шоттар бойынша айналымдарды береді. Біреуін екіншісіне аудару негізгі уақытты жейді. Егер шарттар бойынша аналитика алғашқы күннен жүргізілсе, бұл қадам дерлік жоғалады.
Барлық дерлік жағдайда топ контрагенттерінің бірыңғай анықтамалығынсыз және шарттар бойынша мұқият аналитикасыз ештеңе жиналмайды.
1С-та нені жүргізу керек: практикалық схема
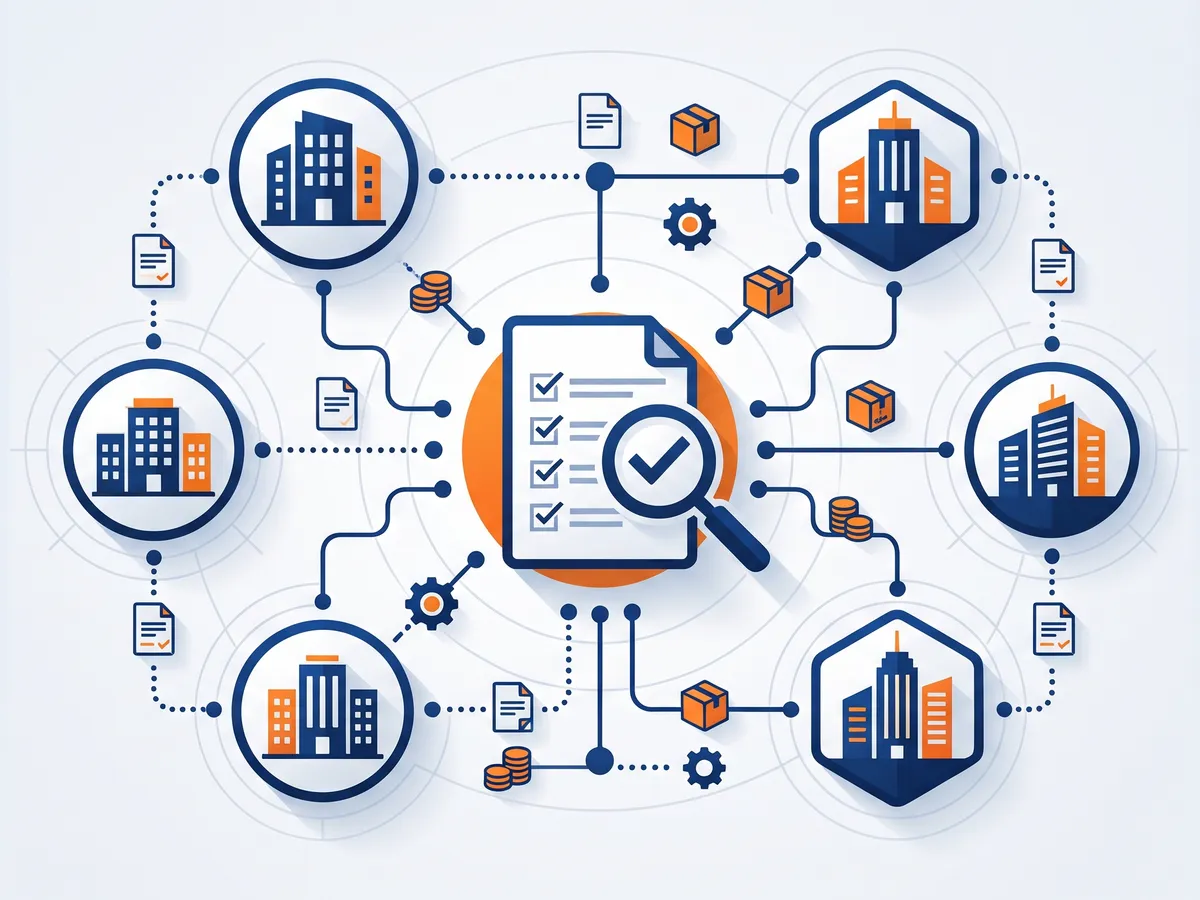
Қазақстанға арналған 1С:Управление холдингом құжаттамасынан трансферттік баға белгілеу бойынша мониторингке немесе құжаттамаға арналған типтік есепті таппадық. Мұндай нысандарды әдетте кеңесші дайындайды немесе пысықтау жасалады. Бірақ деректер негізі типтік механизмдерге жақсы түседі.
1. Контрагенттер мен шарттардағы «топішілік» белгісі
Топтың барлық компаниялары топішілік контрагенттер ретінде белгіленуі, ал олардың арасындағы шарттар айналық байланыстырылуы тиіс. УХ-та бұл үшін топ ұйымдарын контрагенттермен салыстыратын және оларды айналық жасайтын көмекші бар. Біз оны қарыздар мен кэш-пулинг туралы мақалада сипаттадық. Бұл — онсыз ТІО салыстыруы да, мәмілелер бойынша есеп те жұмыс істемейтін бірінші нәрсе.
2. Шарт мәміле карточкасы ретінде
УХ-тың шарттарды басқару ішкі жүйесінде шарт талаптарды, есеп айырысу кестесін, нұсқаларды және қосымша келісімдерді сақтайды. ТББ үшін шартқа кейін сұралатынды қосқан пайдалы: бағаны анықтау әдісі, есептеуге немесе негіздемеге сілтеме, жеткізу валютасы мен базисі. Мұның бір бөлігі стандартты деректемелер мен тіркелген файлдарға, бір бөлігі бағдарламалаусыз қосымша деректемелерге салынады. Толығырақ — «УХ-та шарттар мен лимиттерді басқару» мақаласында.
3. Бастапқы құжаттар — компаниялардың есеп базаларында
Сату, сатып алу, актілер мен шот-фактуралар компания есеп жүргізетін жерде жүргізіледі: Қазақстанға арналған 1С:Бухгалтерия, 1С:ERP немесе УХ-тың өзінде. Топтың номенклатурасы мен контрагенттерінің бірыңғай болуы маңызды. Бұған қалай жетуге болатынын «Топтың НСА-сын басқару» мақаласында талдаймыз. Еншілес компаниялардың ERP жүйесін топ деңгейінде УХ-пен қалай байланыстыру керегі «ERP және Управление холдингом» мақаласында сипатталған.
4. Толықтықты бақылау ретінде ТІО салыстыруы
УХ-тағы топішілік операцияларды салыстыру порталы шоғырландыру міндетін шешеді, бірақ сонымен бірге барлық мәмілелердің екі жақта да және бірдей сомада көрсетілгенін көрсетеді. Салыстырудағы алшақтықтар — бұл дерлік әрқашан ТББ деректеріндегі алшақтықтар. Салыстыру мен элиминация туралы — «Топішілік айналымдар және элиминация» мақаласында.
5. Топ мәмілелері бойынша есеп
Осы деректерден тізілім құрылады: контрагент, шарт, мән, көлем, баға, валюта, кезең. 1С:Управление холдингом жүйесінде оны әдетте жиналған деректердегі есептілік нысаны ретінде немесе пысықтау-есеп ретінде жасайды. Кеңесшіге сандарды жинау емес, әдістерді тексеру қалады.
Егер топішілік мәмілелер бойынша деректерді дайындау сізде жыл сайын бес базадан жүктеп шығарудан басталса, бізге жазыңыз. Топ мәмілелерінің тізілімін 1С-та қалай жинау керегін көрсетеміз.
Жылға арналған чек-парақ
Құжаттарды дайындау кезіне бәрі қол астында болуы үшін клиенттерге қысқа айлық және жылдық ырғақ ұстауға кеңес береміз.
Ай сайын:
- топ компаниялары арасындағы жаңа шарттар айналық, бағаны анықтау әдісімен және тіркемедегі негіздемемен енгізілген;
- ТІО салыстыруы ашық алшақтықсыз жабылған;
- БК актілері айдың бөлу есебімен бірге сақталған;
- «өзіміздікілерге» бағаның өзгерістері телефондағы уағдаластықпен емес, құжатпен ресімделген.
Жылына бір рет:
- топ мәмілелерінің тізілімі жүктеп шығарылып, кеңесшіге берілген;
- қарыздар мен жалға беру бойынша мөлшерлемелер тексеріліп, БК қызметтеріне үстеме қайта қаралған;
- кеңесші заңның қолданыстағы редакциясының қандай талаптары биыл топқа қолданылатынын растаған.
Бұл жалықтыратын жұмыс, бірақ ол жыл соңындағы апталарды емес, айына бірнеше сағатты алады.
Көбіне қай жерде қателеседі
«Өзіміздікілерге» бағалар тіркелмейді. Коммерциялық директор телефонмен келісті, бухгалтер шоттағы бағамен өткізді. Бір жылдан кейін санның қайдан шыққанын ешкім түсіндіре алмайды.
Айналық шарттар сәйкес келмейді. Сатушыда шарт теңгемен, сатып алушыда долларда. Қарыз берушіде мөлшерлеме 12%, қарыз алушының базасында 10%, себебі ескі нұсқа бойынша енгізген.
Есептеусіз БК қызметтері. Акт бар, сома бар, ал ол шыққан бөлу есебі жоқ.
Деректерді жыл соңында жинайды. Бұл уақытқа қарай қызметкерлердің бір бөлігі кетіп қалған, ал шарттардың бір бөлігі қосымша келісімдермен өзгерген.
Заңды интернеттегі ескі мақалалар бойынша оқиды. Қазақстандағы ТББ талаптары өзгерген. Шектерді, мерзімдерді және нысандарды заңның қолданыстағы редакциясы бойынша және кеңесшімен тексеріңіз.
Сұрақтар мен жауаптар
ТББ топтың екі қазақстандық компаниясы арасындағы мәмілелерге қатысты ма?
Заң бірінші кезекте халықаралық операцияларға бағытталған, бірақ жекелеген ішкі мәмілелер де бақылауға түсуі мүмкін, ал ел ішіндегі төмендетілген немесе асырылған бағалардың салықтық салдары басқа нормалар бойынша да болуы мүмкін. Сіздің құрылымыңыз үшін жауапты салық кеңесшісі береді.
1С:УХ ТББ мониторингі бойынша есептілікті өзі қалыптастыра ала ма?
Типтік конфигурацияның құжаттамасынан мұндай есепті таппадық. Әдетте УХ-ты деректер көзі ретінде пайдаланады: шарттар, мәмілелер, салыстыру, ал нысанды кеңесші дайындайды немесе пысықтау жасалады.
Бірінші кезекте не істеу керек?
Топ компанияларының бірыңғай анықтамалығы және айналық шарттар. Онсыз салыстыру да, мәмілелер тізілімі де жұмыс істемейді.
Бұл үшін дәл УХ қажет пе?
Егер компаниялар екі-үшеу болса және олар бір базада болса, тізілімді есеп жүйесіндегі есеппен де жинауға болады. УХ компаниялар көп, базалар әртүрлі және қатар шоғырландыру жүргенде қажет.