«А бюджеты в КА есть?» — один из первых вопросов финансового директора на демонстрации. Короткий ответ для казахстанской версии: в самой типовой конфигурации 1С:Комплексная автоматизация для Казахстана полноценного бюджетирования нет, но для неё выпускается отдельный модуль «Бюджетирование». А часть задач планирования решается типовыми средствами казначейства. Разберём, что выбрать и как не утонуть в бюджетной модели.
Что есть в КА без модуля
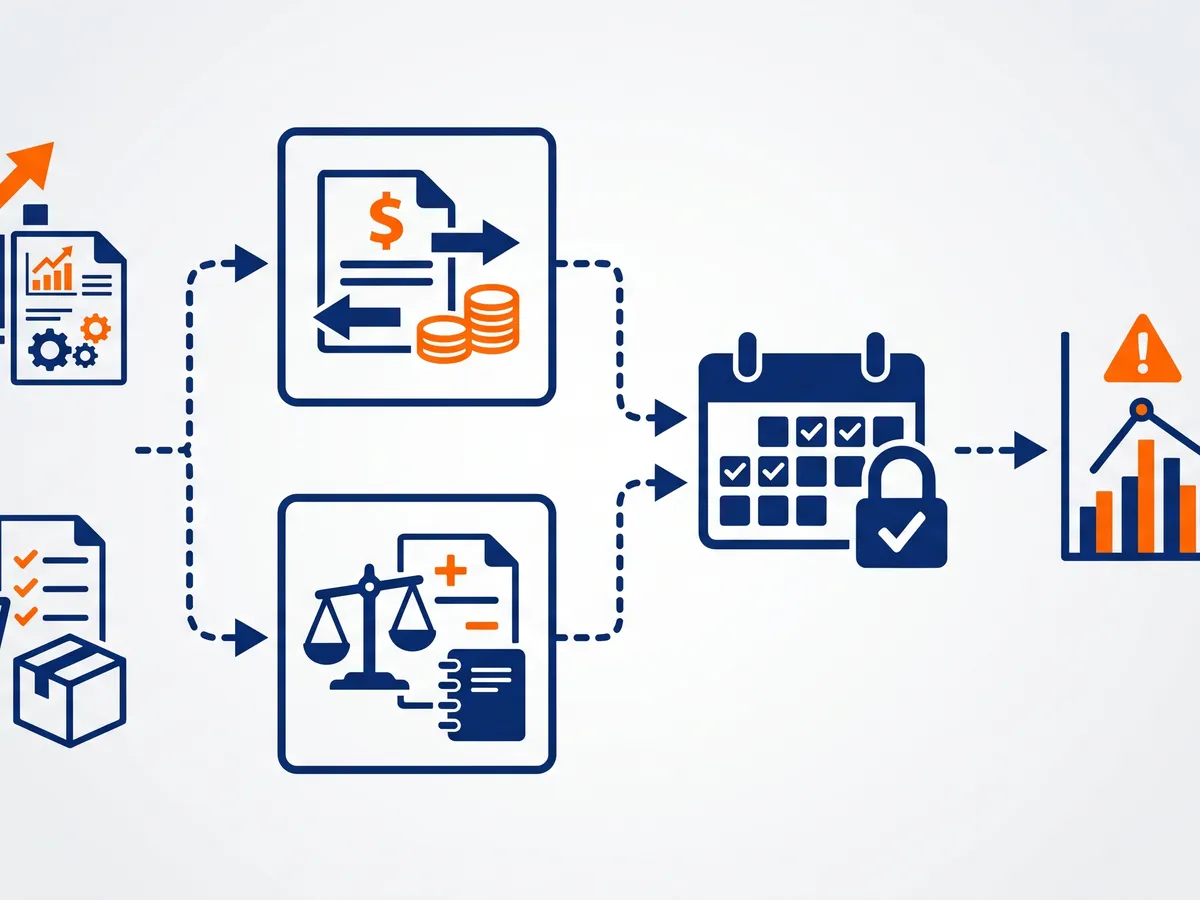
Даже без бюджетирования в КА можно планировать деньги и контролировать расходы:
- платёжный календарь — плановые поступления от клиентов и платежи поставщикам по датам;
- заявки на расходование денежных средств с согласованием;
- лимиты расходования по статьям движения денежных средств на период.
Для многих компаний среднего размера этого достаточно, чтобы управлять ликвидностью. Подробно — в статье «Казначейство и платёжный календарь в КА».
Чего здесь нет: бюджета доходов и расходов (БДР) с план-фактом по статьям, сценариев «оптимистичный / пессимистичный», согласования бюджета по подразделениям, прогнозного баланса.
Модуль «Бюджетирование» для КА
Для 1С:Комплексная автоматизация 8 для Казахстана выпускается отдельное решение — модуль «Бюджетирование». Его релизы публикуются вместе с релизами КА, история версий есть на pro1c.kz и на портале обновлений. Модуль выходит под определённые версии конфигурации, поэтому перед обновлением КА проверяем, есть ли для новой версии совместимый релиз модуля, — иначе обновление придётся отложить.
Состав модуля и условия поставки мы показываем на демонстрации на актуальном релизе: функциональность меняется от версии к версии, и описывать её по памяти мы не будем.
Если нужен консолидированный бюджет группы компаний, бюджетные модели с многоуровневым согласованием и план-факт по ЦФО, честнее сразу смотреть в сторону 1С:ERP — там бюджетирование входит в типовую конфигурацию. Сравнение — в статье «1С:ERP или Комплексная автоматизация».
С чего начинать: методология, а не программа
Самая дорогая ошибка в бюджетировании — начинать с настройки. Сначала на бумаге (или в Excel) нужно ответить:
- Какие бюджеты нужны. Обычно два: БДДС (деньги) и БДР (доходы и расходы). Прогнозный баланс нужен немногим.
- Кто отвечает за статьи. Каждая статья бюджета — за конкретным руководителем: продажи — коммерческий директор, ФОТ — HR, аренда — АХО.
- Какой горизонт и шаг. Год с разбивкой по месяцам — стандарт. Для БДДС полезно добавить скользящий план на 4–8 недель.
- Откуда берётся факт. Факт должен считаться из документов КА автоматически. Если для факта нужно ручное разнесение, бюджетирование умрёт через три месяца.
Четвёртый пункт и определяет требования к учёту: статьи ДДС и статьи расходов в КА должны совпадать со статьями бюджета или однозначно на них отображаться.
Связка статей учёта и статей бюджета
Типичная картина на старте: в учёте 80 статей расходов, в бюджете — 25. Решение — не переименовывать учётные статьи, а сделать сопоставление: несколько учётных статей сворачиваются в одну бюджетную. Тогда бухгалтерия продолжает работать как привыкла, а финансовый директор видит свою структуру.
Обратная ситуация хуже: в бюджете статья «Маркетинг» разбита на пять подстатей, а в учёте всё идёт одной строкой. Факт по подстатьям получить невозможно. Такое нужно выявить до запуска и поправить учёт.
Порядок внедрения
На проектах мы идём так:
- Наводим порядок в учёте: статьи ДДС, статьи расходов, направления деятельности. Без этого план-факт бессмыслен — см. «Управленческий учёт в КА».
- Запускаем казначейство: заявки, платёжный календарь, лимиты. Это даёт результат уже в первый месяц.
- Строим БДДС, затем БДР — в модуле или, на переходный период, в отчётах КА и Excel.
- Проводим первый цикл план-факта после закрытия месяца и правим структуру.
Первый годовой бюджет почти всегда получается неточным — это нормально. Ценность появляется на втором-третьем цикле, когда руководители начинают объяснять отклонения, а не спорить с цифрами.
Пример структуры БДДС для средней компании
Начинать лучше с бюджета движения денежных средств: он ближе к ежедневной жизни компании, и факт для него берётся прямо из выписок. Пример верхнего уровня статей:
| Раздел | Статьи |
|---|---|
| Поступления от операционной деятельности | Оплаты клиентов опт, оплаты клиентов розница, прочие поступления |
| Выплаты по операционной деятельности | Оплата поставщикам товаров и материалов, логистика, аренда, коммунальные, маркетинг, зарплата, налоги и взносы |
| Инвестиционная деятельность | Покупка оборудования, ремонт помещений |
| Финансовая деятельность | Получение и погашение кредитов, займы между организациями группы, дивиденды |
Внутри каждого раздела — 5–10 статей, не больше. Для каждой статьи заранее определите ответственного и источник плана: продажи — из плана отдела продаж, закупки — из плана продаж и нормативов запасов, зарплата — из штатного расписания.
Бюджетный цикл: кто, что и когда
Технически бюджет можно собрать за день. Организационно нужен цикл:
- До 20-го числа руководители направлений присылают план на следующий месяц.
- До 25-го финансовый директор сводит план, ищет кассовые разрывы, возвращает на доработку.
- До 28-го директор утверждает бюджет; утверждённые суммы становятся лимитами в казначействе.
- После закрытия месяца — план-факт и разбор отклонений больше 10 %.
Если третьего шага нет, бюджет остаётся прогнозом, а не инструментом управления. Связка «утверждённый бюджет → лимиты расходования → заявки» и делает бюджет рабочим: менеджер видит, что лимит по статье исчерпан, ещё до того, как деньги ушли.
Чего ждать в первые месяцы
Честно о трудностях:
- первые два-три месяца отклонения по многим статьям будут большими — планировать тоже нужно учиться;
- часть фактов окажется на «не тех» статьях — придётся уточнять правила разнесения;
- руководители будут просить «ещё одну статью» — держите структуру, иначе план-факт станет нечитаемым.
Как понять, что бюджетирование прижилось
Признаки, по которым мы оцениваем результат через полгода:
- руководители направлений сдают план в срок без напоминаний;
- отклонения по ключевым статьям объясняются причинами, а не «так получилось»;
- лимиты в казначействе пересматриваются раз в месяц, а не отключаются;
- финансовый директор тратит на план-факт часы, а не дни.
Если через полгода ни один признак не выполняется, проблема обычно не в программе, а в том, что у бюджета нет владельца на уровне директора. Тогда стоит упростить модель до БДДС и вернуться к БДР позже.
Ошибки бюджетной модели и как их заметить
Большинство бюджетов ломается не в программе, а в модели. Ошибки, которые мы встречаем чаще всего:
| Ошибка | Как заметить | Что сделать |
|---|---|---|
| Слишком много статей | План-факт не помещается на экран, по половине статей суммы копеечные | Свернуть мелкие статьи в укрупнённые |
| Статья без ответственного | На разборе отклонений никто не может объяснить цифру | Закрепить статью за руководителем направления |
| План вводит финансист за всех | Руководители не узнают свой бюджет и не отвечают за отклонения | План присылает владелец статьи, финансист только сводит |
| Факт разносится вручную | План-факт готов на неделю позже закрытия месяца | Поправить статьи в учёте КА, чтобы факт считался из документов |
| Лимиты отключают «на время» | Заявки проходят сверх лимита без согласования | Пересматривать лимит, а не выключать его |
| Бюджет не пересматривается | В середине года план уже никто не сравнивает с фактом | Ежемесячно уточнять план на оставшиеся месяцы |
Две последние ошибки особенно коварны: формально бюджет есть, отчёты строятся, но решения по ним уже не принимаются. Проверить это просто — спросите, когда последний раз отклонение по статье привело к изменению плана или к отказу в платеже.
Сколько стоит
Лицензия на КА — на странице товара. Методологию и настройку бюджетирования мы считаем по часам: от 22 000 ₸ в час. Сопровождение после запуска — на странице сопровождения 1С:Комплексная автоматизация.
Частые вопросы
Входит ли бюджетирование в типовую КА для Казахстана?
Полноценного бюджетирования в типовой конфигурации нет. Для неё выпускается отдельный модуль «Бюджетирование». Типовыми средствами доступны платёжный календарь, заявки и лимиты расходования.
Можно ли вести бюджет в Excel, а факт брать из КА?
Можно, и для небольших компаний это разумный старт. Главное — чтобы статьи в Excel совпадали со статьями учёта в КА, иначе факт придётся разносить вручную.
Чем бюджетирование в КА отличается от ERP?
В 1С:ERP бюджетирование входит в типовую конфигурацию и рассчитано на группы компаний, бюджетные модели и консолидацию. Для одной-двух организаций обычно достаточно КА с модулем или казначейства.
Сколько статей должно быть в бюджете?
Столько, сколько руководитель готов разбирать каждый месяц. В БДДС мы советуем держать 5–10 статей в каждом разделе: этого хватает, чтобы видеть кассовые разрывы, и при этом план-факт читается за несколько минут. Детализацию лучше оставить в учётных статьях КА и сворачивать её в бюджетные через сопоставление.