Пока все компании группы в Казахстане и отчитываются в тенге, о МСФО 21 вспоминают только при валютных займах. Но стоит появиться дочке в России, Узбекистане или Кыргызстане — или собственнику, которому нужна отчётность в долларах, — и консолидация получает ещё один шаг: пересчёт отчётности из функциональной валюты компании в валюту представления группы. Ошибки на этом шаге аудиторы находят чаще всего, потому что в Excel курс легко «протянуть» не на ту строку.
Ниже — как этот шаг устроен по стандарту, где он настраивается в 1С:Управление холдингом для Казахстана и что мы проверяем первым делом, когда цифры в капитале «не сходятся».
Две валюты, которые нельзя путать
Функциональная валюта — валюта основной экономической среды, в которой работает компания. У казахстанского ТОО это почти всегда тенге, у российской дочки — рубль. Её не выбирают по желанию: она следует из того, в какой валюте продажи, расходы и финансирование.
Валюта представления — валюта, в которой группа показывает консолидированную отчётность. Её выбирает группа: тенге для местных банков и регулятора, доллар или евро для иностранного собственника или кредитора.
Пересчёт по МСФО 21 нужен, когда эти две валюты расходятся. Это не переоценка валютных остатков внутри компании (её делает бухгалтерия каждой дочки в своей базе), а перевод уже готовой отчётности компании в другую валюту. Как устроены курсовые разницы в учёте отдельной компании, мы разбирали в статье «Валютные операции и курсовые разницы в 1С» — это другой уровень той же темы.
Правила пересчёта по МСФО 21
В документации к УХ для Казахстана (редакция 3.2, раздел «Перевод в валюту представления отчётности и консолидация отчётных форм») правила изложены так же, как в стандарте:
- активы и обязательства каждого отчёта о финансовом положении, включая сравнительные данные, пересчитываются по курсу на отчётную дату;
- доходы и расходы пересчитываются по курсам на даты операций;
- все курсовые разницы от пересчёта признаются в прочем совокупном доходе.
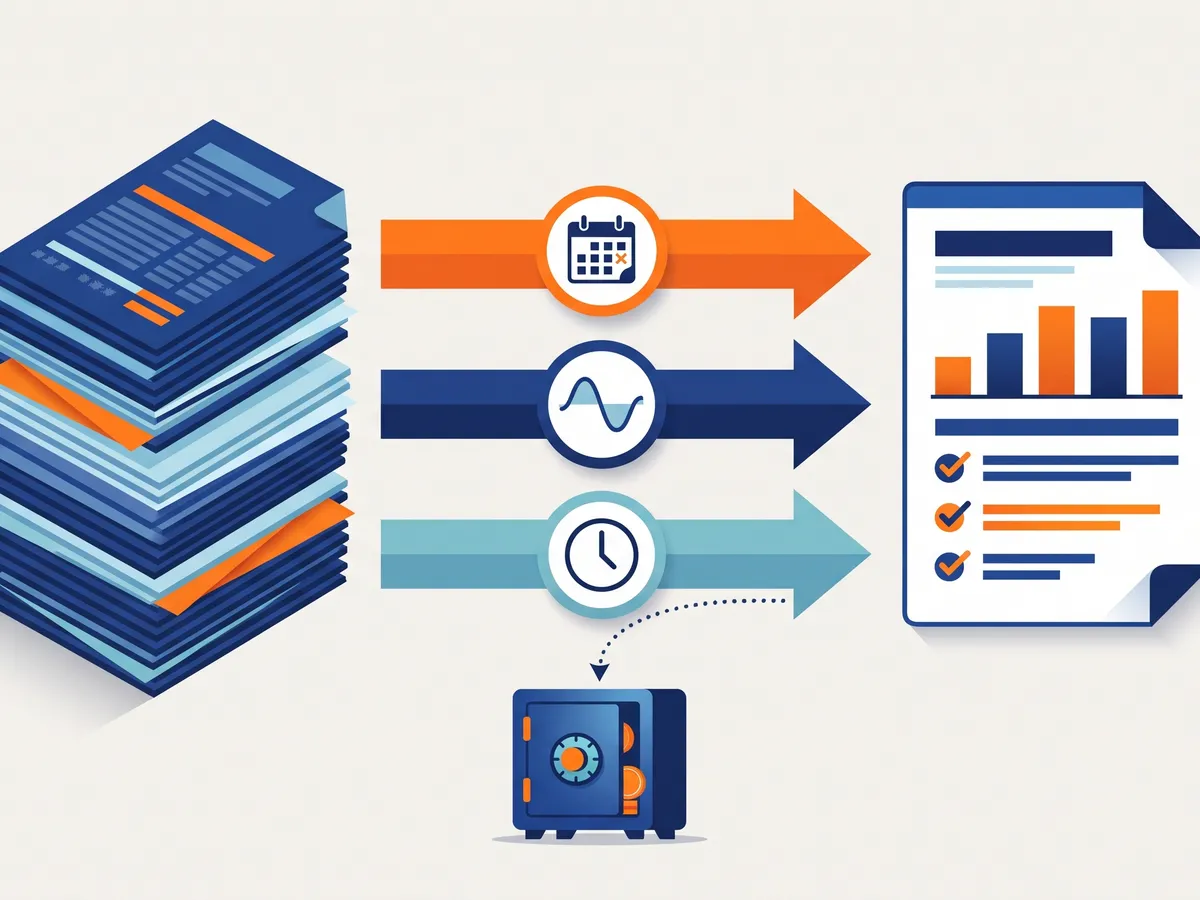
На практике курс на дату каждой операции заменяют средним курсом за период — стандарт это допускает, если курс в течение периода не скакал. Статьи капитала (уставный капитал, эмиссионный доход) берутся по историческому курсу на дату операции. Именно так это описано и в документации УХ: активы и обязательства — по курсу на конец периода, финансовый результат — по среднему, капитал — по историческому.
Разница между пересчитанными активами и пересчитанными обязательствами плюс капиталом и есть трансляционный резерв — курсовая разница, которая копится в капитале, пока группа владеет дочкой.
Пример с цифрами
Возьмём условную дочку в России. Валюта представления группы — тенге. Курсы тоже условные.
| Показатель | Рубли, млн | Курс | Тенге, млн |
|---|---|---|---|
| Чистые активы на начало года | 100 | 5,50 (на начало) | 550 |
| Прибыль за год | 20 | 5,30 (средний) | 106 |
| Чистые активы на конец года | 120 | 5,00 (на конец) | 600 |
| Трансляционный резерв за год | — | — | 600 − 550 − 106 = −56 |
Дочка заработала 20 млн рублей, в отчёте о прибылях группы это 106 млн ₸. Но рубль за год подешевел к тенге, и чистые активы в тенге выросли только на 50 млн. Недостающие 56 млн уходят в прочий совокупный доход со знаком минус. Если эту разницу по ошибке отнести в прибыль, группа покажет курсовой убыток, которого в операциях не было, — и наоборот, в год укрепления рубля «заработает» на курсе.
Два практических следствия. Первое: трансляционный резерв зависит от курса на начало периода, поэтому начальное сальдо капитала в валюте представления надо брать из прошлого периода, а не пересчитывать заново. Второе: при продаже дочки накопленный резерв по ней реклассифицируется из капитала в прибыль или убыток — поэтому его нужно вести по каждой компании отдельно, а не одной суммой на группу.
Как это устроено в 1С:Управление холдингом
В УХ консолидация идёт через экземпляры отчётов: для каждой компании есть оборотно-сальдовая ведомость по МСФО (в документации — АОСВ МСФО), консолидирующая компания складывает их. Пересчёт в валюту тоже выполняется над экземпляром отчёта.
Шаг 1. Курсы по счетам плана МСФО
В плане счетов МСФО для каждого счёта в поле «Вид курса для связанных показателей» указывается курс пересчёта: на конец периода, средний или исторический. По этому курсу пересчитывается остаток счёта на конец периода. Это главная настройка, и делать её надо один раз и аккуратно: если счёт уставного капитала по ошибке пересчитывается по курсу на конец периода, резерв будет «плавать» каждый месяц.
Шаг 2. Счёт трансляционного резерва
В элементе справочника «План счетов БД» для плана счетов МСФО на вкладке «Трансляционный резерв» в поле «Счёт трансляционного резерва» указывается счёт, на который относится курсовая разница от пересчёта.
Шаг 3. Валюта представления в экземпляре отчёта
В экземпляре отчёта АОСВ МСФО дочки на вкладке «Дополнительные реквизиты» добавляется валюта, в которой будет консолидация. Затем на вкладке «Настройки отчёта» в поле «Отображать в валюте» выбирается эта валюта — и ОСВ автоматически пересчитывается по курсам, заданным в плане счетов. Сумма трансляционного резерва на конец периода появляется в АОСВ дочки по статье резерва.
По документации, резерв для консолидации считается так: отчёт о совокупном доходе пересчитывается по среднему курсу за период; начальное сальдо счетов раздела «Капитал» в валюте копируется из конечного сальдо прошлого периода; конечное сальдо капитала — это начальное сальдо плюс обороты по среднему курсу.
Шаг 4. Консолидация периметра
Для консолидирующей организации создаётся экземпляр отчёта и заполняется командой «Заполнить» → «Консолидировать периметр»: показатели складываются по всем организациям периметра, включая элиминирующие. Резерв дочки попадает в АОСВ консолидирующей компании вместе с остальными статьями. Как устроены остальные шаги — доли, элиминация, корректировки — в статье «Консолидация отчётности по МСФО в УХ».
Если дочка ведёт учёт по МСФО прямо в УХ
При транзакционной модели (параллельный учёт по МСФО в регистре бухгалтерии) данные сначала надо превратить в экземпляр отчёта: в виде отчёта по кнопке «Дополнительно» выбирается правило обработки для получения данных из регистров бухгалтерии, а в экземпляре отчёта — то же правило в поле «Правило расчёта» и заполнение «По правилу расчёта». После этого пересчёт идёт так же, как для дочек на трансформационной модели. Чем отличаются модели, мы писали в статье «Трансформация отчётности в МСФО».
Где чаще всего ошибаются
Внутригрупповые остатки в разных валютах. Казахстанская компания выдала заём российской дочке в тенге. У дочки — обязательство в рублях по курсу на конец периода, у материнской — актив в тенге. После пересчёта отчётности дочки суммы обычно совпадают, но курсовая разница по самому займу у дочки уже сидит в её прибыли. Элиминировать надо остатки, а курсовые разницы разбирать отдельно: часть из них при определённых условиях стандарт относит в прочий совокупный доход. Методику мы описывали в статье «Внутригрупповые обороты и элиминация».
Гудвил и корректировки справедливой стоимости. Если гудвил возник при покупке иностранной дочки, по МСФО 21 он считается активом этой дочки и пересчитывается по курсу на отчётную дату. Если его держат в тенге «на уровне группы», резерв недосчитан.
Средний курс без проверки сезонности. У компании с выручкой, сконцентрированной в одном квартале, простое среднее за год может заметно отличаться от взвешенного. Тогда лучше пересчитывать помесячно: УХ закрывает каждый месяц своим экземпляром отчёта, и годовые цифры получаются суммой месяцев.
Источник курсов. Для тенге в Казахстане обычно берут курсы Национального банка РК. Если у группы валюта представления — доллар, а у дочки — рубль, нужен кросс-курс, и его источник стоит записать в учётную политику группы. В УХ курсы ведутся в справочнике валют, загрузку настраивают при внедрении.
Функциональная валюта «по привычке». Казахстанская компания, которая продаёт нефть за доллары и кредитуется в долларах, может иметь функциональную валюту доллар. Это решение принимается по критериям стандарта вместе с аудитором до настройки, а не после первого отчёта.
Чек-лист перед первой консолидацией с иностранной дочкой
- Для каждой компании группы записана функциональная валюта и основание выбора.
- Определена валюта представления, а если отчётность нужна в двух валютах — обе.
- В плане счетов МСФО у каждого счёта заполнен вид курса; отдельно проверены счета капитала.
- Назначен счёт трансляционного резерва и выбрано, ведётся ли резерв в разрезе компаний.
- Исторические курсы по капиталу и входящий резерв на дату перехода взяты из последней проверенной отчётности.
- Настроена загрузка курсов и согласован источник кросс-курсов.
- Пробный пересчёт за прошлый закрытый период сверен с отчётностью, которую уже подписал аудитор.
Последний пункт экономит больше всего времени: если пробный пересчёт совпал с прошлогодней отчётностью, настройки верны, и дальше можно работать по регламенту. Если не совпал, расхождение почти всегда находится в капитале.
Подробнее о возможностях программы — в карточке 1С:Управление холдингом. Если у группы есть и производственные компании на ERP, посмотрите, как МСФО ведётся там — в статье «МСФО и управленческий учёт в 1С:ERP».
Частые вопросы
Можно ли показать консолидированную отчётность сразу в двух валютах?
Да, методически это два пересчёта одной и той же отчётности. В экземпляр отчёта можно добавить несколько валют в дополнительных реквизитах; как удобнее построить выпуск двух комплектов, решаем на проектировании.
Нужно ли пересчитывать отчётность казахстанских дочек, если валюта представления — тенге?
Нет, если их функциональная валюта тоже тенге. Пересчёт нужен только компаниям, у которых функциональная валюта отличается от валюты представления.
Что делать с трансляционным резервом, если дочку продали?
По МСФО 21 накопленный по ней резерв реклассифицируется из капитала в прибыль или убыток в периоде выбытия. Поэтому резерв удобно вести в разрезе компаний с первого дня.
Как быть со страной с гиперинфляцией?
Для валюты гиперинфляционной экономики МСФО 21 требует сначала пересчитать отчётность по МСФО 29, а потом переводить по курсу на отчётную дату все статьи, включая доходы и расходы. Типового сценария под это мы не обещаем: такие случаи решаем отдельной методикой и настройкой правил.