В большинстве групп Казахстана МСФО-отчётность до сих пор делается так: бухгалтерия закрывает период в своих базах, выгружает оборотно-сальдовую ведомость в Excel, а дальше один-два человека (иногда внешний консультант) неделями «трансформируют» её по своим таблицам. Таблицы знает только их автор. Он уходит в отпуск — отчётность встаёт. Аудитор задаёт вопрос по корректировке трёхмесячной давности — ответ ищут по почте.
В 1С:Управление холдингом трансформация становится процессом в системе, где каждая корректировка видна, повторяема и расшифровывается. Ниже — какие модели предлагает УХ, как выбрать подходящую и что учесть при переходе.
Что такое трансформация и чем она отличается от параллельного учёта
Компании группы ведут учёт по национальным правилам — в Казахстане это МСФО или национальные стандарты финансовой отчётности (НСФО), плюс налоговый учёт по Налоговому кодексу. На практике учётная политика «для налоговой» и учётная политика группы по МСФО расходятся: другие сроки полезного использования основных средств, обесценение, резервы, дисконтирование займов, аренда.
Есть два подхода, и УХ поддерживает оба.
| Трансформационная модель | Транзакционная модель | |
|---|---|---|
| Что берётся за основу | Аналитическая оборотно-сальдовая ведомость (Trial Balance) | Проводки национального учёта |
| Как получается МСФО | Корректировки к ОСВ | Каждая проводка переносится на план счетов МСФО, плюс корректировки |
| Когда подходит | Дочерние общества присылают данные формами сбора данных | Учёт ведётся в самом УХ или регистры учётных систем передаются в УХ |
| Детализация | До строки ОСВ и корректировки | До проводки исходного учёта |
| Трудоёмкость старта | Ниже | Выше |
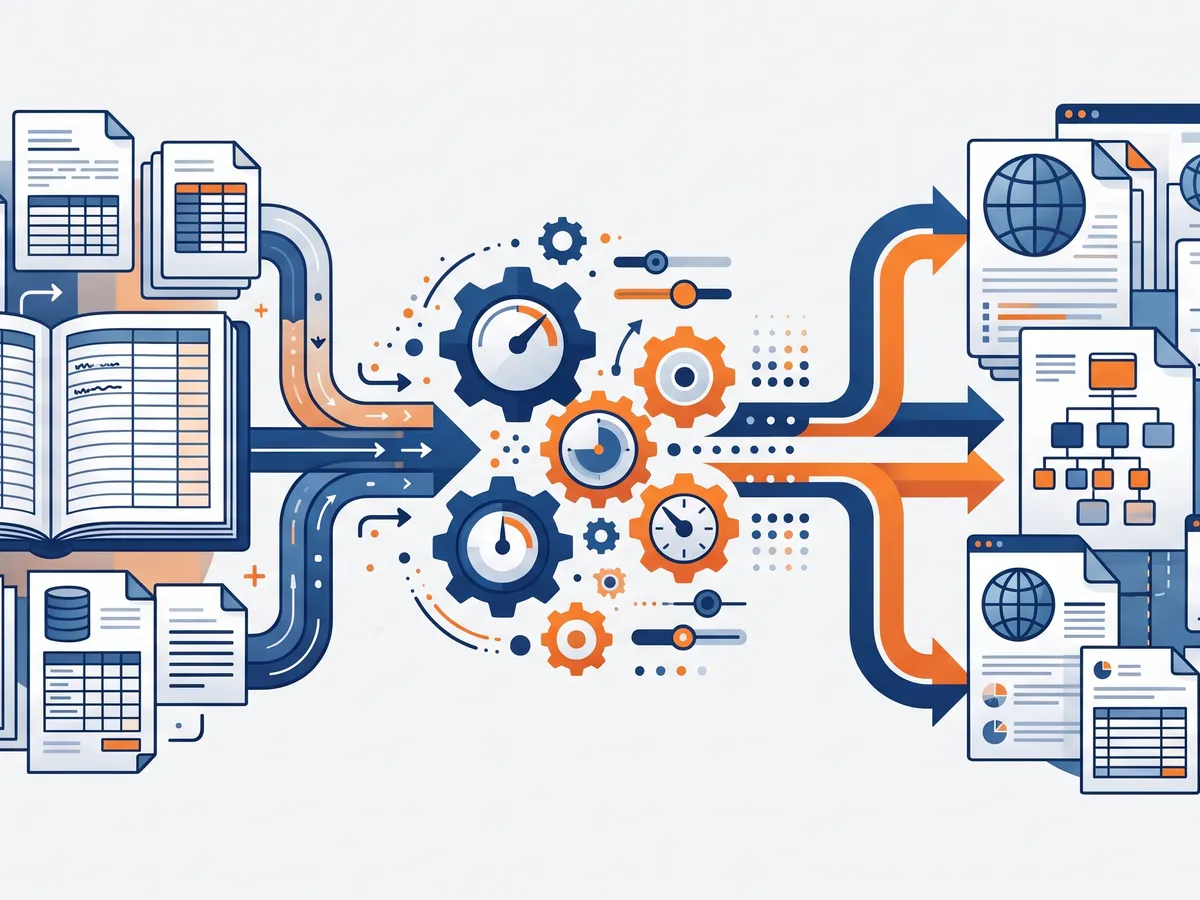
Обе модели переводят данные в план счетов МСФО и ведут параллельный учёт тех объектов, где оценка по МСФО отличается от национальной.
Объекты параллельного учёта
Разница между национальным учётом и МСФО концентрируется на ограниченном наборе объектов. В УХ для них есть отдельные механизмы параллельной оценки, в том числе:
- основные средства и нематериальные активы;
- активы, предназначенные для продажи;
- биологические активы;
- полученные кредиты и займы, выданные займы и депозиты;
- векселя и прочие финансовые инструменты по справедливой стоимости;
- дебиторская задолженность;
- лизинг, полученный и выданный;
- инвестиции;
- резервы по неликвидным запасам и сомнительным долгам;
- начисления (accruals);
- закрытие периода: себестоимость, отложенные налоги, реформация баланса.
Всего, по описанию продукта для Казахстана, это 14 объектов параллельного учёта. Смысл в том, что объект ведётся один раз с двумя оценками, а не пересчитывается каждый квартал заново. Например, основное средство в национальном учёте амортизируется по налоговым нормам, а в МСФО — по сроку, утверждённому учётной политикой группы. Как ведутся основные средства в обычной Бухгалтерии, мы описывали в статье «Основные средства в 1С». Займы, депозиты, дебиторка и резервы по ожидаемым кредитным убыткам разобраны в статье «Финансовые инструменты по МСФО 9 в УХ».
Как выбрать модель
Наше правило простое.
Трансформационная модель, если:
- дочерние компании работают в разных программах, часть — не в 1С;
- МСФО нужна раз в квартал или год;
- нужно быстро получить первый результат.
Транзакционная модель, если:
- учёт компаний ведётся в 1С на платформе 8.3 или в самом УХ;
- МСФО нужна ежемесячно, в том числе для управленческой отчётности;
- аудитор и собственник хотят расшифровку до документа.
Модели можно комбинировать: крупные «дочки» с регулярной торговлей — транзакционно, мелкие сервисные компании — трансформационно. Производитель советует мигрировать поэтапно: сначала консолидация, потом учёт по МСФО. Мы с этим согласны и ещё одно правило добавляем от себя: не делайте в новой системе первое применение МСФО. Если группа ещё ни разу не готовила МСФО-отчётность, сначала нужна методология — учётная политика, вступительный баланс, — а уже потом её автоматизация.
Корректировки и закрытие периода
В УХ корректировки МСФО собраны в несколько механизмов:
- Портал начислений — для операций без первичных документов: начисленные, но не выставленные расходы, премии, бонусы. Начисление потом сопоставляется с фактическим документом следующего периода.
- Подокументная трансляция и «двойное закрытие» — позволяют закрыть период по МСФО раньше национального учёта, а изменения, внесённые в национальный учёт после этого, учесть в следующем периоде.
- Кокпит закрытия — показывает ход закрытия во внешних учётных системах ещё до импорта данных.
Двойное закрытие — то, что на практике экономит больше всего нервов. Бухгалтерия дочерней компании может исправить проводку прошлого месяца хоть через неделю после закрытия — отчёт по МСФО, уже отправленный собственнику, от этого не изменится, а исправление попадёт в следующий период.
Отложенные налоги
Разница между оценкой по МСФО и налоговой базой порождает отложенные налоги. УХ рассчитывает их в рамках закрытия периода. Для Казахстана ставка корпоративного подоходного налога и правила признания расходов берутся из Налогового кодекса РК; как устроены налоговые разницы в учёте компании, мы разбирали в статье «КПН и налоговые разницы в 1С».
Типичные ошибки
Сопоставление счетов «один к одному». Национальный счёт не всегда ложится в один счёт МСФО: «прочая дебиторская задолженность» в МСФО может распасться на авансы, финансовые активы и налоги к возмещению. Если трансляция настроена по счетам без аналитики, классификация будет неверной. Сопоставляйте по счёту плюс аналитике.
Корректировки вне системы. Консультант по привычке делает часть поправок в Excel и вносит в УХ итог одной строкой. Через полгода никто не помнит, из чего она состоит. Правило: каждая корректировка — отдельный документ с комментарием.
Валюта. Если функциональная валюта дочерней компании отличается от валюты представления группы, нужен пересчёт и трансляционный резерв. Его настраивают на этапе консолидации — см. «Консолидация отчётности по МСФО в УХ».
Как заметить, что трансформация настроена неверно: сверьте итог по капиталу в МСФО с прошлогодней отчётностью, проверенной аудитором, плюс изменения за период. Если разница не объясняется корректировками этого года — где-то сломана трансляция.
Сколько это стоит и с чего начать
Начать стоит с пилота на одной-двух компаниях и одном отчётном периоде, который уже был проверен аудитором: так сразу видно, сходятся ли цифры. Работы ведём в рамках внедрения 1С — от 22 000 ₸ в час. Полный разбор бюджета проекта — в статье «Сколько стоит внедрение УХ».
Роли в процессе
Даже при хорошей автоматизации МСФО остаётся работой специалистов. В типичном проекте мы видим такие роли:
- методолог МСФО — отвечает за учётную политику группы, правила трансляции и корректировок; часто это внешний консультант или аудиторская компания на этапе проектирования;
- бухгалтер МСФО — ежемесячно запускает трансформацию, проверяет и вносит корректировки, отвечает на вопросы аудитора;
- бухгалтеры дочерних компаний — вовремя закрывают национальный учёт и заполняют формы сбора данных;
- консультант по УХ — настраивает модель, формы, правила трансляции и отчёты.
Самая частая проблема — когда методолога нет. Консультант по 1С может настроить систему, но не должен решать, как группа оценивает биологические активы или когда признаёт обесценение. Это решения учётной политики, и принимает их финансовая служба группы вместе с аудитором.
Ещё один совет: сохраняйте в УХ не только итоговые корректировки, но и расчёты к ним — файлы, комментарии, ссылки на решения. При аудиторской проверке это сокращает переписку в разы.
Частые вопросы
Чем трансформация отличается от консолидации?
Трансформация переводит отчётность одной компании из национального учёта в МСФО. Консолидация объединяет отчётность компаний группы и исключает внутригрупповые операции. Обычно сначала трансформация, затем консолидация.
Можно ли вести МСФО в УХ, если бухгалтерия «дочек» в 1С:Бухгалтерии для Казахстана?
Да. УХ интегрируется с программами линейки «1С:Бухгалтерия 8 для Казахстана» и учётными конфигурациями на платформе 8.3, данные загружаются напрямую.
Нужен ли для МСФО отдельный план счетов?
Да, в УХ используется план счетов МСФО, на который транслируются данные национального учёта. Его структура утверждается учётной политикой группы.
Проверено ли решение аудиторами?
По данным производителя, функционал подготовки индивидуальной и консолидированной отчётности по МСФО получил положительное заключение EY (Ernst & Young).