С иностранцами в зарплате ошибаются не потому, что правила сложные, а потому, что статус человека меняется во времени, а в карточке его забывают поменять. Сотрудник приехал из Узбекистана в марте — нерезидент, к сентябрю набрал 183 дня — уже резидент, через год получил вид на жительство — меняются взносы. ЗУП считает правильно ровно то, что в нём записано. Разберём, что записывать и когда.
Две независимые оси: резидентство и категория
Первое, что нужно развести в голове: налоговое резидентство и категория для взносов — разные вещи.
- Резидентство влияет на ИПН: ставку, вычеты, порядок.
- Гражданство и документ на проживание (гражданин ЕАЭС, вид на жительство, кандас, иностранец без ВНЖ) влияют на то, какие пенсионные и медицинские взносы и отчисления начисляются.
Иностранец может быть резидентом и при этом без ВНЖ. Может быть с ВНЖ, но в первый год — нерезидентом. Поэтому в ЗУП эти сведения хранятся отдельно, и проверять их надо отдельно.
Резидентство по НК 2026
Статья 222 Налогового кодекса признаёт физлицо резидентом при постоянном пребывании в Казахстане или при наличии центра жизненных интересов. Постоянное пребывание — не менее 183 календарных дней (включая дни приезда и отъезда) в любом последовательном 12-месячном периоде, оканчивающемся в данном налоговом периоде.
Центр жизненных интересов — когда одновременно: есть гражданство РК, разрешение на проживание или вид на жительство; супруг или близкие родственники (если они есть) живут в Казахстане; есть доступное для проживания жильё в РК.
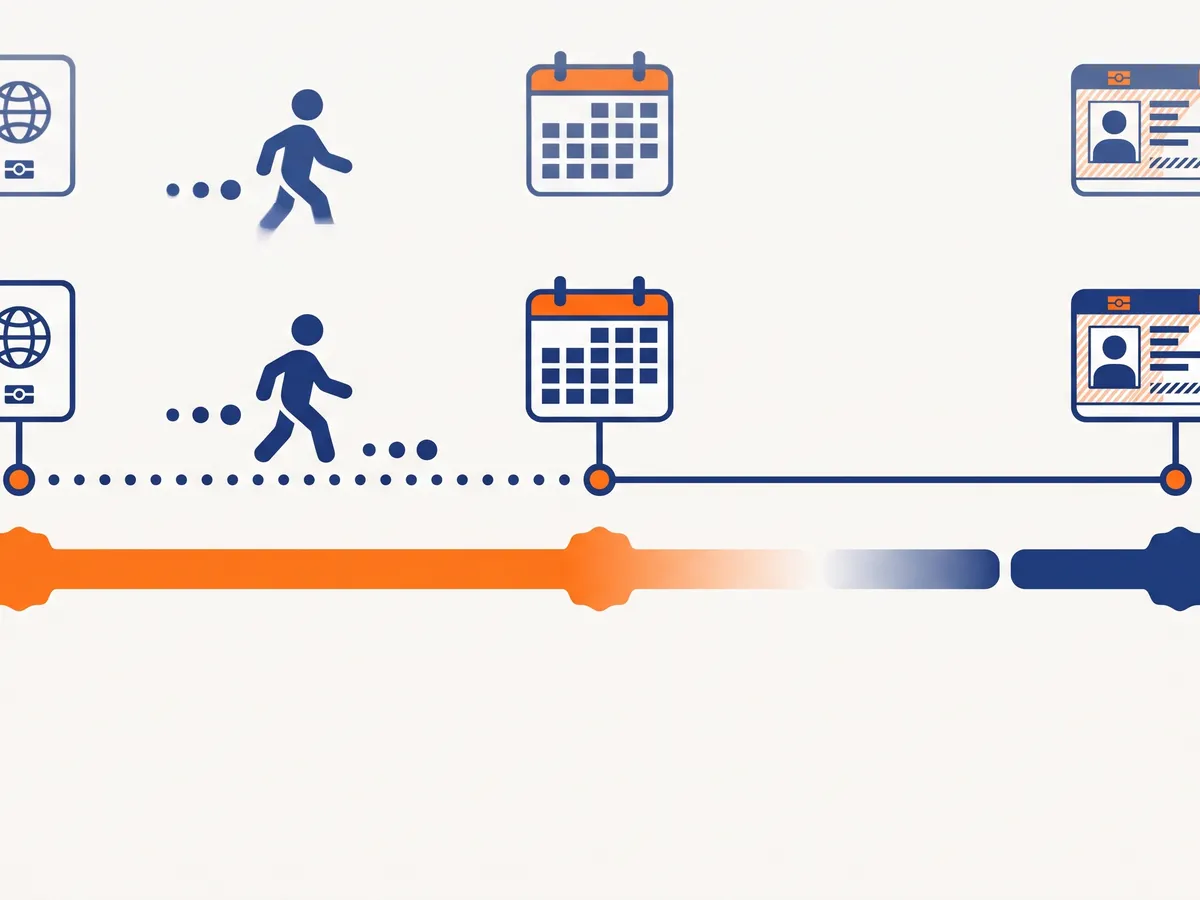
Практический вывод для расчётчика: 183 дня — это не «с 1 января». Человек, приехавший в сентябре прошлого года, может стать резидентом уже в марте текущего. Дни нужно считать по датам въезда и выезда, а их в ЗУП нет — их знает кадровик по паспорту и миграционной карте.
ИПН нерезидента
По статье 692 НК доходы нерезидента по трудовому договору облагаются у источника выплаты по ставке подпункта 8) пункта 1 статьи 682 — это та же шкала, что и у резидентов: 10 % в пределах 8 500 МРП и 15 % с превышения. Главное отличие — без налоговых вычетов. Ни базового вычета, ни вычета ОПВ нерезиденту не положено.
| Резидент | Нерезидент (трудовой договор) | |
|---|---|---|
| Ставка ИПН | 10 % / 15 % (ст. 363) | 10 % / 15 % (пп. 8 п. 1 ст. 682) |
| Вычеты | Да | Нет |
| Международный договор | — | Можно применить ставку по конвенции, если подтверждено резидентство другой страны |
Отдельный порядок у иностранцев, которых направила в Казахстан иностранная компания, не зарегистрированная здесь налогоплательщиком (статья 693). Это не про ваших штатных сотрудников, а про командированный персонал подрядчиков — в ЗУП его обычно не ведут.
Что заполнить в ЗУП
- Карточка физического лица: гражданство, документ, удостоверяющий личность, ИИН. Без ИИН ни ЕСУТД, ни отчётность не сойдутся — оформляйте его до первого расчёта.
- Сведения о статусе для ИПН: резидент или нерезидент, с датой. Это периодические данные — смена статуса задаётся новой записью с даты, а не правкой старой. Если «перезаписать» статус, ЗУП при перерасчёте прошлых месяцев посчитает их по-новому.
- Сведения для взносов: категория застрахованного лица (вид на жительство, гражданин ЕАЭС и т. п.). Тоже с датой.
- Применение вычетов: у нерезидента заявления на базовый вычет быть не должно. Частая ошибка — сотрудник подал заявление в первый день, когда был нерезидентом, и вычет применялся месяцами.
Смена статуса в середине года
Когда нерезидент становится резидентом, налоговые последствия бывают и за прошлые месяцы года. Как именно пересчитывать — зависит от ситуации, и здесь мы всегда советуем сначала получить позицию налогового консультанта, а потом делать перерасчёт в программе. ЗУП перерасчитает корректно, если статус введён правильной датой; чего программа не сделает — это не решит за вас, с какой даты статус меняется.
Взносы: от категории, а не от паспорта
Набор ОПВ, ОПВР, СО, взносов и отчислений на ОСМС у иностранца зависит от его категории: гражданин страны ЕАЭС, обладатель вида на жительство, кандас или иностранец без ВНЖ. Конкретные ставки и пороги мы разбираем в статье «ОПВ, ОПВР, СО, ВОСМС и ООСМС в ЗУП», а здесь — принцип проверки:
- откройте отчёт по взносам за месяц с отбором по иностранцам;
- сравните, у кого начислены какие взносы, с категориями в карточках;
- если у двух граждан одной страны с одинаковыми документами разный набор взносов — одна из карточек заполнена неверно.
Правила для отдельных категорий за последние годы менялись несколько раз. Поэтому для иностранцев особенно важно держать ЗУП обновлённой: изменения законодательства приходят с релизами, а старый релиз будет считать по старым правилам. Как обновлять без потерь — в статье «Обновление 1С с доработками».
Если иностранец работает удалённо из-за рубежа
Отдельная тема — сотрудник, который живёт и работает в другой стране, а договор заключён с казахстанской компанией. Здесь вопросы источника дохода, резидентства и международного договора об избежании двойного налогообложения решаются индивидуально. Программа это посчитает, но правильный статус и настройку должен определить консультант до приёма на работу, а не после первой проверки.
Валютные выплаты иностранцам и расчёты с нерезидентами в бухгалтерии — в статьях «Нерезиденты в 1С» и «Валютные операции в 1С».
Типичные ошибки
Статус не меняли с даты приёма. Человек два года работает «нерезидентом», вычеты не применяются, переплата ИПН копится.
Статус поменяли правкой, а не новой записью. Перерасчёт прошлого периода дал неожиданные доначисления.
Иностранцу с ВНЖ не начисляются пенсионные взносы. Категория застрахованного лица не заполнена.
В форме 200.00 иностранец «пропал». Нет ИИН или не заполнено гражданство. Про форму — в отдельной статье.
Если у вас больше десяти иностранцев, мы советуем раз в квартал делать сверку статусов: кадровик даёт таблицу с датами въезда и документами, расчётчик сверяет с ЗУП. Это полчаса работы, которые экономят пересдачу отчётности.
Переход на ЗУП 3.1, где все эти сведения хранятся периодически и с историей, — на странице «Почему нужно срочно перейти на ЗУП 3.1».
Чек-лист при приёме иностранца
Чтобы не исправлять задним числом, мы советуем кадровику и расчётчику пройти по списку в день приёма:
- ИИН получен и внесён в карточку;
- гражданство и документ, удостоверяющий личность, заполнены;
- есть ли вид на жительство или статус кандаса — от этого зависит категория для взносов;
- дата въезда в Казахстан и были ли поездки за последние 12 месяцев — для оценки резидентства;
- статус для ИПН введён с датой приёма;
- заявления на вычеты — только если сотрудник резидент;
- для удалённого сотрудника за рубежом — письменная позиция консультанта по налогам.
Таблица из семи пунктов, которую кадровик заполняет при приёме, снимает большую часть вопросов при проверке.
Частые вопросы
С какого дня иностранец становится резидентом?
Когда в любом последовательном 12-месячном периоде, оканчивающемся в текущем налоговом году, набирается 183 календарных дня пребывания в Казахстане (статья 222 НК). Либо при наличии центра жизненных интересов в РК.
Положен ли нерезиденту базовый вычет?
Нет. Доходы нерезидента по трудовому договору облагаются у источника выплаты без налоговых вычетов (статья 692 НК).
Ставка ИПН для нерезидента выше?
Для доходов по трудовому договору — нет, шкала та же: 10 % и 15 % с превышения 8 500 МРП. Разница в том, что вычетов нет, поэтому налог на руки больше.
Можно ли вести иностранцев в Бухгалтерии без ЗУП?
Можно, но если их много и статусы меняются, отдельный ЗУП надёжнее: в нём история статусов и перерасчёты устроены лучше. Лицензия 1С:ЗУП ПРОФ — 136 250 ₸.