Жалақыда шетелдіктермен ережелер күрделі болғандықтан емес, адамның мәртебесі уақыт өте өзгеретіндіктен, ал карточкада оны өзгертуді ұмытатындықтан қателеседі. Қызметкер наурызда Өзбекстаннан келді — бейрезидент, қыркүйекке қарай 183 күн жинады — енді резидент, бір жылдан кейін ықтиярхат алды — жарналар өзгереді. ЗУП дәл өзіне жазылғанды дұрыс есептейді. Не жазу керегін және қашан екенін талдайық.
Екі тәуелсіз ось: резиденттік және санат
Алдымен ажыратып алу керек: салықтық резиденттік және жарналар санаты — әртүрлі нәрселер.
- Резиденттік ЖТС-қа әсер етеді: мөлшерлемеге, шегерімдерге, тәртіпке.
- Азаматтық және тұру құжаты (ЕАЭО азаматы, ықтиярхат, қандас, ықтиярхатсыз шетелдік) қандай зейнетақы және медициналық жарналар мен аударымдар есептелетініне әсер етеді.
Шетелдік резидент бола тұра ықтиярхатсыз болуы мүмкін. Ықтиярхаты бар, бірақ бірінші жылы бейрезидент болуы мүмкін. Сондықтан ЗУП-та бұл мәліметтер бөлек сақталады және оларды бөлек тексеру керек.
СК 2026 бойынша резиденттік
Салық кодексінің 222-бабы жеке тұлғаны Қазақстанда тұрақты болған кезде немесе өмірлік мүдделер орталығы болған кезде резидент деп таниды. Тұрақты болу — осы салық кезеңінде аяқталатын кез келген қатарынан 12 айлық кезеңде кемінде 183 күнтізбелік күн (келу және кету күндерін қоса).
Өмірлік мүдделер орталығы — бір мезгілде: ҚР азаматтығы, тұруға рұқсат немесе ықтиярхат бар; жұбайы немесе жақын туыстары (бар болса) Қазақстанда тұрады; ҚР-да тұруға қолжетімді тұрғын үй бар.
Есепші үшін практикалық қорытынды: 183 күн — бұл «1 қаңтардан бастап» емес. Өткен жылдың қыркүйегінде келген адам ағымдағы жылдың наурызында-ақ резидент бола алады. Күндерді келу және кету күндері бойынша есептеу керек, ал олар ЗУП-та жоқ — оларды кадрлар маманы төлқұжат пен көші-қон картасы бойынша біледі.
Бейрезиденттің ЖТС-ы
СК 692-бабы бойынша бейрезиденттің еңбек шарты бойынша табысына төлем көзінен 682-баптың 1-тармағының 8) тармақшасындағы мөлшерлеме бойынша салық салынады — бұл резиденттердегідей шкала: 8 500 АЕК шегінде 10 % және асқан бөлігінен 15 %. Басты айырмашылық — салықтық шегерімдерсіз. Бейрезидентке базалық шегерім де, МЗЖ шегерімі де берілмейді.
| Резидент | Бейрезидент (еңбек шарты) | |
|---|---|---|
| ЖТС мөлшерлемесі | 10 % / 15 % (363-бап) | 10 % / 15 % (682-бап 1-т. 8) тт.) |
| Шегерімдер | Иә | Жоқ |
| Халықаралық шарт | — | Басқа елдің резиденттігі расталса, конвенция бойынша мөлшерлемені қолдануға болады |
Мұнда салық төлеуші ретінде тіркелмеген шетелдік компания Қазақстанға жіберген шетелдіктер үшін бөлек тәртіп бар (693-бап). Бұл сіздің штаттағы қызметкерлеріңіз туралы емес, мердігерлердің іссапарлы персоналы туралы — оны ЗУП-та әдетте жүргізбейді.
ЗУП-та не толтыру керек
- Жеке тұлға карточкасы: азаматтық, жеке басын куәландыратын құжат, ЖСН. ЖСН-сіз ЕСУТД да, есептілік те сәйкес келмейді — оны бірінші есептеуге дейін ресімдеңіз.
- ЖТС үшін мәртебе туралы мәліметтер: резидент немесе бейрезидент, күнімен. Бұл кезеңдік деректер — мәртебенің өзгеруі ескісін түзетумен емес, күннен бастап жаңа жазбамен беріледі. Мәртебені «қайта жазсаңыз», ЗУП өткен айларды қайта есептегенде оларды жаңаша есептейді.
- Жарналар үшін мәліметтер: сақтандырылған тұлға санаты (ықтиярхат, ЕАЭО азаматы және т. б.). Бұл да күнімен.
- Шегерімдерді қолдану: бейрезидентте базалық шегерімге өтініш болмауы керек. Жиі қате — қызметкер бейрезидент болған бірінші күні өтініш берген, ал шегерім айлар бойы қолданылған.
Жыл ортасында мәртебенің өзгеруі
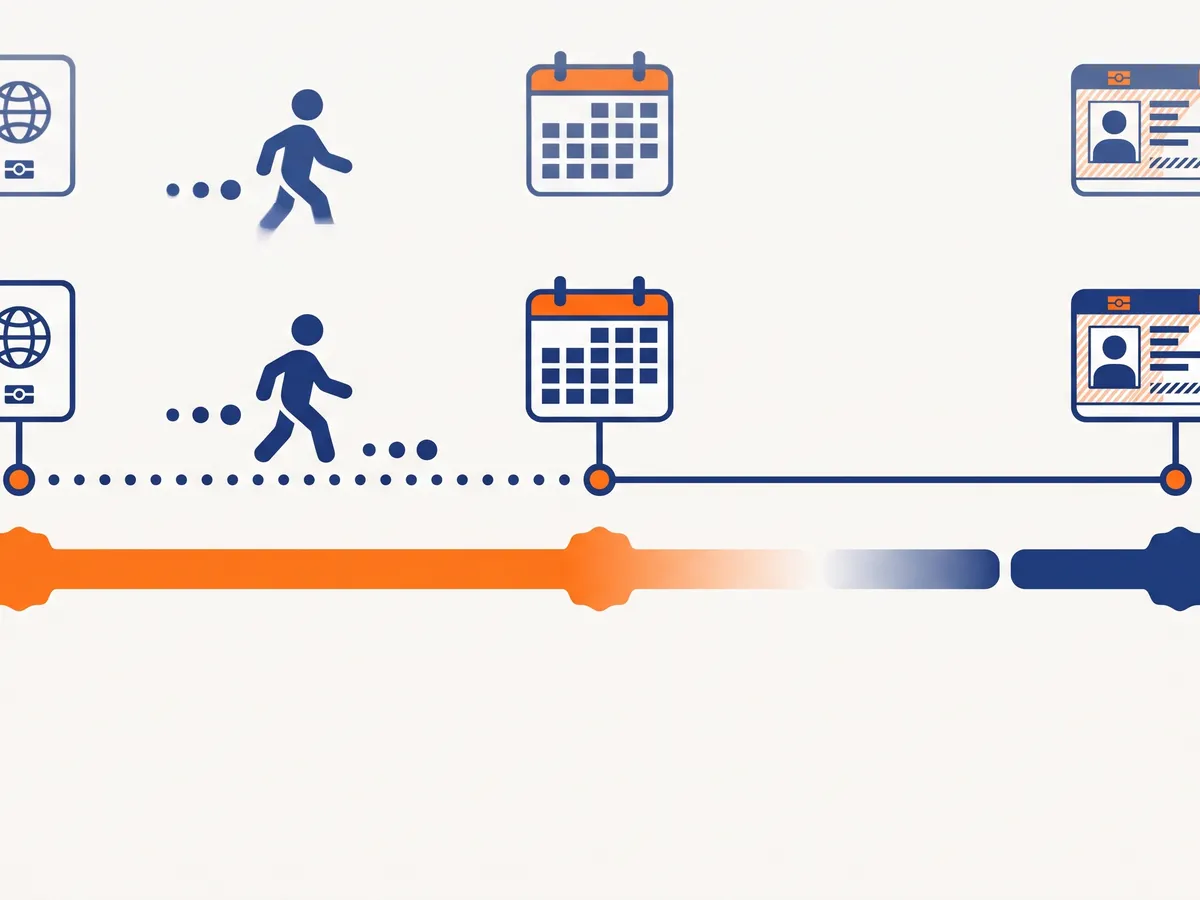
Бейрезидент резидент болғанда, салықтық салдар жылдың өткен айларына да болуы мүмкін. Қалай қайта есептеу керегі жағдайға байланысты, және мұнда біз әрқашан алдымен салық кеңесшісінің ұстанымын алып, содан кейін бағдарламада қайта есептеуге кеңес береміз. Мәртебе дұрыс күнмен енгізілсе, ЗУП дұрыс қайта есептейді; бағдарлама жасамайтыны — мәртебенің қай күннен өзгеретінін сіз үшін шешпейді.
Жарналар: төлқұжаттан емес, санаттан
Шетелдіктің МЗЖ, МЗЖЖ, ӘА, МӘМС жарналары мен аударымдарының жиынтығы оның санатына байланысты: ЕАЭО елінің азаматы, ықтиярхат иесі, қандас немесе ықтиярхатсыз шетелдік. Нақты мөлшерлемелер мен шектерді «ЗУП-тағы МЗЖ, МЗЖЖ, ӘА, МӘМСЖ және МӘМСА» мақаласында талдаймыз, ал мұнда — тексеру қағидаты:
- айдың жарналар есебін шетелдіктер бойынша іріктемемен ашыңыз;
- кімге қандай жарналар есептелгенін карточкалардағы санаттармен салыстырыңыз;
- егер құжаттары бірдей бір елдің екі азаматында жарналар жиынтығы әртүрлі болса — карточкалардың бірі қате толтырылған.
Жекелеген санаттар үшін ережелер соңғы жылдары бірнеше рет өзгерді. Сондықтан шетелдіктер үшін ЗУП-ты жаңартылған күйде ұстау аса маңызды: заңнама өзгерістері релиздермен келеді, ал ескі релиз ескі ережемен есептейді. Шығынсыз қалай жаңарту керегі — «Пысықтаулары бар 1С-ты жаңарту» мақаласында.
Шетелдік шетелден қашықтан жұмыс істесе
Бөлек тақырып — басқа елде тұрып жұмыс істейтін, бірақ шарты қазақстандық компаниямен жасалған қызметкер. Мұнда табыс көзі, резиденттік және қосарланған салық салуды болдырмау туралы халықаралық шарт мәселелері жеке шешіледі. Бағдарлама оны есептейді, бірақ дұрыс мәртебе мен баптауды кеңесші бірінші тексеруден кейін емес, жұмысқа қабылдағанға дейін анықтауы керек.
Шетелдіктерге валюталық төлемдер және бухгалтериядағы бейрезиденттермен есеп айырысулар — «1С-тағы бейрезиденттер» және «1С-тағы валюталық операциялар» мақалаларында.
Жиі қателер
Мәртебе қабылдау күнінен бері өзгертілмеген. Адам екі жыл «бейрезидент» болып жұмыс істейді, шегерімдер қолданылмайды, ЖТС артық төлемі жиналады.
Мәртебе жаңа жазбамен емес, түзетумен өзгертілген. Өткен кезеңді қайта есептеу күтпеген қосымша есептеулер берді.
Ықтиярхаты бар шетелдікке зейнетақы жарналары есептелмейді. Сақтандырылған тұлға санаты толтырылмаған.
200.00 нысанында шетелдік «жоғалып кетті». ЖСН жоқ немесе азаматтық толтырылмаған. Нысан туралы — бөлек мақалада.
Егер сізде оннан көп шетелдік болса, тоқсанына бір рет мәртебелерді салыстыруға кеңес береміз: кадрлар маманы келу күндері мен құжаттары бар кестені береді, есепші ЗУП-пен салыстырады. Бұл есептілікті қайта тапсыруды үнемдейтін жарты сағаттық жұмыс.
Барлық осы мәліметтер кезеңдік және тарихымен сақталатын ЗУП 3.1-ге көшу — «Неліктен ЗУП 3.1-ге тез арада көшу керек» бетінде.
Шетелдікті қабылдағандағы чек-парақ
Кері күнмен түзетпеу үшін кадрлар маманы мен есепшіге қабылдау күні тізім бойынша өтуге кеңес береміз:
- ЖСН алынған және карточкаға енгізілген;
- азаматтығы және жеке басын куәландыратын құжаты толтырылған;
- ықтиярхаты немесе қандас мәртебесі бар ма — жарналар санаты осыған байланысты;
- Қазақстанға келген күні және соңғы 12 айда сапарлары болды ма — резиденттікті бағалау үшін;
- ЖТС үшін мәртебе қабылдау күнімен енгізілген;
- шегерімдерге өтініштер — тек қызметкер резидент болса;
- шетелдегі қашықтағы қызметкер үшін — салық кеңесшісінің жазбаша ұстанымы.
Кадрлар маманы қабылдау кезінде толтыратын жеті тармақты кесте тексеру кезіндегі сұрақтардың басым бөлігін алып тастайды.
Жиі қойылатын сұрақтар
Шетелдік қай күннен бастап резидент болады?
Ағымдағы салық жылында аяқталатын кез келген қатарынан 12 айлық кезеңде Қазақстанда 183 күнтізбелік күн жиналғанда (СК 222-бабы). Не ҚР-да өмірлік мүдделер орталығы болғанда.
Бейрезидентке базалық шегерім берілей ме?
Жоқ. Бейрезиденттің еңбек шарты бойынша табысына төлем көзінен салықтық шегерімдерсіз салық салынады (СК 692-бабы).
Бейрезидент үшін ЖТС мөлшерлемесі жоғары ма?
Еңбек шарты бойынша табыс үшін — жоқ, шкала сол: 10 % және 8 500 АЕК-тен асқан бөлігінен 15 %. Айырмашылығы — шегерімдер жоқ, сондықтан салық көбірек.
Шетелдіктерді ЗУП-сыз Бухгалтерияда жүргізуге бола ма?
Болады, бірақ олар көп болса және мәртебелер өзгерсе, бөлек ЗУП сенімдірек: онда мәртебелер тарихы мен қайта есептеулер жақсы ұйымдастырылған. 1С:ЗУП ПРОФ лицензиясы — 136 250 ₸.