

Заплатили иностранной компании за консультацию, лицензию на программу или рекламу — и стали налоговым агентом. С этого момента на вас обязанность удержать КПН у источника выплаты, а если вы плательщик НДС и услуга оказана в Казахстане — ещё и заплатить НДС за нерезидента. Ошибки здесь стоят дорого: налог, который не удержали, придётся платить из своих средств. Разберём, как это выглядит по Налоговому кодексу, действующему с 2026 года, и что настроить в 1С:Бухгалтерии для Казахстана.
Что изменилось с 2026 года
С 1 января 2026 года действует новый Налоговый кодекс (Закон РК № 214-VIII от 18 июля 2025 года). Налогообложение нерезидентов без постоянного учреждения перенесено в его статьи 682–687. Для бухгалтера в работе с нерезидентами поменялись прежде всего ставка НДС и нумерация норм; общая логика — агент удерживает налог из дохода нерезидента — осталась прежней. Остальные изменения кодекса и что они значат для базы, мы разобрали в статье Новый Налоговый кодекс в 1С.
КПН у источника выплаты
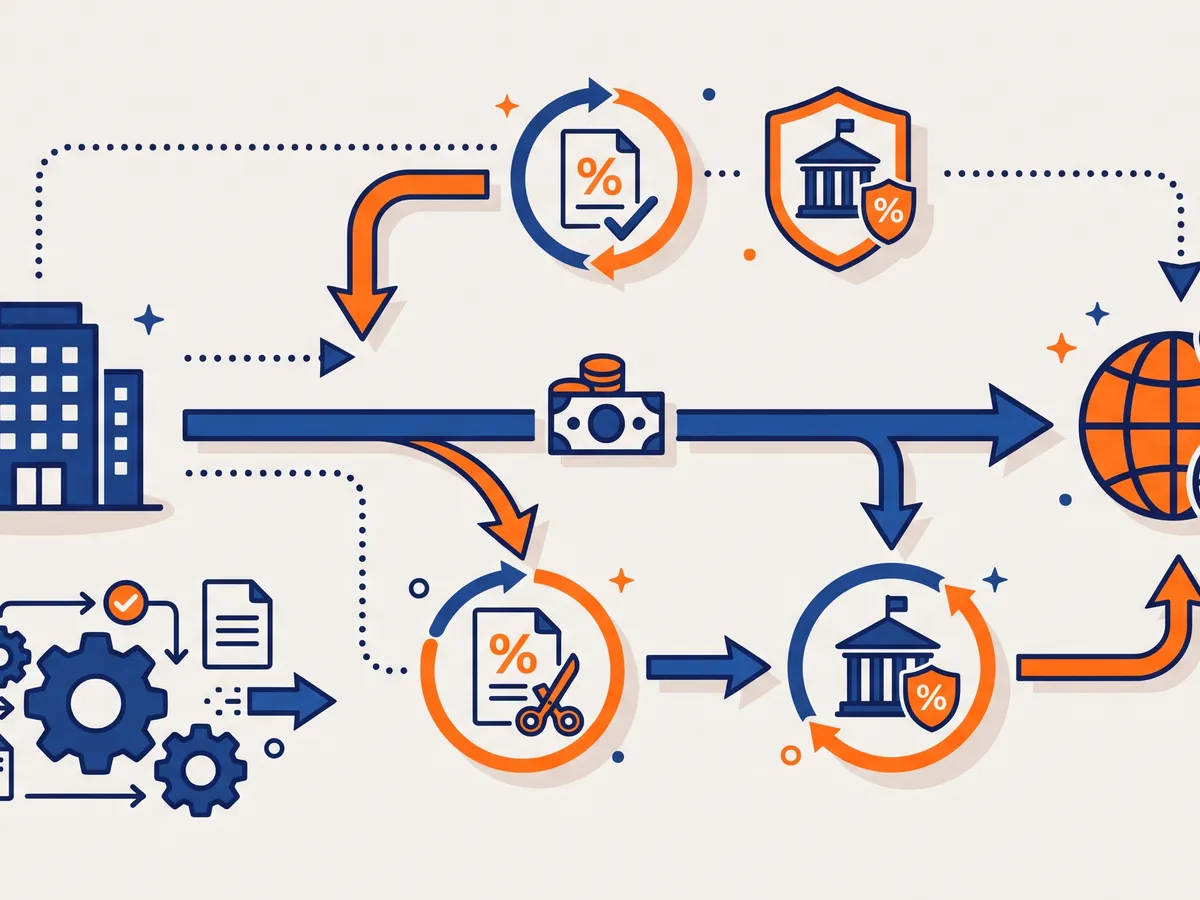
Если нерезидент работает в Казахстане без постоянного учреждения, налог с его дохода из казахстанских источников удерживает тот, кто платит, — налоговый агент (ст. 683 НК РК). Удерживается налог независимо от формы и места выплаты, вычеты не применяются.
Ставки по ст. 682 НК РК (2026 год):
| Вид дохода | Ставка |
|---|---|
| Основная ставка — услуги, роялти, проценты и другие доходы, если не указано иное | 20 % |
| Дивиденды | 15 % |
| Услуги по международным перевозкам | 5 % |
Ставка может быть ниже, если с государством нерезидента есть соглашение об избежании двойного налогообложения и у вас есть документ, подтверждающий его резидентство. Без этого документа применяется ставка кодекса — даже если договор подписан с компанией из страны с конвенцией.
Сроки
- Налог с выплаченного дохода перечисляется не позднее 25 дней после окончания месяца выплаты; аванс нерезиденту — тоже облагается в месяце начисления (ст. 684 НК РК).
- Расчёт по форме 101.04 сдаётся ежеквартально: за I–III кварталы — до 15 числа второго месяца после квартала, за IV квартал — до 31 марта следующего года (ст. 685 НК РК).
Форма 101.04 и правила её составления на 2026 год утверждены приказом Минфина № 695 от 12.11.2025.
НДС за нерезидента
Когда нерезидент — не плательщик НДС в Казахстане и не работает через филиал или представительство, а место реализации его услуги по ст. 454 НК РК признаётся Казахстаном, НДС за него платит заказчик — резидент, плательщик НДС. Ставка — 16 %. Сумма отражается в декларации по НДС (форма 300.00) и при соблюдении условий берётся в зачёт.
На практике место реализации — самый спорный вопрос. Консультационные, рекламные, IT-услуги и права на программы, как правило, «привязаны» к месту деятельности покупателя, то есть к Казахстану. А вот услуги, связанные с имуществом за рубежом, — нет. Перед первым платежом по новому договору мы советуем согласовать с главбухом, по какому пункту статьи определяется место реализации, и записать это в комментарии к договору — так через год не придётся вспоминать.
Импорт товаров — отдельная история: НДС на импорт из стран ЕАЭС платится по своим правилам и своей декларацией. О связанных с этим изменениях мы писали в статье о МУЦ при импорте из ЕАЭС.
Что настроить в 1С
Основная ошибка, которую мы видим в базах, — контрагент-нерезидент заведён как обычный казахстанский поставщик. Программа тогда не знает, что с платежа нужно удержать налог, и вся нагрузка ложится на память бухгалтера.
Проверьте по порядку:
- Карточка контрагента. Признак нерезидента, страна регистрации, налоговый номер страны резидентства. Без этого контрагент не попадёт в отчётность по нерезидентам.
- Договор. Валюта расчётов, вид договора, условия налогообложения: удерживается ли КПН, по какой ставке, применяется ли конвенция. Если у одного нерезидента два договора с разной природой дохода (например, услуги и роялти) — это два договора в программе, а не один.
- Номенклатура услуги. Ставка НДС и признак, что по услуге начисляется НДС за нерезидента.
- Счета учёта. КПН у источника и НДС за нерезидента отражаются на отдельных субсчетах расчётов с бюджетом — проверьте, что в настройках они не совпадают с «обычным» КПН и НДС, иначе сверка с лицевым счётом превращается в головоломку.
После настройки проведите тестовое поступление услуги и списание с валютного счёта. В проводках должны появиться: удержание КПН из суммы, причитающейся нерезиденту, и начисление НДС за нерезидента. Если чего-то нет — дело в карточке или договоре.
Расчёты с иностранцами почти всегда идут в валюте. Как программа пересчитывает их в тенге и почему авансы не переоцениваются, читайте в статье о валютных операциях и курсовых разницах.
Типичные ошибки
Договор «на сумму с налогом» без пересчёта. Нерезидент выставил 1 000 долларов и хочет получить на счёт ровно 1 000. Тогда налог агент платит за свой счёт, и считать его нужно не «из» 1 000, а сверх них — база получается больше. Если в программе провели как обычное удержание из 1 000, возникает недоплата налога.
Нет сертификата резидентства — а ставку применили по конвенции. При проверке ставку пересчитают на кодексовую, плюс пеня.
Не сдали 101.04 за квартал, где была только начисленная, но не выплаченная сумма. Обязанность возникает и по начисленному доходу — сроки для него свои (ст. 684 НК РК).
Отчёт сдали, а в 1С суммы другие. Причина обычно в ручной правке формы. Сначала поправьте документы — потом перезаполните отчёт. Общий порядок сдачи — в статье о налоговой отчётности из 1С.
Сколько это стоит в работе
Настройка учёта нерезидентов в рабочей базе — обычно несколько часов: проверяем карточки и договоры, счета расчётов с бюджетом, проводим тестовые операции и сверяем с последней 101.04. Работы оплачиваются по часам — от 22 000 ₸ в час. Если вам нужен постоянный присмотр за базой и своевременные обновления под изменения кодекса, посмотрите, как мы ведём автоматизацию бухгалтерского учёта и сопровождение 1С.
Порядок действий по каждой выплате
Чтобы ничего не потерять, мы предлагаем клиентам короткий регламент на каждую выплату нерезиденту:
- До подписания договора — определить вид дохода и место реализации услуги, запросить у контрагента документ о резидентстве, если планируете применять конвенцию.
- При заведении в 1С — контрагент с признаком нерезидента, отдельный договор на каждый вид дохода, номенклатура услуги с правильными налоговыми признаками.
- При начислении или оплате — проверить проводки: удержан ли КПН, начислен ли НДС за нерезидента. Помните, что обязанность возникает и по авансу.
- До 25 числа следующего месяца — перечислить удержанный налог.
- По итогам квартала — сформировать 101.04 из программы, сверить с оборотами по субсчетам расчётов с бюджетом, только потом отправлять.
- В декларации по НДС — убедиться, что НДС за нерезидента отражён и взят в зачёт в правильном периоде.
Регламент на полстраницы экономит много времени при проверке: на каждый вопрос инспектора есть ответ в договоре или в программе.
Частые вопросы
Нужно ли удерживать КПН, если платим нерезиденту за товар?
За товар, поставленный из-за рубежа, — как правило, нет: доход нерезидента от продажи товара в Казахстан не относится к облагаемым у источника доходам. Налоги платятся при импорте. Удержание касается услуг, роялти, процентов, дивидендов и других доходов, перечисленных в кодексе.
Какая ставка НДС за нерезидента в 2026 году?
16 % — основная ставка НДС по новому Налоговому кодексу. Она применяется к услугам нерезидента, место реализации которых — Казахстан.
Когда сдавать форму 101.04?
Ежеквартально: за I–III кварталы — до 15 числа второго месяца после квартала, за IV квартал — до 31 марта следующего года (ст. 685 НК РК).
Можно ли применить сниженную ставку по конвенции без сертификата?
Нет. Без документа, подтверждающего резидентство, применяется ставка Налогового кодекса.



