С 1 января 2026 года ИПН с зарплаты считается по новому Налоговому кодексу РК — и по-другому. Прогрессивная шкала, новый набор вычетов, расчёт нарастающим итогом с начала года. Старые вычеты (14 МРП, вычеты многодетным и пр.) больше не применяются, а заявления сотрудников нужно оформить заново. Если база ЗУП в январе просто «перешла» на новый год, ИПН у части сотрудников почти наверняка посчитан неверно.
Что изменилось: нормы НК РК 2026
| Что | Правило 2026 года | Норма |
|---|---|---|
| Ставка ИПН с дохода работника | 10 % с облагаемого дохода за год до 8 500 МРП включительно; с превышения — 15 % | подп. 1 ст. 363 НК РК |
| Порядок расчёта | Нарастающим итогом с 1 января, минус ИПН, исчисленный за прошлые месяцы года | ст. 441 НК РК |
| Облагаемый доход | Доход минус уменьшения (п. 1 ст. 400) минус налоговые вычеты | п. 1 ст. 439 НК РК |
| Очерёдность вычетов | 1) вычет социальных платежей; 2) базовый; 3) социальные | ст. 401 НК РК |
| Вычет социальных платежей | ОПВ, взносы ВОСМС, СО с доходов по ГПХ | ст. 402, 438 НК РК |
| Базовый вычет | 30 МРП за каждый месяц, не более 360 МРП за год; МРП — на 1 января | ст. 403 НК РК |
| Социальные вычеты | 5 000 МРП в год — лицам с инвалидностью I и II группы; 882 МРП в год — лицам с инвалидностью III группы, детям с инвалидностью, ветеранам и ряду категорий; 882 МРП — родителям, опекунам ребёнка с инвалидностью, усыновителям, приёмным родителям (за каждого ребёнка) | ст. 404 НК РК |
| Срок перечисления ИПН | Не позднее 25 календарных дней после окончания месяца выплаты дохода | п. 4 ст. 440 НК РК |
МРП на 2026 год — 4 325 ₸ (закон о республиканском бюджете на 2026–2028 годы). Значит, базовый вычет — 129 750 ₸ в месяц, порог для ставки 15 % — 36 762 500 ₸ облагаемого дохода за год.
Почему «нарастающий итог» важен для расчётчика
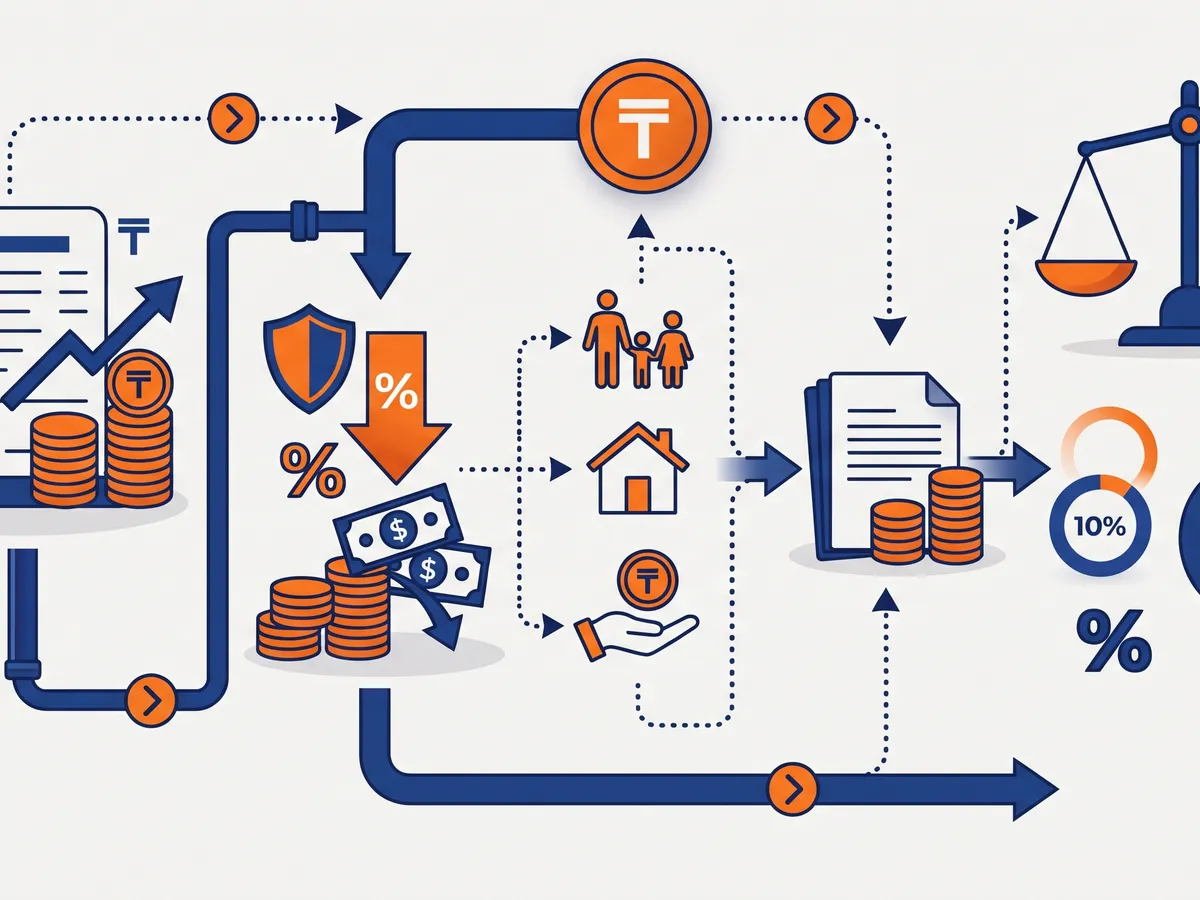
Статья 441 НК РК описывает расчёт так: берётся облагаемый доход с начала года по текущий месяц, к части до 8 500 МРП применяется 10 %, к превышению — 15 %, и из результата вычитается ИПН, уже исчисленный за предыдущие месяцы.
Что это значит на практике:
- Сотрудник с годовым облагаемым доходом меньше 36,76 млн ₸ шкалы не почувствует: всё по 10 %.
- У топ-менеджера в какой-то месяц доход с начала года перевалит за порог, и с этого месяца ИПН вырастет. Это не ошибка программы — так работает формула.
- Перерасчёт прошлого месяца меняет ИПН текущего. Если в марте начислили премию за январь, ИПН пересчитается по накопленной сумме.
В ЗУП после обновления под 2026 год в документах расчёта есть отдельная колонка для ИПН с превышения, а детализацию можно открыть формой «Подробнее о расчёте суммы ИПН». Это лучший инструмент, чтобы показать сотруднику, откуда взялась сумма.
Базовый вычет: только у одного агента
Базовый вычет сотрудник получает по заявлению и только у одного налогового агента (п. 3 ст. 437 НК РК). Если человек работает в двух компаниях, решать, где применять вычет, должен он сам, письменно.
Ещё два правила из той же статьи, которые встречаются на практике:
- Если одному человеку в месяце платят и зарплату, и доход по договору ГПХ, базовый вычет сначала применяется к зарплате, остаток — к доходу по ГПХ.
- При смене работодателя неиспользованный базовый вычет у прежнего агента новому не переходит. А вот неиспользованный социальный вычет переходит — по справке о расчётах с физическим лицом от прежнего работодателя (п. 4 ст. 437, ст. 446 НК РК).
Где это в программе
Справочник видов вычетов. В разделе «Налоги и взносы» — справочник видов вычетов ИПН. После обновления под 2026 год прежние вычеты помечены как больше не используемые, а новые — базовый, 882 МРП и 5 000 МРП — добавлены.
Заявления. Документ «Заявление на предоставление вычетов ИПН». Без заявления вычет не применяется — это требование НК (п. 2 ст. 437). Для социальных вычетов нужны ещё копии подтверждающих документов: справка об инвалидности, документы об опеке, усыновлении и т. д. Для массового ввода новых заявлений в начале года в конфигурации есть обработка формирования заявлений на вычеты.
Проверка. Обработка проверки актуальности вычетов находит сотрудников, у которых в 2026 году всё ещё числится старый вид вычета. Запускайте её после каждого массового изменения.
Справка о расчётах. Если сотрудник увольняется или просит справку для другого работодателя — «Справка о расчётах с физическим лицом» в разделе «Налоги и взносы». По закону её нужно выдать в течение пяти календарных дней после обращения (п. 1 ст. 446 НК РК).
Типичные ошибки января–февраля 2026 года
- Старые заявления не заменили. В базе висит вычет 14 МРП с 2025 года — сотрудник получает вычет, которого больше нет, или не получает новый.
- Базовый вычет у двух работодателей. Совместитель подал заявления в обе компании. Обнаружится при камеральном контроле, доплачивать будет человек, а объясняться — бухгалтерия.
- Социальный вычет без документов. Заявление есть, копий подтверждающих документов в деле нет.
- Ручная правка ИПН. Расчётчик «подогнал» ИПН в одном месяце — нарастающий итог сломан до конца года.
- Исправление 2025 года документами 2026. Перерасчёты за прошлый год по старым правилам нужно делать осознанно: конфигурация не поддерживает исправление документов 2025 года, влияющих на ИПН, в периоде 2026 года.
Как проверить одного сотрудника вручную
Возьмите оклад 400 000 ₸, сотрудник — не пенсионер, без инвалидности, заявление на базовый вычет подано.
- ОПВ — 10 % = 40 000 ₸; ВОСМС — 2 % = 8 000 ₸. Это вычет социальных платежей.
- Базовый вычет — 30 × 4 325 = 129 750 ₸.
- Облагаемый доход — 400 000 − 40 000 − 8 000 − 129 750 = 222 250 ₸.
- ИПН — 10 % = 22 225 ₸.
Если в расчётном листке другая сумма — ищите причину в заявлении, в признаках начислений или в прошлых месяцах. Ставки ОПВ и ВОСМС, использованные в примере, и их лимиты разобраны в статье «ОПВ, ОПВР, СО, ВОСМС, ООСМС в ЗУП».
Удержанный ИПН попадает в форму 200.00 — о ней отдельно в статье «Форма 200.00 из ЗУП». Общий обзор нового кодекса для бухгалтерии — в статье «Налоговый кодекс 2026 в 1С».
Частые вопросы
Какая ставка ИПН с зарплаты в 2026 году?
10 % с облагаемого дохода за год до 8 500 МРП включительно и 15 % с суммы превышения (подп. 1 ст. 363 НК РК). Расчёт ведётся нарастающим итогом с начала года.
Сколько составляет базовый вычет в 2026 году?
30 МРП в месяц, то есть 129 750 ₸ при МРП 4 325 ₸, и не более 360 МРП за год (ст. 403 НК РК). Применяется по заявлению и только у одного работодателя.
Сохранился ли вычет 14 МРП?
Нет. В НК РК 2026 года личные вычеты — это вычет социальных платежей, базовый вычет 30 МРП и социальные вычеты по ст. 404. В ЗУП старые виды вычетов помечены как неиспользуемые.
Нужно ли сотрудникам писать заявления заново?
Да, на новые виды вычетов. Без заявления (а для социальных — без копий документов) налоговый агент вычет не применяет (п. 2 ст. 437 НК РК).
Наладим расчёт ИПН в 1С:ЗУП и проверим базу перед сдачей отчётности — от 22 000 ₸ в час. Что ещё меняется при переходе — на странице «Почему нужно перейти на ЗУП 3.1». Лицензия 1С:Зарплата и управление персоналом ПРОФ — 136 250 ₸.