2026 жылғы 1 қаңтардан бастап жалақыдан ЖТС (жеке табыс салығы) жаңа ҚР Салық кодексі бойынша — және басқаша есептеледі. Прогрессивті шкала, шегерімдердің жаңа жиынтығы, жыл басынан бастап өспелі қорытындымен есептеу. Ескі шегерімдер (14 АЕК, көп балалыларға шегерімдер және т.б.) енді қолданылмайды, ал қызметкерлердің өтініштерін қайта ресімдеу керек. ЗУП базасы қаңтарда жай ғана жаңа жылға «өтіп кетсе», қызметкерлердің бір бөлігінде ЖТС қате есептелгені анық дерлік.
Не өзгерді: 2026 жылғы ҚР СК нормалары
| Не | 2026 жылғы ереже | Норма |
|---|---|---|
| Қызметкер табысынан ЖТС мөлшерлемесі | Жылдық салық салынатын табыстың 8 500 АЕК-ке дейінгі (қоса алғанда) бөлігінен 10 %; асып кеткен сомадан — 15 % | ҚР СК 363-бабының 1-тармақшасы |
| Есептеу тәртібі | 1 қаңтардан бастап өспелі қорытындымен, жылдың өткен айларында есептелген ЖТС шегеріледі | ҚР СК 441-бабы |
| Салық салынатын табыс | Табыс минус азайтулар (400-баптың 1-тармағы) минус салықтық шегерімдер | ҚР СК 439-бабының 1-тармағы |
| Шегерімдер кезектілігі | 1) әлеуметтік төлемдер шегерімі; 2) базалық; 3) әлеуметтік | ҚР СК 401-бабы |
| Әлеуметтік төлемдер шегерімі | МЗЖ, МӘМСҚ жарналары, АҚШ бойынша табыстардан ӘА | ҚР СК 402, 438-баптары |
| Базалық шегерім | Әр ай үшін 30 АЕК, жылына 360 АЕК-тен аспайды; АЕК — 1 қаңтардағы | ҚР СК 403-бабы |
| Әлеуметтік шегерімдер | I және II топтағы мүгедектігі бар адамдарға — жылына 5 000 АЕК; III топтағы мүгедектігі бар адамдарға, мүгедектігі бар балаларға, ардагерлерге және бірқатар санаттарға — жылына 882 АЕК; мүгедектігі бар баланың ата-аналарына, қорғаншыларына, асырап алушыларға, бала асырап алған ата-аналарға (әр бала үшін) — 882 АЕК | ҚР СК 404-бабы |
| ЖТС аудару мерзімі | Табыс төленген ай аяқталғаннан кейін 25 күнтізбелік күннен кешіктірмей | ҚР СК 440-бабының 4-тармағы |
2026 жылға АЕК — 4 325 ₸ (2026–2028 жылдарға арналған республикалық бюджет туралы заң). Демек, базалық шегерім — айына 129 750 ₸, 15 % мөлшерлеме шегі — жылына 36 762 500 ₸ салық салынатын табыс.
Есептеуші үшін «өспелі қорытынды» неге маңызды
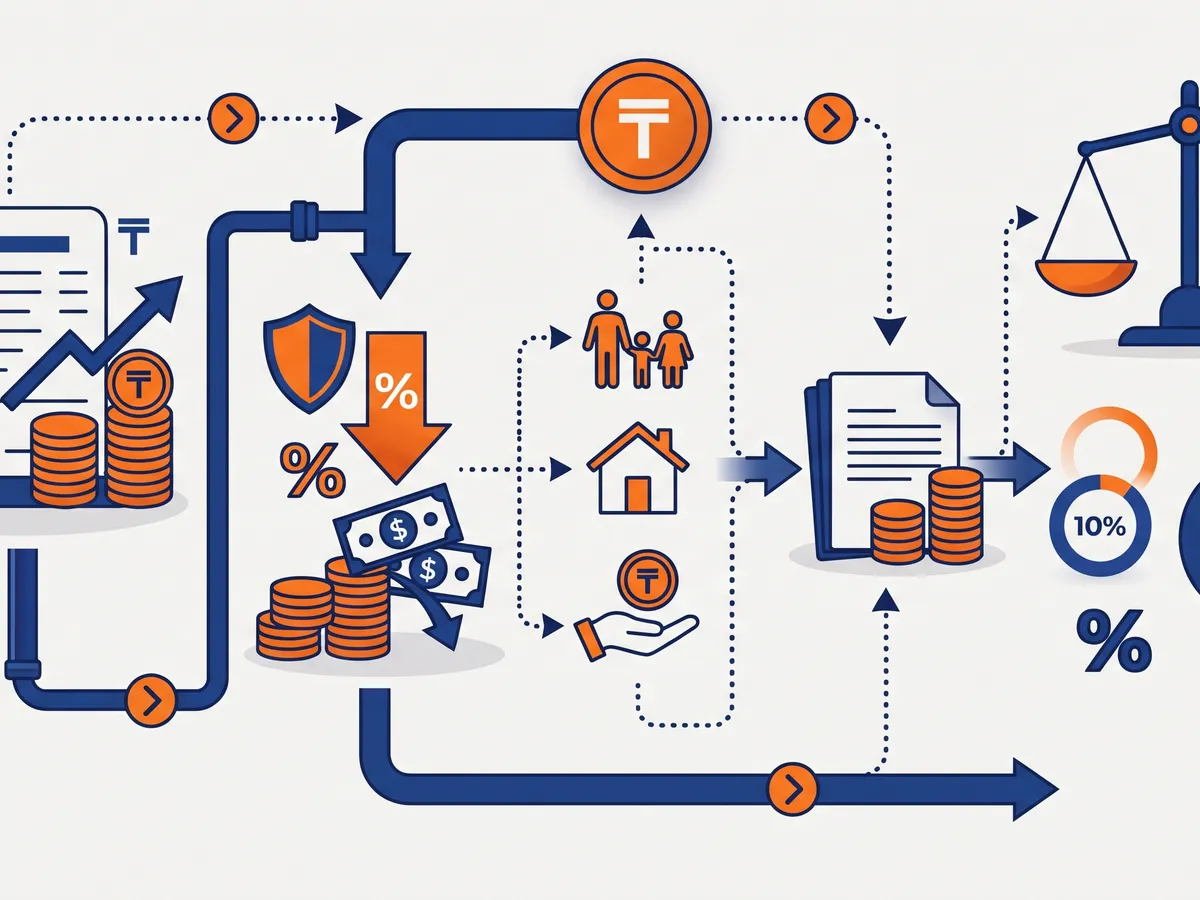
ҚР СК 441-бабы есептеуді былай сипаттайды: жыл басынан ағымдағы айға дейінгі салық салынатын табыс алынады, оның 8 500 АЕК-ке дейінгі бөлігіне 10 %, асып кеткен бөлігіне 15 % қолданылады, ал нәтижеден алдыңғы айларда есептелген ЖТС шегеріледі.
Іс жүзінде бұл нені білдіреді:
- Жылдық салық салынатын табысы 36,76 млн ₸-ден аз қызметкер шкаланы сезбейді: барлығы 10 % бойынша.
- Топ-менеджерде қандай да бір айда жыл басынан бергі табыс шектен асады да, сол айдан бастап ЖТС өседі. Бұл бағдарлама қатесі емес — формула осылай жұмыс істейді.
- Өткен айды қайта есептеу ағымдағы айдың ЖТС-ын өзгертеді. Наурызда қаңтар үшін сыйақы есептелсе, ЖТС жинақталған сома бойынша қайта есептеледі.
2026 жылға жаңартылғаннан кейін ЗУП-тың есептеу құжаттарында асып кеткен сомадан ЖТС-қа арналған жеке баған бар, ал толық деректерді «Подробнее о расчёте суммы ИПН» нысанымен ашуға болады. Бұл — қызметкерге сома қайдан шыққанын көрсетудің ең жақсы құралы.
Базалық шегерім: тек бір агентте
Қызметкер базалық шегерімді өтініш бойынша және тек бір салық агентінде алады (ҚР СК 437-бабының 3-тармағы). Адам екі компанияда жұмыс істесе, шегерімді қай жерде қолдану керектігін ол өзі жазбаша шешуі тиіс.
Сол баптан іс жүзінде кездесетін тағы екі ереже:
- Бір адамға бір айда жалақы да, АҚШ (азаматтық-құқықтық шарт) бойынша табыс та төленсе, базалық шегерім алдымен жалақыға, қалғаны — АҚШ бойынша табысқа қолданылады.
- Жұмыс беруші ауысқанда бұрынғы агенттегі пайдаланылмаған базалық шегерім жаңасына өтпейді. Ал пайдаланылмаған әлеуметтік шегерім өтеді — бұрынғы жұмыс берушінің жеке тұлғамен есеп айырысу туралы анықтамасы бойынша (ҚР СК 437-бабының 4-тармағы, 446-бабы).
Бағдарламада бұл қайда
Шегерім түрлерінің анықтамалығы. «Налоги и взносы» бөлімінде — ЖТС шегерімдері түрлерінің анықтамалығы. 2026 жылға жаңартылғаннан кейін бұрынғы шегерімдер енді пайдаланылмайтын деп белгіленген, ал жаңалары — базалық, 882 АЕК және 5 000 АЕК — қосылған.
Өтініштер. «Заявление на предоставление вычетов ИПН» құжаты. Өтінішсіз шегерім қолданылмайды — бұл СК талабы (437-баптың 2-тармағы). Әлеуметтік шегерімдер үшін растаушы құжаттардың көшірмелері де қажет: мүгедектік туралы анықтама, қорғаншылық, бала асырап алу туралы құжаттар және т.б. Жыл басында жаңа өтініштерді жаппай енгізу үшін конфигурацияда шегерімге өтініштерді қалыптастыру өңдеуі бар.
Тексеру. Шегерімдердің өзектілігін тексеру өңдеуі 2026 жылы әлі де ескі шегерім түрі тіркелген қызметкерлерді табады. Оны әр жаппай өзгерістен кейін іске қосыңыз.
Есеп айырысу туралы анықтама. Қызметкер жұмыстан шықса немесе басқа жұмыс берушіге анықтама сұраса — «Налоги и взносы» бөліміндегі «Справка о расчётах с физическим лицом». Заң бойынша оны өтініш жасалғаннан кейін бес күнтізбелік күн ішінде беру керек (ҚР СК 446-бабының 1-тармағы).
2026 жылғы қаңтар–ақпанның жиі қателері
- Ескі өтініштер ауыстырылмаған. Базада 2025 жылдан бері 14 АЕК шегерімі тұр — қызметкер енді жоқ шегерімді алады немесе жаңасын алмайды.
- Екі жұмыс берушідегі базалық шегерім. Қоса атқарушы екі компанияға да өтініш берген. Бұл камералдық бақылауда анықталады, қосымша төлейтін — адам, ал түсініктеме беретін — бухгалтерия.
- Құжатсыз әлеуметтік шегерім. Өтініш бар, ал істе растаушы құжаттардың көшірмелері жоқ.
- ЖТС-ты қолмен түзету. Есептеуші бір айда ЖТС-ты «сәйкестендірген» — өспелі қорытынды жыл соңына дейін бұзылған.
- 2025 жылды 2026 жылғы құжаттармен түзету. Өткен жыл үшін ескі ережелер бойынша қайта есептеулерді саналы түрде жасау керек: конфигурация ЖТС-қа әсер ететін 2025 жылғы құжаттарды 2026 жылғы кезеңде түзетуді қолдамайды.
Бір қызметкерді қолмен қалай тексеруге болады
Жалақы 400 000 ₸ делік, қызметкер — зейнеткер емес, мүгедектігі жоқ, базалық шегерімге өтініш берілген.
- МЗЖ — 10 % = 40 000 ₸; МӘМСҚ — 2 % = 8 000 ₸. Бұл — әлеуметтік төлемдер шегерімі.
- Базалық шегерім — 30 × 4 325 = 129 750 ₸.
- Салық салынатын табыс — 400 000 − 40 000 − 8 000 − 129 750 = 222 250 ₸.
- ЖТС — 10 % = 22 225 ₸.
Есеп парағында басқа сома болса — себебін өтініштен, есептеулер белгілерінен немесе өткен айлардан іздеңіз. Мысалда пайдаланылған МЗЖ және МӘМСҚ мөлшерлемелері мен олардың лимиттері «ЗУП-тағы МЗЖ, ЖМЗЖ, ӘА, МӘМСҚ, МӘМСА» мақаласында талданған.
Ұсталған ЖТС 200.00 нысанына түседі — ол туралы бөлек «ЗУП-тан 200.00 нысаны» мақаласында. Бухгалтерия үшін жаңа кодекске жалпы шолу — «1С-тағы 2026 жылғы Салық кодексі» мақаласында.
Жиі қойылатын сұрақтар
2026 жылы жалақыдан ЖТС мөлшерлемесі қандай?
Жылдық салық салынатын табыстың 8 500 АЕК-ке дейінгі (қоса алғанда) бөлігінен 10 % және асып кеткен сомадан 15 % (ҚР СК 363-бабының 1-тармақшасы). Есептеу жыл басынан бастап өспелі қорытындымен жүргізіледі.
2026 жылы базалық шегерім қанша?
Айына 30 АЕК, яғни АЕК 4 325 ₸ болғанда 129 750 ₸, және жылына 360 АЕК-тен аспайды (ҚР СК 403-бабы). Өтініш бойынша және тек бір жұмыс берушіде қолданылады.
14 АЕК шегерімі сақталды ма?
Жоқ. 2026 жылғы ҚР СК-де жеке шегерімдер — әлеуметтік төлемдер шегерімі, 30 АЕК базалық шегерім және 404-бап бойынша әлеуметтік шегерімдер. ЗУП-та ескі шегерім түрлері пайдаланылмайтын деп белгіленген.
Қызметкерлер өтініштерді қайта жазуы керек пе?
Иә, жаңа шегерім түрлеріне. Өтінішсіз (ал әлеуметтік шегерімдер үшін — құжат көшірмелерінсіз) салық агенті шегерімді қолданбайды (ҚР СК 437-бабының 2-тармағы).
1С:ЗУП-та ЖТС есебін реттеп, есептілікті тапсырар алдында базаны тексереміз — сағатына 22 000 ₸-ден бастап. Көшу кезінде тағы не өзгеретіні — «Почему нужно перейти на ЗУП 3.1» бетінде. 1С:Зарплата и управление персоналом ПРОФ лицензиясы — 136 250 ₸.