Консолидированная отчётность показывает группу целиком: выручка, прибыль, долг. Собственнику и банку этого мало. Им нужно понять, какое направление зарабатывает, а какое живёт за счёт соседей. В группе, где есть торговля, производство и аренда недвижимости, общая рентабельность 12% может означать, что торговля даёт 25%, а производство уходит в минус. Сегментная отчётность отвечает именно на этот вопрос.
Для компаний, чьи акции или облигации обращаются на бирже, раскрытие сегментов обязательно по МСФО (IFRS) 8 «Операционные сегменты». Для остальных это управленческий инструмент, но методика та же, и мы советуем строить её по стандарту с самого начала. Если группа когда-нибудь выйдет на облигации или к крупному банку, переделывать разрезы не придётся.
Что требует МСФО 8, коротко
Стандарт построен на «управленческом подходе»: сегменты выделяются так, как их видит высший орган, принимающий операционные решения. Обычно это правление или генеральный директор группы. Если правление ежемесячно разбирает результаты по направлениям «Ритейл», «Опт» и «Логистика», то и в отчётности должны быть эти три сегмента, а не деление по юрлицам.
Ключевые требования, о которых нужно помнить при проектировании:
- Количественные пороги. Сегмент подлежит отдельному раскрытию, если его выручка (включая продажи другим сегментам), прибыль или убыток либо активы составляют 10% и более от совокупных показателей всех операционных сегментов.
- Правило 75%. Внешняя выручка раскрываемых сегментов должна покрывать не менее 75% выручки группы. Если не покрывает, выделяют дополнительные сегменты, даже ниже порога.
- Сверки. Суммы по сегментам сверяются с консолидированными данными: выручка, прибыль до налогообложения, активы. Разница объясняется элиминацией, нераспределёнными статьями и корректировками.
- Информация по группе в целом. Выручка по продуктам и услугам, по географическим регионам, сведения о крупных покупателях — если на одного внешнего покупателя приходится 10% выручки и больше.
Самая частая ошибка, которую мы видим в Казахстане, — сегмент приравнивают к юрлицу. Это работает, пока одно ТОО делает одно дело. Но как только торговая компания начинает сдавать склад в аренду, а производственная — продавать через свой магазин, деление по юрлицам перестаёт показывать экономику направлений.
Как это ложится на УХ: аналитики, а не отдельный модуль
Отдельного документа или отчёта «Сегментная отчётность» в документации 1С:Управление холдингом для Казахстана (редакция 3.2) мы не нашли. И это не недостаток: сегменты в УХ строятся теми же инструментами, что и вся корпоративная отчётность. Нужно понимать три механизма.
Виды аналитик
В УХ есть план видов характеристик «Виды аналитик (корпоративные)». По документации, это классификатор аналитических разрезов показателей отчётности, и в качестве типа данных можно использовать любой справочник конфигурации. Значит, «Сегмент» заводится как вид аналитики на собственном справочнике, со своим списком значений: «Ритейл», «Опт», «Логистика», «Прочее и нераспределённое».
Разрезы показателей в отчётных формах
Вид отчёта в УХ состоит из строк, колонок и показателей, а показатели и строки могут иметь аналитические разрезы (в документации это раздел «Разработка форм отчётов и бюджетов»). Сегмент добавляется как разрез к показателям выручки, себестоимости, операционных расходов и активов. В одной форме получается и итог по группе, и раскрытие по сегментам.
Источники данных
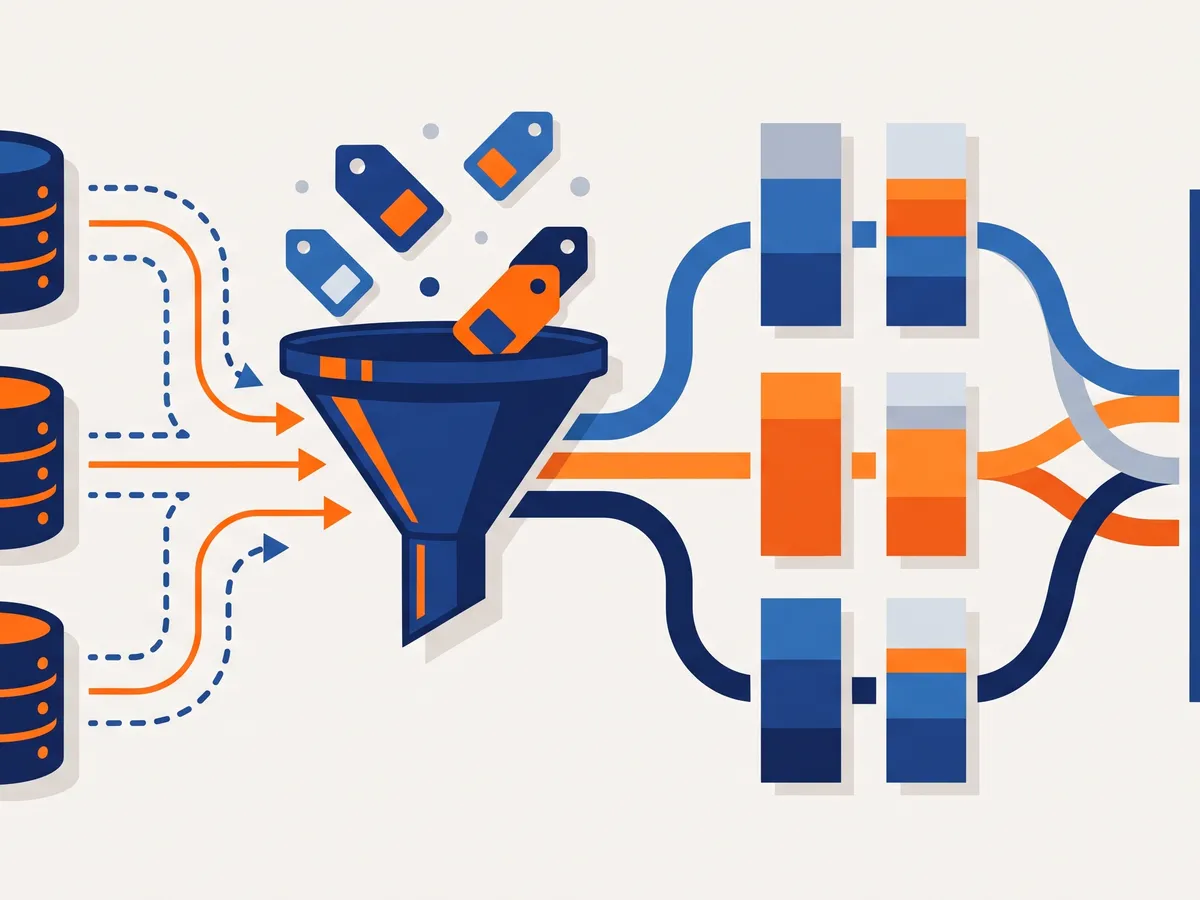
Показатели заполняются из остатков и оборотов счетов — текущей или внешней информационной базы — либо из показателей других отчётов. Для бухгалтерских итогов есть макроязык, в котором можно указать, какое субконто или реквизит субконто положить в аналитику показателя. На практике это означает: если в учётной базе дочки у номенклатурной группы или у подразделения есть реквизит «Сегмент», УХ может разложить обороты по сегментам при загрузке, без ручной разноски.
Откуда берётся признак сегмента
Здесь и решается, будет ли отчёт жить или его будут собирать в Excel каждый квартал. Вариантов три, и у каждого своя цена.
| Где задан сегмент | Как работает | Плюсы | Минусы |
|---|---|---|---|
| Юрлицо целиком | Все обороты ТОО идут в один сегмент | Просто, ничего не надо менять у дочек | Не работает, как только компания совмещает направления |
| Подразделение или ЦФО | Сегмент — свойство подразделения в учёте дочки | Ложится на привычную оргструктуру | Общие службы приходится распределять |
| Номенклатурная группа или статья | Сегмент определяется по товару или виду услуги | Точнее всего показывает выручку и маржу | Требует порядка в справочниках у всех дочек |
Мы обычно комбинируем: выручку и себестоимость определяем по номенклатурным группам, расходы — по подразделениям. Это даёт честную маржу по сегменту и не заставляет бухгалтеров дочек разносить каждую строку расходов вручную. Как привести справочники дочек к единому виду, описано в статье «Управление НСИ группы».
Общие затраты и межсегментная выручка
Два места, где сегментная отчётность чаще всего ломается.
Затраты управляющей компании. Зарплата финансовой службы, ИТ, аренда офиса — к какому сегменту это относить? МСФО 8 не требует распределять всё: можно оставить такие расходы в сверочной строке «Нераспределённые корпоративные расходы», если руководство тоже смотрит на сегменты без них. Но если правление оценивает направления «с нагрузкой», распределять нужно, и база распределения должна быть зафиксирована в методике. Механику распределения разбираем в статье «Распределение затрат управляющей компании между дочками».
Продажи между сегментами. Производство продаёт товар рознице внутри группы. В отчёте по сегментам эта выручка показывается отдельно от внешней, а в сверке с консолидированной отчётностью исключается. Если в группе уже настроены сверка и элиминация внутригрупповых оборотов, большая часть работы сделана: та же аналитика контрагента-участника группы позволяет выделить межсегментную выручку. Если не настроены — начинайте с них, подробно в статье «Консолидация отчётности по МСФО в УХ».
Сверка с консолидацией: проверка, которую нельзя пропускать
Сегментный отчёт без сверки — это просто ещё одна управленческая таблица. Стандарт требует показать, как сумма сегментов переходит в цифры консолидированной отчётности. Мы закладываем её прямо в форму: внизу отчёта — строки «Итого по сегментам», «Межсегментная элиминация», «Нераспределённые статьи», «Итого по группе». Последняя строка должна совпасть с консолидированным отчётом о прибыли или убытке.
В УХ для этого удобно использовать правила проверки отчётных форм: если «Итого по группе» не совпадает с консолидированной выручкой, экземпляр отчёта не проходит контроль. Расхождение на 3 млн ₸ лучше увидеть в день закрытия, чем в письме аудитора.
Как часто пересматривать сегменты
Сегменты меняются вместе с бизнесом. Купили логистическую компанию — появился новый сегмент. Закрыли направление — сегмент уходит в «Прочее». Для сравнимости МСФО 8 требует пересчитывать сравнительные данные за прошлые периоды, если структура сегментов изменилась (с оговорками, когда информации нет и затраты на её получение чрезмерны).
Практический вывод: справочник сегментов ведите с историей и не переименовывайте значения задним числом. Новый сегмент — новое значение. Иначе отчёт за прошлый год, сформированный после реорганизации, покажет цифры, которых никто не утверждал.
Чек-лист перед настройкой
- Получите от правления список направлений, по которым оно реально принимает решения. Не из устава — из повестки последних заседаний.
- Посчитайте пороги 10% и 75% по данным прошлого года, хотя бы в Excel. Возможно, четыре из семи направлений придётся объединить.
- Решите, где хранится признак сегмента: юрлицо, подразделение, номенклатура. Проверьте, есть ли этот признак в базах дочек.
- Утвердите правила распределения общих расходов или явно решите их не распределять.
- Определите, какие активы относятся к сегментам. Основные средства и запасы обычно привязываются легко, денежные средства и займы чаще остаются нераспределёнными.
- Заложите сверку с консолидированной отчётностью в саму форму.
Если вы только выбираете систему и все компании группы работают в одной базе, разрезы по направлениям можно построить и в 1С:ERP — см. «МСФО и управленческий учёт в 1С:ERP». УХ нужен, когда данные приходят из разных баз и сегменты надо собирать над ними. Лицензии и состав поставки — в карточке 1С:Управление холдингом.
Где сегменты пригодятся кроме МСФО
Даже если раскрытие по МСФО 8 вам не обязательно, сегментный разрез окупается в управленческой отчётности. Те же разрезы попадают в аналитические панели и монитор ключевых показателей: маржа по направлениям, оборачиваемость запасов сегмента, долговая нагрузка на направление. О том, как собрать такие панели, — в статье «Корпоративная отчётность и дашборды». А банкам, которые кредитуют конкретное направление, сегментные цифры часто нужны для расчёта ковенантов — об этом в статье «Ковенанты и отчётность группы для банков-кредиторов».
Частые вопросы
Есть ли в УХ готовый отчёт по МСФО 8?
Отдельного типового отчёта под этим названием в документации УХ мы не нашли. Сегментный отчёт собирается как вид отчёта с аналитикой «Сегмент» на показателях. На практике это даже удобнее: форма повторяет вашу методику, а не чужой шаблон.
Можно ли считать сегментом юрлицо?
Можно, если каждое юрлицо занимается одним направлением и правление смотрит на бизнес именно так. Как только компания совмещает виды деятельности, такой подход искажает маржу.
Что делать с компаниями, которые ведут учёт не в 1С?
Признак сегмента нужно включить в форму загрузки данных: выручка и расходы приходят уже с разрезом. Варианты загрузки описаны в статье «Сбор данных из дочерних баз в УХ».
Обязательно ли распределять расходы управляющей компании?
Нет. МСФО 8 допускает нераспределённые статьи в сверке, если руководство оценивает сегменты без них. Главное — выбрать подход один раз и не менять его от квартала к кварталу.
Сколько времени занимает настройка?
Сама форма — несколько дней работы консультанта. Основное время уходит на согласование методики и наведение порядка в признаке сегмента в базах дочек. Оценку даём после короткого обследования.