Кредитный договор группы с банком редко ограничивается суммой и ставкой. В нём есть раздел обязательств заёмщика: держать соотношение чистого долга к EBITDA не выше 3,0, не выдавать займов третьим лицам без согласия банка, сдавать консолидированную отчётность раз в квартал, проводить через банк не менее определённой доли оборотов. Это и есть ковенанты. Нарушение даёт банку право повысить ставку или потребовать досрочного погашения.
Неприятность в том, что ковенант обычно нарушают не сознательно. Финансовая служба узнаёт о проблеме, когда банк уже прислал письмо. Дочка взяла лизинг, показатель долга вырос, а до квартальной сверки никто не пересчитал отношение к EBITDA. В этой статье — как поставить ковенанты на контроль в 1С:Управление холдингом и как собирать для банка отчётность, которая не расходится с внутренней.
Какие ковенанты встречаются чаще всего
Условия у каждого банка свои, но набор повторяется. Мы делим ковенанты на три группы, потому что контролируются они по-разному.
| Тип | Примеры | Как проверять |
|---|---|---|
| Финансовые | Чистый долг / EBITDA, DSCR (покрытие долговых платежей), ICR (покрытие процентов), доля собственного капитала, текущая ликвидность | Расчёт по отчётности за период, нужна формула и источник цифр |
| Информационные | Сдать отчётность в срок, уведомить о смене собственника, предоставить аудиторское заключение | Календарь и ответственный, расчёт не нужен |
| Ограничительные | Запрет на новые заимствования, залоги, дивиденды, продажу активов без согласия банка; доля оборотов через счета банка | Контроль операций до того, как они совершены |
Финансовые ковенанты дают больше всего проблем, потому что формулы в договоре написаны юристом, а считает их бухгалтер. «EBITDA» в договоре одного банка включает курсовые разницы, в договоре другого — исключает. Если у группы три кредитора, у неё может быть три разных EBITDA. И это нормально, если каждая посчитана по своему договору.
Как ковенанты устроены в УХ
В документации 1С:Управление холдингом для Казахстана (редакция 3.2) учёту ковенантов посвящён отдельный раздел — в главе об управлении договорами, среди особенностей оформления договоров финансирования. Вот что там описано.
Ковенанты в версии договора
Список ковенантов вводится в документе «Версия договора кредита, займа», в группе «Ковенанты». У каждого ковенанта есть наименование, организация, к которой он применяется, контрагент (кредитор, который выставил условие и контролирует его) и описание условий. Для каждого задаётся периодичность проверки: месяц, квартал, полугодие, год или «Непериодический». Даты проверок отсчитываются от даты начала отсчёта проверки ковенантов.
Важная деталь: ковенанты хранятся в версии договора. Банк подписал дополнительное соглашение и смягчил порог с 2,5 до 3,0 — это новая версия, а история прежних условий сохраняется.
Документ «Исполнение ковенантов»
На каждую дату проверки вводится документ «Исполнение ковенантов»: организация-заёмщик, кредитор, кредитный договор, плановая дата проверки и таблица ковенантов. По каждому ковенанту ставится статус «Исполнен» или «Нарушен» и реакция банка на нарушение — например, «Вейвер» или «Отзыв кредита». К строке можно приложить скан вейвера, то есть письма банка, в котором он соглашается не применять санкции.
Напоминания и отчёт
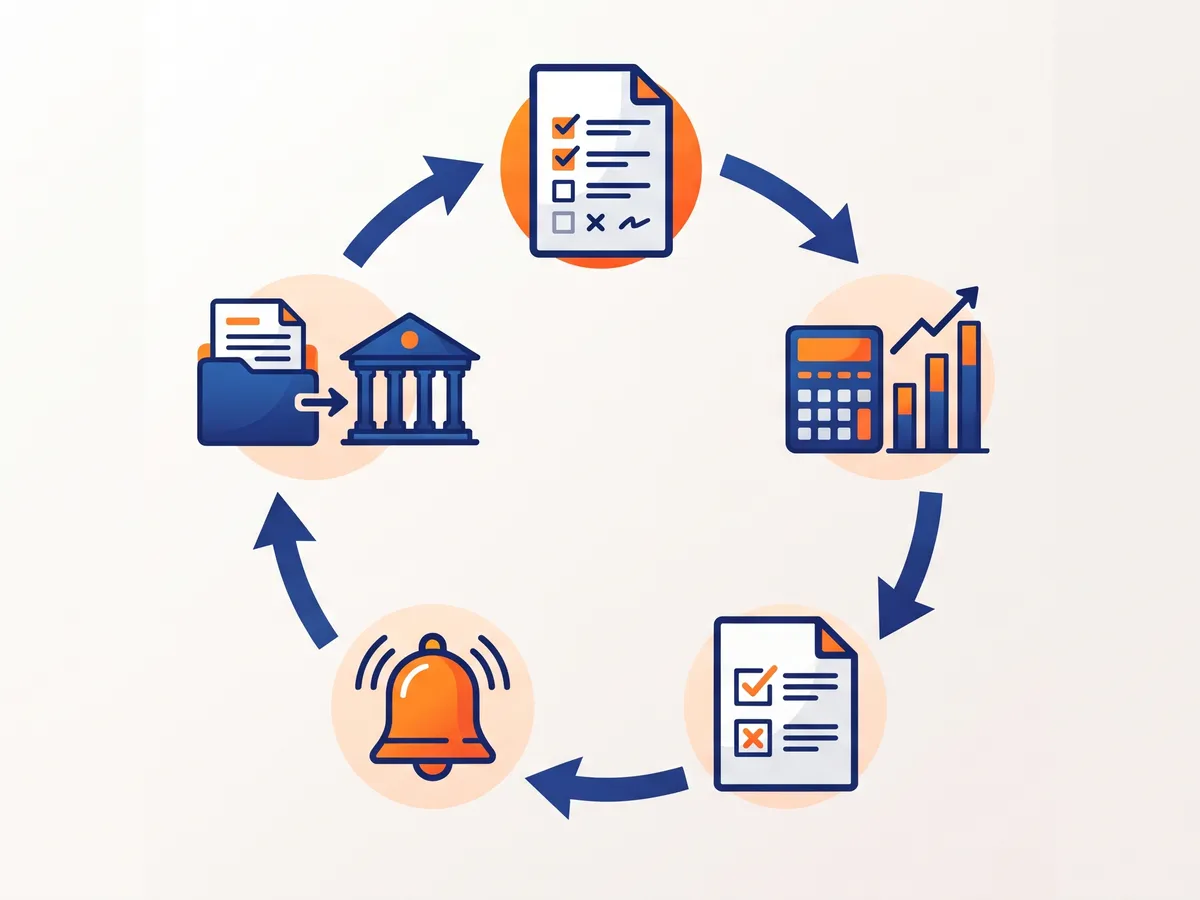
В системе предусмотрены оповещения по двум бизнес-событиям: «Проверка статусов ковенантов» напоминает ответственному, что пора отразить исполнение, а «Просрочка проверки статусов ковенантов» срабатывает, если на дату проверки документ не создан. Из формы договора доступен контекстный «Отчёт по ковенантам» — актуальный перечень и текущее состояние ковенантов по договору.
Чего в типовом механизме нет и как это закрываем
По документации, статус ковенанта в документе «Исполнение ковенантов» указывает пользователь. Автоматического расчёта «Чистый долг / EBITDA» по кредитному договору и проставления статуса мы в описании не нашли. Поэтому расчёт финансовых ковенантов мы строим отдельно — инструментами корпоративной отчётности УХ:
- Вид отчёта «Ковенанты». Показатели: долг, денежные средства, EBITDA, долговые платежи, проценты — каждый с формулой по определению из договора. Если кредиторов несколько, у каждого своя колонка или свой вариант формулы.
- Источники данных. Долг и проценты берутся из договоров финансирования и графиков расчётов казначейства, EBITDA — из консолидированного отчёта о прибыли или убытке либо из сегментного, если банк кредитует одно направление.
- Монитор ключевых показателей. Каждый ковенант становится показателем монитора с плановым значением-порогом. В мониторе есть допустимое и предельное отклонение от плана: состояние показывается как хорошее, удовлетворительное или тревожное. Порог банка ставим как предел, а «жёлтую зону» — с запасом, например при 2,7 из 3,0.
- Рассылка. УХ умеет рассылать изменения состояния показателей монитора — это отдельный тип аналитической рассылки «Контроль монитора ключевых показателей». Финансовый директор узнаёт о жёлтой зоне из письма, а не из звонка банка.
Ответственный смотрит результат расчёта и проставляет статус в документе «Исполнение ковенантов». Получается и автоматический контроль, и формальная история проверок с вейверами, которую можно показать аудитору.
Прогноз важнее факта
Квартальный факт показывает, нарушен ли ковенант. Но решение нужно принимать раньше: брать ли новый кредит, платить ли дивиденды, переносить ли капвложения. Поэтому тот же расчёт мы делаем по прогнозному сценарию бюджета. Если бюджет на следующие два квартала даёт Net debt/EBITDA 3,2 при пороге 3,0, у финансового директора есть время договориться с банком или пересобрать план. Как строятся сценарии и прогнозы, — в статье «Сценарное планирование в УХ».
Ограничительные ковенанты контролируются там, где совершается операция. Запрет на новые заимствования без согласия банка проще всего закрыть маршрутом согласования для заявок на привлечение финансирования. Подробнее о маршрутах — в статье «Согласование заявок на оплату», о договорах и лимитах — в «Управлении договорами и лимитами в УХ».
Отчётность для банка: один источник цифр
Банк обычно просит пакет: консолидированную отчётность, расшифровку долга по кредиторам, расчёт ковенантов, иногда — данные по отдельным заёмщикам и поручителям группы. Самая частая проблема, которую мы видим, — пакет собирают вручную в Excel из нескольких выгрузок. В следующем квартале цифры прошлого периода в пакете не совпадают с предыдущей версией, потому что кто-то поправил формулу.
В УХ пакет для банка — это набор видов отчётов на той же базе, что и внутренняя отчётность. Консолидированные цифры берутся из консолидации, расшифровка долга — из договоров финансирования, расчёт ковенантов — из описанного выше отчёта. Экземпляры отчётов имеют статусы и версии, поэтому отправленный банку вариант фиксируется, а исправления оформляются новой версией. Если банк просит отчётность по МСФО, а группа ведёт её через трансформацию, порядок разобран в статье «Трансформация отчётности в МСФО».
Кто отвечает за ковенанты
Формально — казначейство, потому что оно ведёт кредитные договоры. На деле ковенант нарушают решения, которые принимают в других местах: коммерческий директор дочки подписал лизинг техники, совет одобрил дивиденды, бухгалтерия перенесла крупный расход в другой квартал. Поэтому мы закрепляем в регламенте два правила. Первое: любая операция, которая меняет долг или EBITDA больше чем на заданную сумму, проходит через финансового директора группы. Второе: перед квартальной проверкой казначейство получает от бухгалтерии закрытые цифры не позднее определённого дня, иначе расчёт для банка опаздывает. Оповещения УХ напоминают о сроке, но договориться о самих сроках нужно людям.
Чек-лист запуска
- Соберите все действующие кредитные договоры, договоры займа и гарантии с перечнем ковенантов и формулами.
- Для каждого финансового ковенанта выпишите определения показателей дословно из договора.
- Назначьте ответственного за каждый договор — его оповестит система.
- Заведите ковенанты в версиях договоров, задайте периодичность и дату начала отсчёта.
- Постройте отчёт расчёта ковенантов и сверьте его с последним расчётом, который принял банк.
- Настройте монитор с жёлтой зоной и рассылку финансовому директору.
Если компании группы ведут учёт в одной 1С:ERP, кредиты и графики платежей можно вести там, — см. «Бюджетирование и казначейство в 1С:ERP». Ковенанты на уровне группы, где кредиторов несколько и заёмщиков тоже, удобнее держать в УХ. Подробности поставки — в карточке 1С:Управление холдингом.
Частые вопросы
Считает ли УХ ковенанты автоматически?
Типовой механизм хранит ковенанты, сроки проверок, статусы, реакцию банка и вейверы, а также напоминает о проверках. Значение финансового показателя мы рассчитываем отдельным отчётом и монитором ключевых показателей, статус ставит ответственный.
Что делать, если банк считает EBITDA иначе, чем мы?
Посчитать EBITDA по определению договора, отдельным показателем. Внутренний KPI и ковенантная EBITDA могут отличаться, и это нормально. Плохо, когда разница не задокументирована.
Можно ли хранить в УХ письмо банка о вейвере?
Да, в документе «Исполнение ковенантов» у строки ковенанта есть ссылка на присоединённый файл со сканом вейвера.
Как часто пересчитывать финансовые ковенанты?
По договору — обычно раз в квартал или полугодие. Для себя мы советуем считать ежемесячно по факту и по прогнозу, чтобы видеть риск за один-два квартала до проверки.
Нужно ли заводить в УХ все договоры дочек?
Для контроля ковенантов — все договоры финансирования, где есть обязательства перед кредитором, включая поручительства. Коммерческие договоры для этой задачи не нужны.