Шоғырландырылған есептілік топты тұтастай көрсетеді: түсім, пайда, қарыз. Меншік иесі мен банк үшін бұл жеткіліксіз. Оларға қай бағыт табыс табатынын, ал қайсысы көршілерінің есебінен өмір сүретінін түсіну керек. Сауда, өндіріс және жылжымайтын мүлікті жалға беру бар топта жалпы 12% рентабельділік сауда 25% беріп, ал өндіріс минусқа кетіп жатқанын білдіруі мүмкін. Сегменттік есептілік дәл осы сұраққа жауап береді.
Акциялары немесе облигациялары биржада айналатын компаниялар үшін сегменттерді ашу ҚЕХС (IFRS) 8 «Операциялық сегменттер» бойынша міндетті. Қалғандары үшін бұл басқарушылық құрал, бірақ әдістеме сол, және біз оны басынан бастап стандарт бойынша құруға кеңес береміз. Егер топ бір күні облигацияларға немесе ірі банкке шықса, қималарды қайта жасаудың қажеті болмайды.
ҚЕХС 8 не талап етеді, қысқаша
Стандарт «басқарушылық тәсілге» негізделген: сегменттер операциялық шешімдер қабылдайтын жоғары орган оларды қалай көретін болса, солай бөлінеді. Әдетте бұл топтың басқармасы немесе бас директоры. Егер басқарма ай сайын «Ритейл», «Көтерме» және «Логистика» бағыттары бойынша нәтижелерді талқыласа, есептілікте де заңды тұлғалар бойынша бөлу емес, осы үш сегмент болуы тиіс.
Жобалау кезінде есте сақтау керек негізгі талаптар:
- Сандық шектер. Сегменттің түсімі (басқа сегменттерге сатуды қоса), пайдасы немесе залалы не активтері барлық операциялық сегменттердің жиынтық көрсеткіштерінің 10% және одан көбін құраса, ол жеке ашылуға жатады.
- 75% ережесі. Ашылатын сегменттердің сыртқы түсімі топ түсімінің кемінде 75%-ын жабуы тиіс. Жаппаса, шектен төмен болса да, қосымша сегменттер бөлінеді.
- Салыстырулар. Сегменттер бойынша сомалар шоғырландырылған деректермен салыстырылады: түсім, салық салынғанға дейінгі пайда, активтер. Айырма элиминациямен, бөлінбеген баптармен және түзетулермен түсіндіріледі.
- Топ бойынша жалпы ақпарат. Өнімдер мен қызметтер, географиялық өңірлер бойынша түсім, ірі сатып алушылар туралы мәліметтер — егер бір сыртқы сатып алушыға түсімнің 10%-ы және одан көбі тиесілі болса.
Қазақстанда біз жиі көретін қате — сегментті заңды тұлғаға теңестіру. Бір ЖШС бір іспен айналысқанша бұл жұмыс істейді. Бірақ сауда компаниясы қойманы жалға бере бастаса, ал өндірістік компания өз дүкені арқылы сатса, заңды тұлғалар бойынша бөлу бағыттардың экономикасын көрсетуді тоқтатады.
Бұл УХ-қа қалай түседі: жеке модуль емес, аналитикалар
1С:Управление холдингом для Казахстана (3.2 редакциясы) құжаттамасында «Сегменттік есептілік» деген жеке құжатты немесе есепті біз таппадық. Бұл кемшілік емес: УХ-та сегменттер бүкіл корпоративтік есептілік сияқты құралдармен құрылады. Үш механизмді түсіну керек.
Аналитика түрлері
УХ-та «Виды аналитик (корпоративные)» сипаттамалар түрлерінің жоспары бар. Құжаттама бойынша бұл есептілік көрсеткіштерінің аналитикалық қималарының жіктеуіші, ал деректер түрі ретінде конфигурацияның кез келген анықтамалығын пайдалануға болады. Демек «Сегмент» өз мәндер тізімі бар жеке анықтамалықта аналитика түрі ретінде құрылады: «Ритейл», «Көтерме», «Логистика», «Басқа және бөлінбеген».
Есеп нысандарындағы көрсеткіш қималары
УХ-тағы есеп түрі жолдардан, бағандардан және көрсеткіштерден тұрады, ал көрсеткіштер мен жолдардың аналитикалық қималары болуы мүмкін (құжаттамада бұл «Разработка форм отчетов и бюджетов» бөлімі). Сегмент түсім, өзіндік құн, операциялық шығындар және активтер көрсеткіштеріне қима ретінде қосылады. Бір нысанда топ бойынша жиынтық та, сегменттер бойынша ашылу да шығады.
Деректер көздері
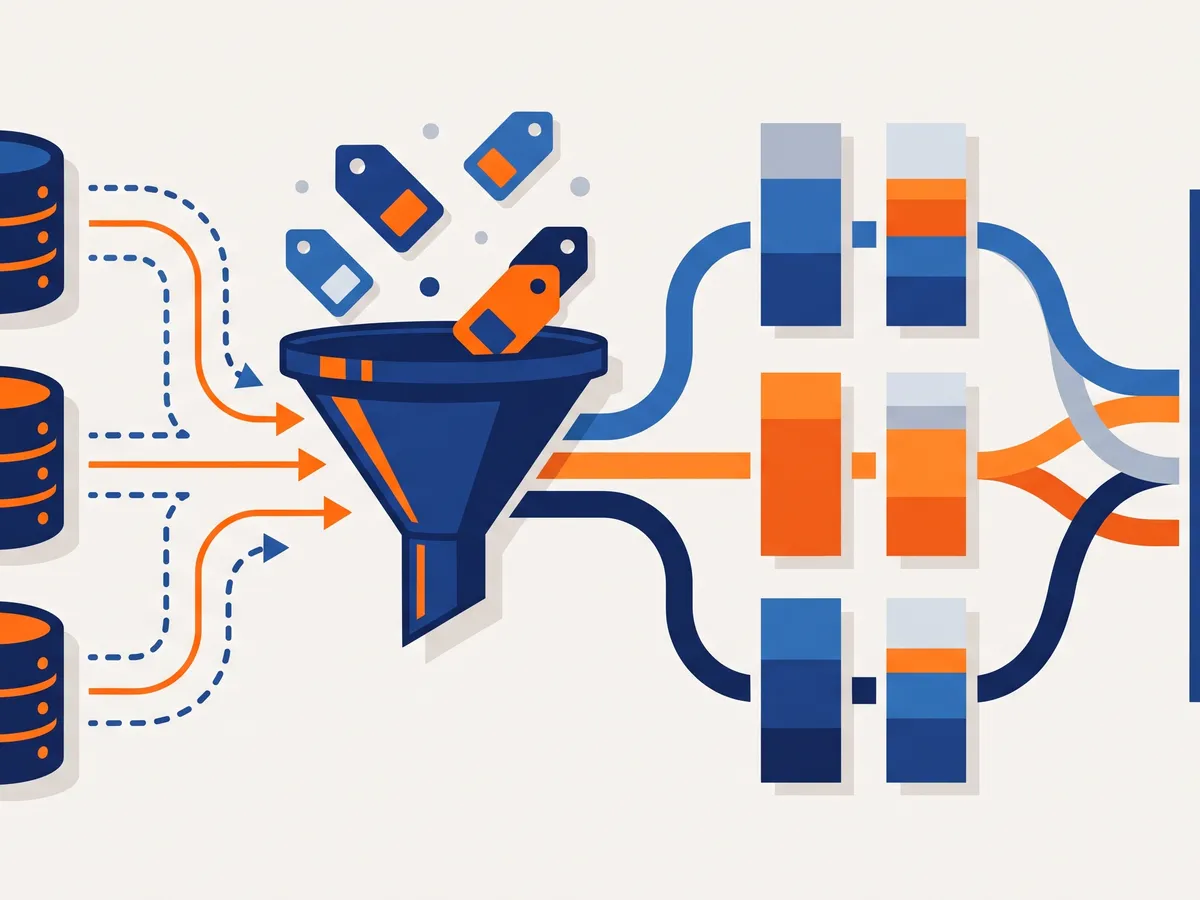
Көрсеткіштер шоттардың қалдықтары мен айналымдарынан — ағымдағы немесе сыртқы ақпараттық базадан — не басқа есептердің көрсеткіштерінен толтырылады. Бухгалтерлік қорытындылар үшін макротіл бар, онда көрсеткіш аналитикасына қандай субконтоны немесе субконто деректемесін салу керектігін көрсетуге болады. Іс жүзінде бұл: егер еншілес компанияның есеп базасында номенклатуралық топтың немесе бөлімшенің «Сегмент» деректемесі болса, УХ жүктеу кезінде айналымдарды қолмен таратпай-ақ сегменттер бойынша бөле алады.
Сегмент белгісі қайдан алынады
Есептің өмір сүретіні немесе оны әр тоқсан сайын Excel-де жинайтыны дәл осында шешіледі. Үш нұсқа бар, әрқайсысының өз бағасы бар.
| Сегмент қайда берілген | Қалай жұмыс істейді | Артықшылықтары | Кемшіліктері |
|---|---|---|---|
| Заңды тұлға тұтастай | ЖШС-ның барлық айналымдары бір сегментке түседі | Қарапайым, еншілестерде ештеңе өзгертудің қажеті жоқ | Компания бағыттарды біріктіре бастаған сәттен жұмыс істемейді |
| Бөлімше немесе ҚЖО | Сегмент — еншілестің есебіндегі бөлімшенің қасиеті | Әдеттегі ұйымдық құрылымға сай келеді | Ортақ қызметтерді бөлуге тура келеді |
| Номенклатуралық топ немесе бап | Сегмент тауар немесе қызмет түрі бойынша анықталады | Түсім мен маржаны ең дәл көрсетеді | Барлық еншілестердің анықтамалықтарында тәртіп қажет |
Біз әдетте біріктіреміз: түсім мен өзіндік құнды номенклатуралық топтар бойынша, шығындарды бөлімшелер бойынша анықтаймыз. Бұл сегмент бойынша әділ маржа береді және еншілестердің бухгалтерлерін шығындардың әр жолын қолмен таратуға мәжбүрлемейді. Еншілестердің анықтамалықтарын бірыңғай түрге қалай келтіру керектігі «Топтың НСИ-ін басқару» мақаласында сипатталған.
Ортақ шығындар және сегментаралық түсім
Сегменттік есептілік жиі бұзылатын екі орын.
Басқарушы компанияның шығындары. Қаржы қызметінің жалақысы, IT, кеңсе жалдауы — мұны қай сегментке жатқызу керек? ҚЕХС 8 бәрін бөлуді талап етпейді: егер басшылық та сегменттерді оларсыз қараса, мұндай шығындарды «Бөлінбеген корпоративтік шығындар» салыстыру жолында қалдыруға болады. Бірақ басқарма бағыттарды «жүктемемен» бағаласа, бөлу керек, ал бөлу базасы әдістемеде бекітілуі тиіс. Бөлу механикасын «Басқарушы компанияның шығындарын еншілестер арасында бөлу» мақаласында талдаймыз.
Сегменттер арасындағы сату. Өндіріс тауарды топ ішінде бөлшек саудаға сатады. Сегменттер бойынша есепте бұл түсім сыртқыдан бөлек көрсетіледі, ал шоғырландырылған есептілікпен салыстыруда алып тасталады. Егер топта топішілік айналымдарды салыстыру мен элиминация бапталған болса, жұмыстың үлкен бөлігі орындалған: топ қатысушысы-контрагенттің сол аналитикасы сегментаралық түсімді бөліп алуға мүмкіндік береді. Бапталмаған болса — солардан бастаңыз, толығырақ «УХ-тағы ҚЕХС бойынша есептілікті шоғырландыру» мақаласында.
Шоғырландырумен салыстыру: өткізіп алуға болмайтын тексеру
Салыстыруы жоқ сегменттік есеп — жай ғана тағы бір басқарушылық кесте. Стандарт сегменттер сомасының шоғырландырылған есептілік сандарына қалай өтетінін көрсетуді талап етеді. Біз оны тікелей нысанға саламыз: есептің төменгі жағында — «Сегменттер бойынша жиыны», «Сегментаралық элиминация», «Бөлінбеген баптар», «Топ бойынша жиыны» жолдары. Соңғы жол шоғырландырылған пайда немесе залал туралы есеппен сәйкес келуі тиіс.
УХ-та бұл үшін есеп нысандарын тексеру ережелерін пайдалану ыңғайлы: егер «Топ бойынша жиыны» шоғырландырылған түсіммен сәйкес келмесе, есеп данасы бақылаудан өтпейді. 3 млн ₸ айырманы аудитордың хатынан гөрі жабу күні көрген дұрыс.
Сегменттерді қаншалықты жиі қайта қарау керек
Сегменттер бизнеспен бірге өзгереді. Логистикалық компанияны сатып алдыңыз — жаңа сегмент пайда болды. Бағытты жаптыңыз — сегмент «Басқаға» кетеді. Салыстырмалылық үшін ҚЕХС 8 сегменттер құрылымы өзгерсе, өткен кезеңдердің салыстырмалы деректерін қайта есептеуді талап етеді (ақпарат болмаған және оны алу шығындары шамадан тыс болған жағдайдағы ескертпелермен).
Практикалық қорытынды: сегменттер анықтамалығын тарихымен жүргізіңіз және мәндерді кері күнмен қайта атамаңыз. Жаңа сегмент — жаңа мән. Әйтпесе қайта ұйымдастырудан кейін құрылған өткен жылғы есеп ешкім бекітпеген сандарды көрсетеді.
Баптау алдындағы чек-парақ
- Басқармадан шын мәнінде шешім қабылдайтын бағыттар тізімін алыңыз. Жарғыдан емес — соңғы отырыстардың күн тәртібінен.
- 10% және 75% шектерін өткен жылдың деректері бойынша, кем дегенде Excel-де есептеңіз. Мүмкін жеті бағыттың төртеуін біріктіруге тура келеді.
- Сегмент белгісі қайда сақталатынын шешіңіз: заңды тұлға, бөлімше, номенклатура. Бұл белгі еншілестердің базаларында бар-жоғын тексеріңіз.
- Ортақ шығындарды бөлу ережелерін бекітіңіз немесе оларды бөлмеуді анық шешіңіз.
- Қандай активтер сегменттерге жататынын анықтаңыз. Негізгі құралдар мен қорлар әдетте оңай байланады, ақша қаражаты мен қарыздар жиі бөлінбеген күйде қалады.
- Шоғырландырылған есептілікпен салыстыруды нысанның өзіне салыңыз.
Егер Сіз жүйені енді ғана таңдап жатсаңыз және топтың барлық компаниялары бір базада жұмыс істесе, бағыттар бойынша қималарды 1С:ERP-де де құруға болады — «1С:ERP-дегі ҚЕХС және басқарушылық есеп» қараңыз. УХ деректер әртүрлі базалардан келіп, сегменттерді олардың үстінен жинау керек болғанда қажет. Лицензиялар мен жеткізілім құрамы — 1С:Управление холдингом карточкасында.
Сегменттер ҚЕХС-тен басқа қайда пайдалы
ҚЕХС 8 бойынша ашу Сізге міндетті болмаса да, сегменттік қима басқарушылық есептілікте өзін ақтайды. Сол қималар аналитикалық панельдерге және негізгі көрсеткіштер мониторына түседі: бағыттар бойынша маржа, сегмент қорларының айналымдылығы, бағытқа қарыз жүктемесі. Мұндай панельдерді қалай жинау керектігі — «Корпоративтік есептілік және дашбордтар» мақаласында. Ал белгілі бір бағытты несиелейтін банктерге сегменттік сандар ковенанттарды есептеу үшін жиі қажет — бұл туралы «Ковенанттар және несие беруші банктерге арналған топ есептілігі» мақаласында.
Жиі қойылатын сұрақтар
УХ-та ҚЕХС 8 бойынша дайын есеп бар ма?
УХ құжаттамасында осы атаудағы жеке типтік есепті біз таппадық. Сегменттік есеп көрсеткіштерінде «Сегмент» аналитикасы бар есеп түрі ретінде жиналады. Іс жүзінде бұл тіпті ыңғайлы: нысан бөтен үлгіні емес, Сіздің әдістемеңізді қайталайды.
Заңды тұлғаны сегмент деп санауға бола ма?
Болады, егер әр заңды тұлға бір бағытпен айналысса және басқарма бизнесті дәл солай қараса. Компания қызмет түрлерін біріктіре бастаған сәтте мұндай тәсіл маржаны бұрмалайды.
Есепті 1С-та жүргізбейтін компаниялармен не істеу керек?
Сегмент белгісін деректерді жүктеу нысанына қосу керек: түсім мен шығындар қимамен бірге келеді. Жүктеу нұсқалары «УХ-та еншілес базалардан деректер жинау» мақаласында сипатталған.
Басқарушы компанияның шығындарын бөлу міндетті ме?
Жоқ. Басшылық сегменттерді оларсыз бағаласа, ҚЕХС 8 салыстыруда бөлінбеген баптарға жол береді. Бастысы — тәсілді бір рет таңдап, оны тоқсаннан тоқсанға өзгертпеу.
Баптау қанша уақыт алады?
Нысанның өзі — кеңесшінің бірнеше күндік жұмысы. Негізгі уақыт әдістемені келісуге және еншілестердің базаларындағы сегмент белгісін ретке келтіруге кетеді. Бағалауды қысқа зерттеуден кейін береміз.