Командировка в 1С задевает две программы сразу. Средний заработок за дни поездки считает ЗУП, а суточные, билеты и гостиницу бухгалтер проводит авансовым отчётом в Бухгалтерии. Ошибки возникают на стыке: суточные сверх нормы никто не передал в ЗУП, ИПН с них не удержан, а в форме 200.00 доход не виден. Разберём, как устроено и что проверять.
Что говорит закон
Трудовой кодекс РК, статья 127: на время командировки за работником сохраняются место работы и заработная плата за рабочие дни, приходящиеся на поездку. Кроме того, оплачиваются суточные за календарные дни командировки, включая время в пути, проезд туда и обратно и наём жилья. Условия и сроки командировок определяются трудовым или коллективным договором либо актом работодателя — то есть размер суточных компания устанавливает сама, приказом или положением о командировках.
Налоговый кодекс, действующий с 2026 года, в статье 366 относит к расходам работодателя, которые не являются доходом физлица:
- суточные по командировке в пределах Казахстана — не более 6 МРП за каждый календарный день;
- суточные за пределами Казахстана — не более 8 МРП за день;
- в обоих случаях — за период не более 40 календарных дней нахождения в командировке;
- проезд, проживание и визы — по подтверждающим документам.
Берётся МРП на 1 января года. В 2026 году это 4 325 ₸ (закон о республиканском бюджете на 2026–2028 годы), значит необлагаемая норма — 25 950 ₸ в день по Казахстану и 34 600 ₸ за рубежом.
| Ситуация | Что облагается ИПН |
|---|---|
| Суточные по приказу 20 000 ₸/день, Алматы, 5 дней | Ничего: в пределах 6 МРП |
| Суточные 40 000 ₸/день, Астана, 5 дней | Превышение: (40 000 − 25 950) × 5 = 70 250 ₸ |
| Суточные 30 000 ₸/день, Ташкент, 5 дней | Ничего: в пределах 8 МРП |
| Командировка 50 дней подряд в пределах РК | Суточные за дни сверх 40-го |
Для вычета по КПН у самой компании суточные идут в размере, установленном её решением (статья 260 НК) — то есть их можно платить больше нормы, просто превышение становится доходом работника.
Как оформить в ЗУП 3.1
Документ Командировка находится в разделе Зарплата. В нём указываются сотрудник, даты, вид начисления, и программа считает оплату по среднему заработку за рабочие дни поездки. Если работник уехал в середине месяца, документ надо провести до расчёта зарплаты за этот месяц: тогда Начисление зарплаты и взносов само уменьшит оклад на дни командировки.
Что проверить в настройке:
- Настройка → Начисления, вид «Оплата командировки»: база расчёта среднего. По умолчанию в неё входят оклад, надбавки и премии; если у вас есть разовые выплаты, которые в среднее входить не должны, это настраивается у самих этих начислений.
- График работы сотрудника. Командировка оплачивается за рабочие дни по графику. Выходной в поездке — отдельная история: если работник в этот день работал, нужен документ работы в выходной, иначе день не оплатится.
- Подразделение и способ отражения в бухучёте. Средний за командировку часто относят на те же счета затрат, что и оклад, но бывают проекты, где командировку списывают на конкретный объект. Это задаётся в Настройке → Способы отражения зарплаты в бухучёте.
Суточные: где их считать
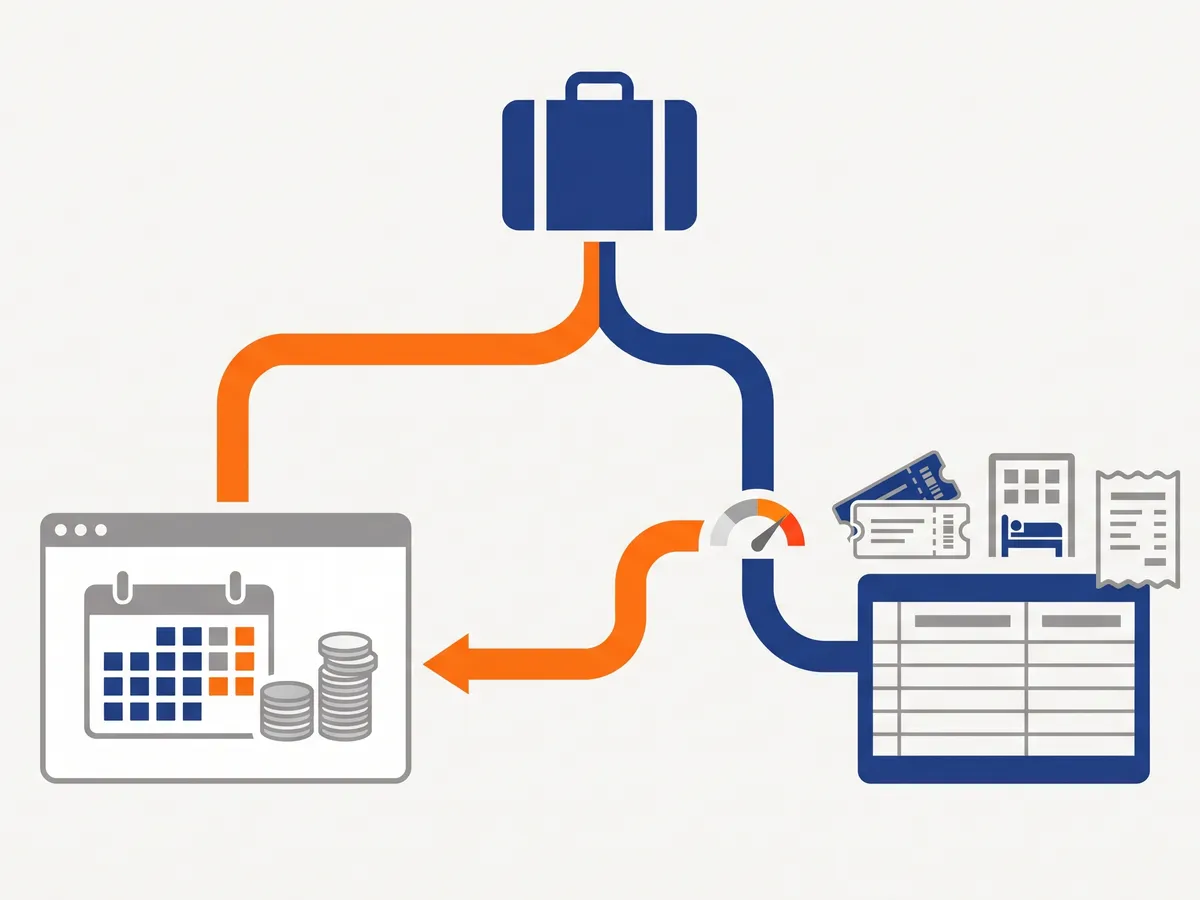
Сами суточные ЗУП в типовой схеме не выплачивает: их выдают под отчёт, а закрывает авансовый отчёт в Бухгалтерии. Ни ЗУП, ни Бухгалтерия сами не знают, сколько из этой суммы — сверх нормы. Поэтому превышение надо явно зарегистрировать в ЗУП как облагаемый доход работника:
- заводим вид начисления «Суточные сверх нормы» без выплаты (сумма уже выдана через подотчёт), с кодом дохода, по которому начисляется ИПН;
- в месяце командировки вводим сумму превышения документом Разовое начисление или через Данные для расчёта зарплаты;
- ИПН удерживается из ближайшей зарплаты.
Как настраивать взносы и социальный налог для такого начисления, сверяем с актуальными разъяснениями и кодами доходов релиза — их правят вместе с изменениями законодательства, поэтому номер кода в статье мы не фиксируем.
Командировка больше 40 дней
Самая частая потеря — длинные вахты и выезды на объекты. 40 дней считаются по одной командировке. Если сотрудник уехал на 60 дней, суточные за дни с 41-го по 60-й — облагаемый доход целиком, даже если они в пределах 6 МРП. Мы советуем завести в ЗУП простой отчёт по документам «Командировка» с отбором по длительности больше 40 дней и смотреть его при закрытии месяца.
Типичные ошибки
Суточные больше нормы, а ИПН не удержан. Бухгалтер провёл авансовый отчёт, расчётчик о нём не знает. Лечится регламентом: при закрытии месяца бухгалтер передаёт расчётчику список превышений, либо суточные сверх нормы сразу вводятся в ЗУП по приказу. О том, как выстроить закрытие, — в статье «Закрытие месяца в 1С».
Командировка введена после расчёта зарплаты. Оклад за дни поездки уже начислен полностью, потом сверху добавился средний — двойная оплата. ЗУП в таком случае предлагает перерасчёт, но если месяц уже выплачен, разницу придётся удерживать.
Средний посчитан не из тех начислений. Новая надбавка добавлена в программу, но в базу среднего не включена — средний занижен. Проверяется кнопкой подробного расчёта среднего в самом документе: там видно, какие начисления и за какие месяцы вошли.
Не тот МРП. Норма считается по МРП на 1 января года, а не на дату командировки. В январе это не проблема, но если МРП меняется в середине года, а норму в учётной политике берут «текущую», ошибка гарантирована.
Командировки — одна из причин, по которым мы советуем вести зарплату в отдельной программе, а не в Бухгалтерии: средний заработок, графики и перерасчёты ЗУП делает заметно точнее. Подробнее о границе — в статье «Зарплата в Бухгалтерии или отдельный ЗУП». Если вы как раз переходите со старой ЗУП, загляните в обзор «Почему нужно срочно перейти на ЗУП 3.1».
Связь с другими участками
- Средний заработок в ЗУП считается по тем же правилам, что и для отпуска, — см. отпуска в ЗУП.
- Проводки по среднему за командировку уходят в Бухгалтерию вместе с зарплатой — как это настроить, разобрано в статье «Обмен ЗУП с Бухгалтерией».
- Табель на дни командировки заполняется из документа автоматически — если табель ведёте вручную, проверьте, что код командировки не затирается. Про табель — в отдельной статье.
Пример расчёта за месяц
Возьмём менеджера с окладом 600 000 ₸ при пятидневке. В месяце 21 рабочий день, из них 5 он провёл в командировке в Астане (выезд в понедельник, возвращение в пятницу). Суточные по положению компании — 35 000 ₸ в день.
Что посчитает ЗУП:
- оклад за 16 рабочих дней вне командировки — пропорционально норме времени;
- оплату 5 дней командировки — по среднему заработку за предыдущие 12 месяцев, а не по окладу. Если в прошлом году были большие премии, средний может оказаться заметно выше оклада, и наоборот;
- ИПН и взносы — с обеих сумм, как с обычной зарплаты.
Что пройдёт через Бухгалтерию: суточные 5 × 35 000 = 175 000 ₸ авансовым отчётом. Норма по Казахстану в 2026 году — 25 950 ₸ в день, превышение — (35 000 − 25 950) × 5 = 45 250 ₸. Эту сумму расчётчик вводит в ЗУП как облагаемый доход, и с неё удерживается ИПН в этом же месяце.
Если бы командировка пришлась на конец месяца и переходила на следующий, документ «Командировка» один, а ЗУП сама разнесёт дни по месяцам. Превышение суточных при этом удобнее вводить в месяце сдачи авансового отчёта — главное, чтобы регламент был одинаковым для всех.
Частые вопросы
Можно ли платить суточные больше 6 МРП?
Да. Размер суточных устанавливает работодатель. Ограничение только налоговое: сумма сверх 6 МРП в день по Казахстану (8 МРП за рубежом) — доход работника, с которого удерживается ИПН.
Оплачивается ли выходной день в командировке?
Суточные — да, за все календарные дни. Зарплата по среднему — за рабочие дни по графику. Если сотрудник работал в выходной, это оформляется как работа в выходной день и оплачивается отдельно.
Как считать 40 дней, если командировку продлили?
Продление — это та же командировка, если работник не возвращался. Дни считаются от выбытия до прибытия обратно по приказу. Если же он вернулся и через неделю уехал снова, это новая командировка и новый отсчёт.
Нужно ли в ЗУП вводить суточные в пределах нормы?
Нет. Они не являются доходом работника и проходят только через подотчёт в Бухгалтерии. В ЗУП нужна только часть сверх нормы.
Купить лицензию 1С:ЗУП ПРОФ можно за 136 250 ₸ — настройку командировок, среднего и обмена с Бухгалтерией делаем от 22 000 ₸ в час.