Валовая прибыль за май — минус 40 %, хотя компания торговала с наценкой. Или наоборот: маржа 90 % по товару, который покупали дороже, чем продавали. Обычно это не ошибка программы, а сигнал, что себестоимость в 1С:Комплексная автоматизация посчитана по неполным данным. Ниже — как КА считает себестоимость, почему результат «летит» и как построить работу, чтобы он не летел каждый месяц.
Как КА считает себестоимость
Главное, что нужно понять: в КА есть две себестоимости.
- Оценочная — проставляется в момент проведения документа продажи или списания. Она нужна, чтобы менеджер видел примерную маржу прямо сейчас.
- Фактическая — рассчитывается при закрытии месяца (раздел «Финансовый результат и контроллинг» → «Закрытие месяца»). Только она попадает в отчёты о прибыли и в регламентированный учёт.
Между этими двумя цифрами может быть большая разница, и это нормально до закрытия месяца. Плохо, когда разница остаётся после закрытия: значит, расчёт не прошёл или прошёл по неправильным данным.
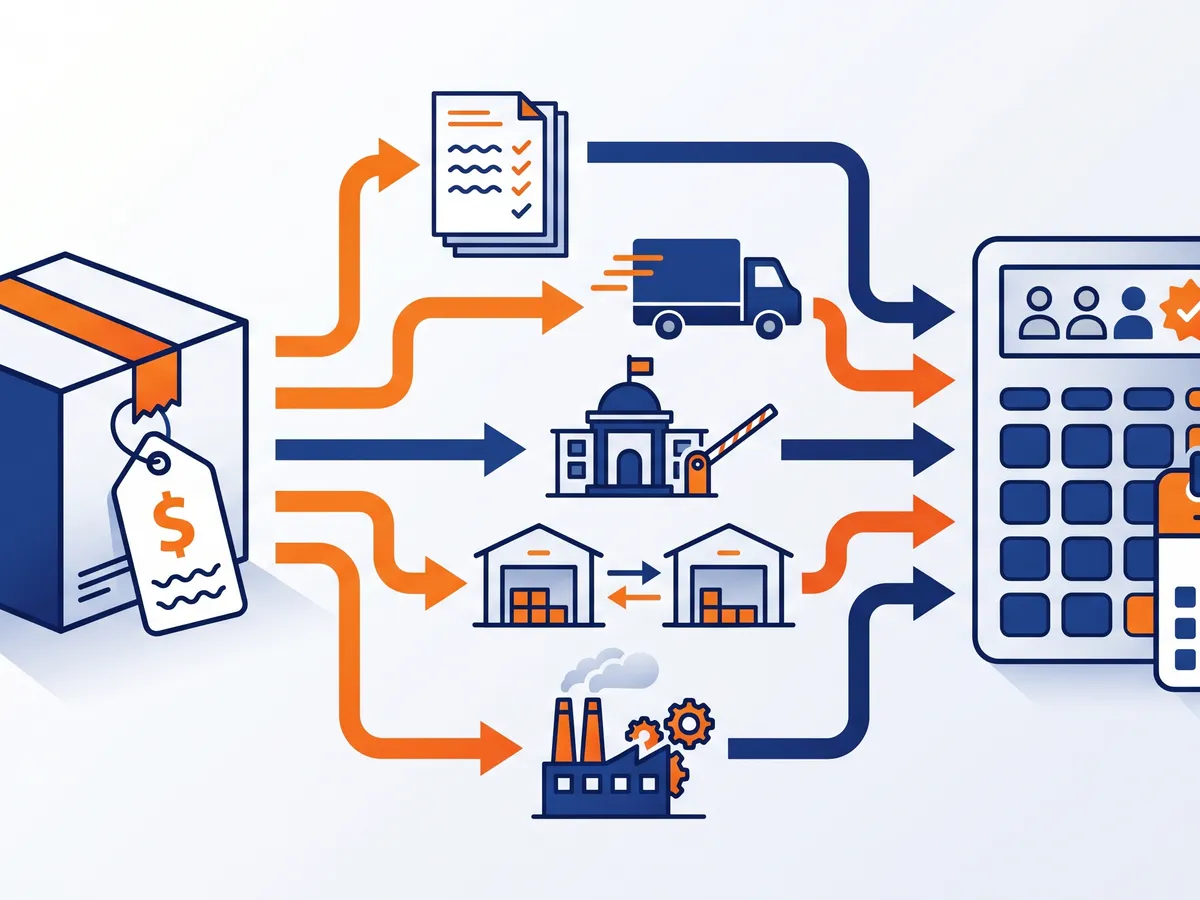
Расчёт учитывает все поступления за месяц, дополнительные расходы (доставка, таможня), возвраты, перемещения между складами и организациями, производственные затраты. Если хоть одно звено цепочки пропущено, ошибка разойдётся по всем последующим документам.
Способ оценки запасов: выбирается один раз
Способ оценки задаётся в учётной политике организации. В КА доступны варианты средней стоимости и ФИФО — точный набор зависит от релиза и проверяется в карточке учётной политики. Что важно для практики:
- средняя за месяц проще всего для расчёта и наиболее устойчива к ошибкам ввода;
- ФИФО требует идеальной хронологии документов: любое поступление «задним числом» меняет себестоимость всех последующих продаж;
- менять способ оценки посреди года — плохая идея: налоговый и бухгалтерский учёт за период станет несопоставимым. Делайте это с начала года и после консультации с бухгалтером.
Пять причин, почему себестоимость «летит»
1. Отрицательные остатки
Продали то, чего по базе нет. Программе нечего списать, и себестоимость продажи становится нулевой или условной. Проверка — отчёт по остаткам товаров на складах на конец месяца, отбор «остаток меньше нуля». Причина обычно в том, что поступление оформили позже продажи или на другой склад.
2. Документы задним числом
Поступление от 15-го числа, введённое 28-го, когда месяц уже закрыт. Расчёт нужно перезапускать, а если закрыты и следующие месяцы — перезакрывать их по очереди. Решение организационное: дата запрета редактирования и правило «прошлый месяц правит только главбух».
3. Дополнительные расходы не распределены
Доставку и таможню оформили, но не указали, на какие товары их распределить, или указали статью расходов, которая уходит на финансовый результат. Товар в себестоимости выходит дешевле, а расходы висят отдельно.
4. Разрывы между организациями
Если в базе несколько организаций и товар покупает одна, а продаёт другая, должна быть оформлена передача между ними. Иначе у продающей организации себестоимости нет. Подробнее — в статье «Несколько организаций и межфирменные продажи в КА».
5. Возвраты без связи с продажей
Возврат от клиента без указания исходной реализации КА оценивает по-своему, и себестоимость возвращённого товара может не совпасть с той, по которой его продали.
Порядок работы перед закрытием месяца
Мы советуем клиентам такой регламент — его вполне можно повесить на стену бухгалтерии:
- До 3-го числа все первичные документы за прошлый месяц введены.
- Проверены отрицательные остатки, найдены и исправлены причины.
- Распределены дополнительные расходы.
- Оформлены передачи между организациями.
- Запущено закрытие месяца, все этапы «зелёные».
- Сверка: валовая прибыль по номенклатурным группам — в правдоподобном диапазоне.
Шестой пункт часто пропускают, а зря. Отчёт может сформироваться без ошибок, но показать маржу 300 % по одной группе — значит, где-то поступление оформлено с неправильной ценой или единицей.
Как читать ошибки закрытия месяца
В помощнике закрытия месяца каждый этап имеет статус. Если этап красный, по ссылке открывается список проблем: какие товары, какие документы. Не пытайтесь перезапускать закрытие, пока не исправили причину, — результат будет тот же.
Частая ловушка: исправили ошибку в текущем месяце, но она возникла в прошлом. Тогда перезакрыть нужно с того месяца, где проблема появилась.
Как найти ошибку: пример разбора
Покажем ход мысли на условном примере. После закрытия месяца по группе «Кабель» маржа 85 %, хотя обычно 20–25 %.
- Отчёт о валовой прибыли с детализацией до номенклатуры: аномальная маржа у трёх позиций.
- Остатки и обороты по этим позициям за месяц: продано 1 200 м, поступило 1 000 м, начальный остаток 0. То есть 200 м продано «из воздуха» — отрицательный остаток.
- Документы движения: поступление на 500 м оформлено на другой склад, а продажа шла с основного. Перемещения нет.
- Исправление: оформить перемещение датой до продажи, перезапустить закрытие месяца.
- Проверка: маржа по группе вернулась в обычный диапазон.
Почти каждая «загадочная» себестоимость раскручивается так же: от аномалии в отчёте — к конкретному товару — к конкретному документу. Ключевое умение — не перезапускать расчёт вслепую, а дойти до первичного документа.
Себестоимость в управленческом и регламентированном учёте
В КА себестоимость считается и в управленческом, и в регламентированном учёте. Цифры могут различаться, и это не всегда ошибка: например, если валюта управленческого учёта отличается от тенге или часть расходов по-разному включается в стоимость запасов в двух учётах. Но если расхождение появилось внезапно и только в одном месяце, ищите документ, проведённый с ошибкой.
Для бухгалтерии отдельно важно, чтобы закрытие месяца было пройдено до формирования регламентированной отчётности, иначе обороты по счетам запасов и себестоимости продаж будут неполными. Об этом — в статье «Регламентированный учёт в КА: закрытие месяца».
Права и дата запрета редактирования
Половина проблем с себестоимостью исчезает после двух настроек:
- дата запрета изменения данных — после закрытия месяца менеджеры и кладовщики не могут менять документы прошлого периода;
- права на документы прошлого периода — только у главного бухгалтера или финансового контролёра.
Сопротивление обычно одно: «а если надо срочно исправить?». Ответ: исправить можно, но через ответственного, который понимает, что после этого месяц нужно перезакрыть.
Чек-лист настройки, которая бережёт себестоимость
Перед запуском КА или при аудите базы проверьте:
- в учётной политике выбран и зафиксирован способ оценки запасов;
- включён контроль остатков при отгрузке;
- для статей дополнительных расходов указан вариант распределения на себестоимость товаров;
- у каждой организации в базе понятна схема передачи товаров между организациями;
- возвраты от клиентов оформляются на основании реализаций;
- установлена дата запрета изменения данных.
Шесть пунктов — и большая часть ошибок из этой статьи просто не возникает.
Когда нужен внешний специалист
Если себестоимость не сходится несколько месяцев подряд, «хвосты» накапливаются, и исправлять их становится всё дороже. Наша услуга по исправлению себестоимости в КА описывает пошаговый алгоритм поиска ошибок, который мы применяем на проектах. Если причина в производстве, полезна статья «Производство в КА», а если вы только выбираете систему и сомневаетесь, не нужна ли детальная себестоимость по заказам, — сравнение КА и 1С:ERP.
Работы оцениваем по часам: от 22 000 ₸ в час. Сопровождение КА — на странице сопровождения 1С:Комплексная автоматизация.
Частые вопросы
Почему маржа в отчёте менеджера не совпадает с отчётом после закрытия месяца?
Менеджер видит оценочную себестоимость на момент продажи. Фактическая считается при закрытии месяца с учётом всех поступлений и расходов, поэтому цифры расходятся.
Можно ли не закрывать месяц каждый месяц?
Технически можно, но тогда себестоимость и прибыль за эти месяцы неверны, а регламентированный учёт не готов к отчётности. Чем дольше откладывать, тем дольше будет закрытие.
Что выбрать: ФИФО или среднюю?
Если нет требований учётной политики или налоговых причин, средняя проще и устойчивее к ошибкам ввода. ФИФО выбирают, когда цены закупки сильно меняются и это важно для анализа.
Сколько времени занимает исправление себестоимости за прошлые периоды?
Зависит от числа месяцев и причин. Оцениваем после первичной диагностики базы.