Мамырдағы жалпы пайда — минус 40 %, бірақ компания үстемемен сауда жасады. Немесе керісінше: сатқаннан қымбатқа сатып алынған тауар бойынша маржа 90 %. Әдетте бұл бағдарлама қатесі емес, 1С:Комплексная автоматизация-дағы өзіндік құн толық емес деректер бойынша есептелгенінің белгісі. Төменде — КА өзіндік құнды қалай есептейді, нәтиже неге «ұшып кетеді» және ол ай сайын ұшпауы үшін жұмысты қалай құру керек.
КА өзіндік құнды қалай есептейді
Түсіну керек басты нәрсе: КА-да екі өзіндік құн бар.
- Бағалау — сату немесе есептен шығару құжатын өткізу сәтінде қойылады. Ол менеджер шамамен маржаны дәл қазір көруі үшін керек.
- Нақты — айды жабу кезінде есептеледі («Финансовый результат и контроллинг» бөлімі → «Закрытие месяца»). Пайда туралы есептерге және регламенттелген есепке тек сол түседі.
Осы екі сан арасында үлкен айырмашылық болуы мүмкін, және ай жабылғанға дейін бұл қалыпты. Жабудан кейін айырмашылық қалса — жаман: демек, есеп өтпеген немесе қате деректер бойынша өткен.
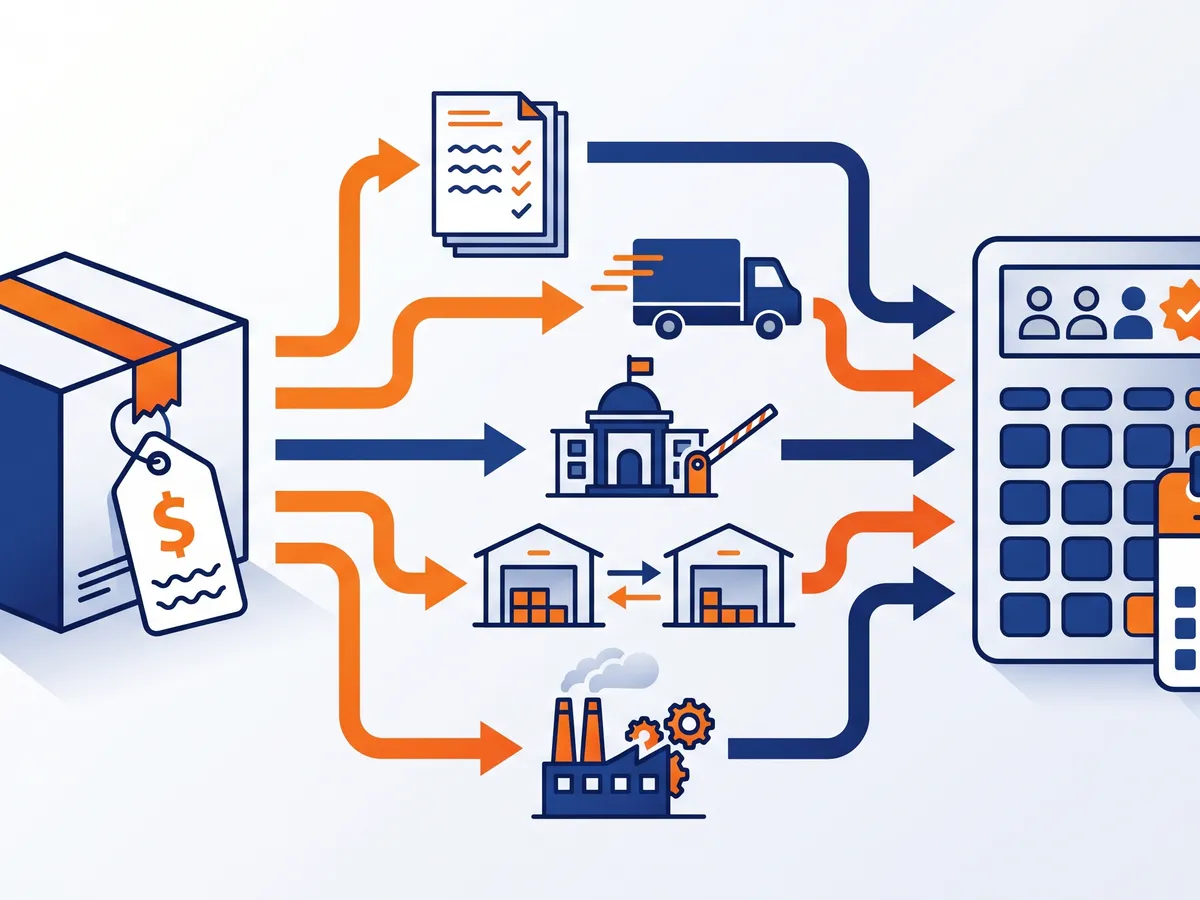
Есеп ай ішіндегі барлық кірістерді, қосымша шығыстарды (жеткізу, кеден), қайтаруларды, қоймалар мен ұйымдар арасындағы орын ауыстыруларды, өндірістік шығындарды ескереді. Тізбектің бір буыны түсіп қалса, қате барлық кейінгі құжаттарға тарайды.
Қорларды бағалау тәсілі: бір рет таңдалады
Бағалау тәсілі ұйымның есеп саясатында беріледі. КА-да орташа құн және ФИФО нұсқалары бар — нақты жиыны релизге байланысты және есеп саясаты карточкасында тексеріледі. Тәжірибе үшін маңыздысы:
- ай бойынша орташа есептеу үшін ең қарапайым және енгізу қателеріне ең төзімді;
- ФИФО құжаттардың мінсіз хронологиясын талап етеді: «өткен күнмен» енгізілген кез келген кіріс барлық кейінгі сатулардың өзіндік құнын өзгертеді;
- бағалау тәсілін жыл ортасында өзгерту — жаман идея: кезеңдегі салықтық және бухгалтерлік есеп салыстыруға келмейді. Мұны жыл басынан және бухгалтермен кеңескеннен кейін жасаңыз.
Өзіндік құн «ұшып кетуінің» бес себебі
1. Теріс қалдықтар
Базада жоқты сатып жібердіңіз. Бағдарламаның есептен шығаратын ештеңесі жоқ, және сатудың өзіндік құны нөлдік немесе шартты болады. Тексеру — ай соңындағы қоймалардағы тауар қалдықтары бойынша есеп, «қалдық нөлден кем» іріктеуімен. Себеп әдетте кірістің сатудан кеш немесе басқа қоймаға ресімделуінде.
2. Өткен күнмен құжаттар
15-і күнгі кіріс 28-інде, ай жабылып қойғанда енгізілді. Есепті қайта іске қосу керек, ал келесі айлар да жабылса — оларды кезекпен қайта жабу керек. Шешім ұйымдастырушылық: өңдеуге тыйым салу күні және «өткен айды тек бас бухгалтер түзетеді» ережесі.
3. Қосымша шығыстар бөлінбеген
Жеткізу мен кеденді ресімдеді, бірақ оларды қай тауарларға бөлу керегін көрсетпеді немесе қаржылық нәтижеге кететін шығын бабын көрсетті. Өзіндік құндағы тауар арзанырақ шығады, ал шығыстар бөлек ілініп тұрады.
4. Ұйымдар арасындағы үзілістер
Базада бірнеше ұйым болып, тауарды біреуі сатып алып, екіншісі сатса, олардың арасындағы беру ресімделуі керек. Әйтпесе сатушы ұйымда өзіндік құн жоқ. Толығырақ — «КА-дағы бірнеше ұйым және ұйымаралық сату» мақаласында.
5. Сатумен байланыссыз қайтарулар
Бастапқы өткізу көрсетілмеген клиенттен қайтаруды КА өзінше бағалайды, және қайтарылған тауардың өзіндік құны ол сатылған құнмен сәйкес келмеуі мүмкін.
Айды жабу алдындағы жұмыс тәртібі
Клиенттерге мынадай регламентті ұсынамыз — оны бухгалтерия қабырғасына ілуге әбден болады:
- 3-і күнге дейін өткен айдағы барлық бастапқы құжаттар енгізілген.
- Теріс қалдықтар тексерілген, себептері табылып, түзетілген.
- Қосымша шығыстар бөлінген.
- Ұйымдар арасындағы берулер ресімделген.
- Айды жабу іске қосылған, барлық кезеңдер «жасыл».
- Салыстыру: номенклатуралық топтар бойынша жалпы пайда — шынайы диапазонда.
Алтыншы тармақты жиі өткізіп жібереді, бірақ бекер. Есеп қатесіз қалыптасып, бір топ бойынша 300 % маржа көрсетуі мүмкін — демек, бір жерде кіріс қате баға немесе бірлікпен ресімделген.
Айды жабу қателерін қалай оқу керек
Айды жабу көмекшісінде әр кезеңнің мәртебесі бар. Кезең қызыл болса, сілтеме бойынша мәселелер тізімі ашылады: қандай тауарлар, қандай құжаттар. Себебін түзетпейінше жабуды қайта іске қосуға тырыспаңыз — нәтиже сол болады.
Жиі кездесетін тұзақ: қатені ағымдағы айда түзеттіңіз, бірақ ол өткен айда пайда болған. Сонда мәселе пайда болған айдан бастап қайта жабу керек.
Қатені қалай табуға болады: талдау мысалы
Шартты мысалда ой барысын көрсетейік. Айды жапқаннан кейін «Кабель» тобы бойынша маржа 85 %, ал әдетте 20–25 %.
- Жалпы пайда туралы есеп номенклатураға дейін егжей-тегжейлі: үш позицияда аномальды маржа.
- Осы позициялар бойынша ай ішіндегі қалдықтар мен айналымдар: 1 200 м сатылған, 1 000 м кірген, бастапқы қалдық 0. Яғни 200 м «ауадан» сатылған — теріс қалдық.
- Қозғалыс құжаттары: 500 м кіріс басқа қоймаға ресімделген, ал сату негізгі қоймадан жүрген. Орын ауыстыру жоқ.
- Түзету: сатуға дейінгі күнмен орын ауыстыруды ресімдеу, айды жабуды қайта іске қосу.
- Тексеру: топ бойынша маржа әдеттегі диапазонға оралды.
Әрбір «жұмбақ» өзіндік құн дерлік осылай шешіледі: есептегі аномалиядан — нақты тауарға — нақты құжатқа. Негізгі шеберлік — есепті соқыр түрде қайта іске қоспай, бастапқы құжатқа дейін жету.
Басқарушылық және регламенттелген есептегі өзіндік құн
КА-да өзіндік құн басқарушылық есепте де, регламенттелген есепте де есептеледі. Сандар әртүрлі болуы мүмкін, және бұл әрдайым қате емес: мысалы, басқарушылық есеп валютасы теңгеден өзгеше болса немесе шығыстардың бір бөлігі екі есепте қорлар құнына әртүрлі енгізілсе. Бірақ айырмашылық кенеттен және тек бір айда пайда болса, қатемен өткізілген құжатты іздеңіз.
Бухгалтерия үшін регламенттелген есептілікті қалыптастырғанға дейін айды жабудың өтуі бөлек маңызды, әйтпесе қорлар шоттары мен сату өзіндік құны бойынша айналымдар толық болмайды. Бұл туралы — «КА-дағы регламенттелген есеп: айды жабу» мақаласында.
Құқықтар және өңдеуге тыйым салу күні
Өзіндік құн мәселелерінің жартысы екі баптаудан кейін жоғалады:
- деректерді өзгертуге тыйым салу күні — ай жабылғаннан кейін менеджерлер мен қоймашылар өткен кезең құжаттарын өзгерте алмайды;
- өткен кезең құжаттарына құқықтар — тек бас бухгалтерде немесе қаржылық бақылаушыда.
Қарсылық әдетте біреу: «шұғыл түзету керек болса ше?». Жауап: түзетуге болады, бірақ осыдан кейін айды қайта жабу керегін түсінетін жауапты адам арқылы.
Өзіндік құнды сақтайтын баптаулардың тексеру парағы
КА-ны іске қосар алдында немесе базаны аудиттеу кезінде тексеріңіз:
- есеп саясатында қорларды бағалау тәсілі таңдалған және бекітілген;
- тиеп жөнелту кезінде қалдықтарды бақылау қосылған;
- қосымша шығыстар баптары үшін тауарлардың өзіндік құнына бөлу нұсқасы көрсетілген;
- базадағы әр ұйым үшін ұйымдар арасында тауарды беру схемасы түсінікті;
- клиенттерден қайтарулар өткізулер негізінде ресімделеді;
- деректерді өзгертуге тыйым салу күні орнатылған.
Алты тармақ — және осы мақаладағы қателердің басым бөлігі жай ғана пайда болмайды.
Сыртқы маман қашан керек
Өзіндік құн бірнеше ай қатарынан сәйкес келмесе, «құйрықтар» жиналып, оларды түзету барған сайын қымбаттайды. Біздің КА-дағы өзіндік құнды түзету қызметі жобаларда қолданатын қателерді іздеудің қадамдық алгоритмін сипаттайды. Себеп өндірісте болса, «КА-дағы өндіріс» мақаласы пайдалы, ал сіз жүйені енді ғана таңдап, тапсырыстар бойынша егжей-тегжейлі өзіндік құн керек емес пе деп күмәнданып жүрсеңіз — КА мен 1С:ERP салыстыруы.
Жұмыстарды сағатпен бағалаймыз: сағатына 22 000 ₸-ден бастап. КА сүйемелдеуі — 1С:Комплексная автоматизация сүйемелдеу бетінде.
Жиі қойылатын сұрақтар
Менеджер есебіндегі маржа айды жапқаннан кейінгі есеппен неге сәйкес келмейді?
Менеджер сату сәтіндегі бағалау өзіндік құнын көреді. Нақтысы айды жабу кезінде барлық кірістер мен шығыстарды ескеріп есептеледі, сондықтан сандар алшақтайды.
Айды ай сайын жаппауға бола ма?
Техникалық тұрғыдан болады, бірақ сонда осы айлардағы өзіндік құн мен пайда қате, ал регламенттелген есеп есептілікке дайын емес. Неғұрлым ұзақ кейінге қалдырсаңыз, жабу соғұрлым ұзаққа созылады.
Не таңдау керек: ФИФО ма, орташа ма?
Есеп саясатының талаптары немесе салықтық себептер болмаса, орташа қарапайым әрі енгізу қателеріне төзімдірек. ФИФО-ны сатып алу бағалары қатты өзгеретін және бұл талдау үшін маңызды болғанда таңдайды.
Өткен кезеңдердегі өзіндік құнды түзету қанша уақыт алады?
Айлар санына және себептерге байланысты. Базаны бастапқы диагностикадан кейін бағалаймыз.