Әдеттегі жағдай: иесінде екі-үш ЖШС және ЖК бар, тауар бір қоймада жатыр, ал оны салық немесе сатып алушымен шарт бойынша ыңғайлы ұйым сатады. Excel-де мұны әйтеуір жинауға болады, Бухгалтерияның екі түрлі базасында — қиынмен. Комплексная автоматизация барлық ұйымды бір базада жүргізе алады және бір заңды тұлға басқасында тұрған тауарды сатқанда өзі ескертеді. Бұл қалай құрылғанын, нені баптау керектігін және әдетте қай жерде қателесетінін талдайық.
Бір база — бірнеше ұйым
КА-да барлық ұйым бір ақпараттық базада тұрады. Олар үшін ортақ анықтамалықтар — номенклатура, контрагенттер, қоймалар, бағалар, кадрлар бөлігінде қызметкерлер. Ал регламенттелген есепке қатысты бәрі ұйымдар бойынша бөлінген: бухгалтерияға арналған тауар қалдықтары, контрагенттермен есеп айырысу, салықтар, есептілік, ЭСФ және СНТ.
Бұл не береді:
- Бір тауар анықтамалығы. Үш базада бірдей номенклатураны ұстап, алмасу кезінде оны салыстырудың қажеті жоқ.
- Басқару үшін ортақ сурет. Басқарушылық есептер бүкіл топ бойынша, қаласаңыз — әр ұйым бойынша құрылады. Директорға әдетте қандай есептер керек екенін «Директорға арналған КА есептері» мақаласында жинадық.
- Сол адамдар. Менеджер базалар арасында ауыспай, құжатта ұйымды таңдайды.
Лицензия тұрғысынан бұл ештеңе тұрмайды: 1С:Комплексная автоматизация лицензиясы базадағы ұйымдар санын шектемейді, тек бір мезгілде жұмыс істейтін пайдаланушылар саны шектеледі.
Мұндағы тұзақ: қойма ортақ, тауар — жоқ
КА-ның басқарушылық есебінде тауар жай ғана қоймада жатады. Регламенттелген есепте ол нақты ұйымға тиесілі: оның түсімі, оның өзіндік құны, оның ЭСФ АЖ порталындағы виртуалды қоймасы. «А» ЖШС тауарды сатып алып, ал «Б» ЖШС сатса, заң тұрғысынан «Б» ЖШС өзінде жоқ нәрсені сатқан.
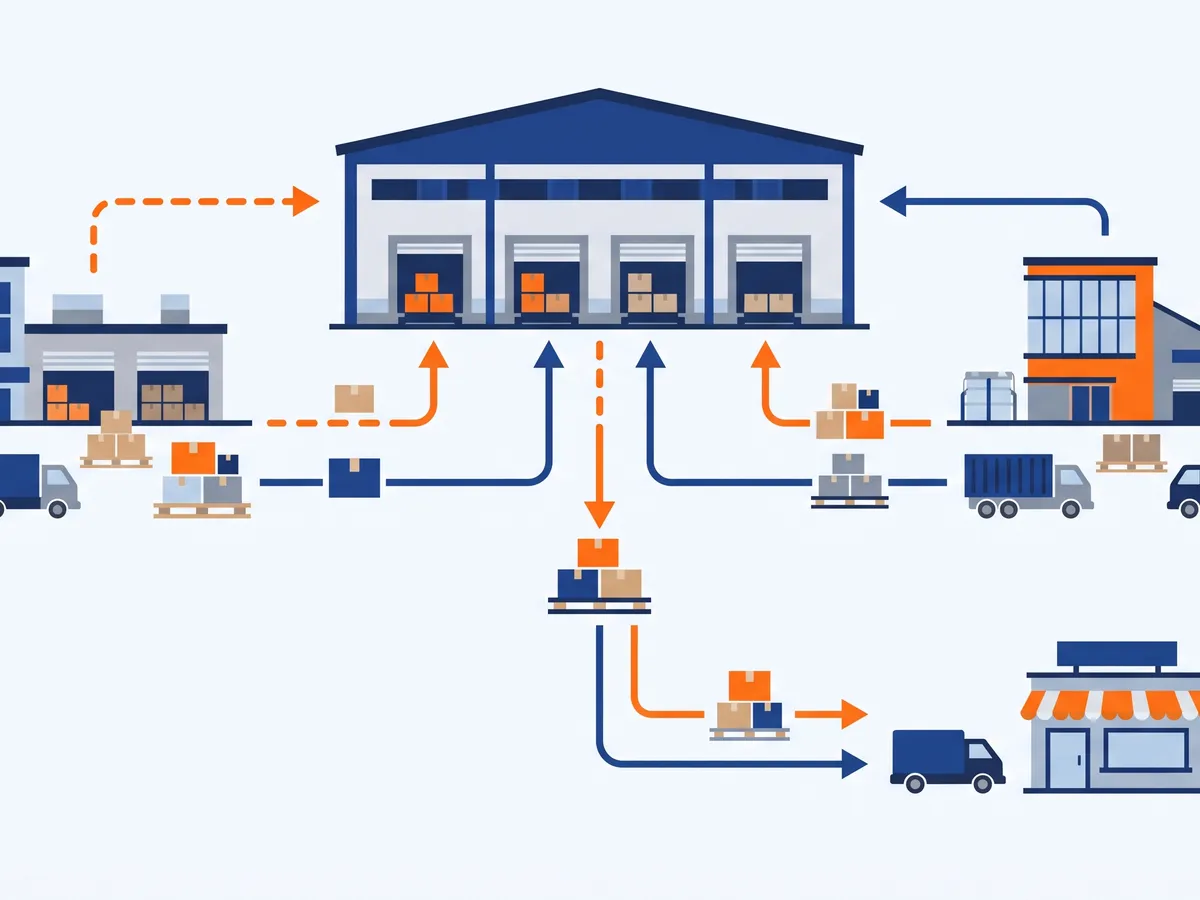
Ол үшін КА-да фирмааралық сату механизмі бар (1С құжаттамасында ол «Межфирменные продажи» бөлімінде сипатталған, күнделікті тілде — «интеркампани»). Бағдарлама «бөтен» тауарды осылай сатуды бақылап, айды жабу кезінде тауарды иесі ұйымнан сатушы ұйымға беруді рәсімдеуді ұсынады. Есепте беру құжаты пайда болады — мәні бойынша өз заңды тұлғаларыңыз арасындағы барлық салдары бар сату: бір ұйымда түсім, екіншісінде кіріс, екеуі де төлеуші болса — ҚҚС.
Нені баптау керек
- Бағдарлама баптауларында бірнеше ұйымның есебін және фирмааралық сатуды қосу. Онсыз КА сатуда басқа заңды тұлғаның тауарын таңдатпайды.
- Өз ұйымдарыңыз арасында шарттар жасау. Беру кәдімгі контрагентпен сияқты шарт бойынша рәсімделеді. Әр ұйымыңыз контрагент ретінде де енгізілуі керек.
- Беру бағасын анықтау. Бұл бағдарламашының емес, бухгалтер мен иенің шешімі: өзіндік құн бойынша, тіркелген үстеме бағамен, бөлек баға түрі бойынша. Тәжірибе беру бағасын клиентке сату бағасына байламауға кеңес береді: беру бірден бір айға рәсімделеді, ал сатулар әртүрлі жеңілдіктермен болуы мүмкін. «Ұйымдар арасында беруге арналған» бөлек баға түрі — ең мөлдір нұсқа. Баға түрлері қалай құрылғаны — «УТ-дағы баға белгілеу» мақаласында, КА-да механизм сол.
- Айды жабу тәртібін келісу. Берулер өзіндік құнды есептеуге дейін қалыптастырылады, әйтпесе оны қайта есептеуге тура келеді.
ЭСФ, СНТ және виртуалды қойма
Ұйымдар арасында тауар беру — әртүрлі салық төлеушілер арасындағы өткізу. Демек, ол бойынша бөгде сатып алушыға сату сияқты электрондық құжаттар керек: ЭСФ, ал тізбедегі тауарлар үшін — СНТ және виртуалды қойма бойынша қозғалыс.
Басты тұзақ осында. Берулер «ай соңында пакетпен» қалыптастырылса, ал клиенттерге сату ай бойы жүрсе, виртуалды қойма тізбесіндегі тауарлар үшін сатушы ұйымда тиеп жөнелту сәтінде порталда қалдық болмайды. Клиентке сатуды ЭСФ АЖ-да рәсімдеу мүмкін болмайды. Сондықтан «тізбедегі» тауарлар үшін беруді айды жабуда емес, бірден, тиеп жөнелтуге дейін рәсімдейді. КА-да құжаттар тізбегі қалай құрылғанын «КА-дағы ЭСФ, СНТ және виртуалды қойма» мақаласында, ал СНТ ережелерін — «СНТ және виртуалды қойма» мақаласында сипаттадық.
Әдеттегі қателер
Құжатта ұйым «біріншісі» болып таңдалады. Менеджер қай заңды тұлғадан сататынын ойланбайды, және оңайлатылған режимдегі ЖК-да күтпеген түсім пайда болады. Пайдаланушы үшін және клиенттермен шарттар үшін әдепкі ұйымды баптау көмектеседі.
Берулерді айлап жасамайды. Ұйымдардың қалдықтары бойынша есептер минустарды көрсетеді, өзіндік құн дұрыс есептелмейді, содан кейін ЭСФ-ті өткен күнмен жазуға тура келеді. Берулер айды жабудың міндетті қадамы, ал «тізбедегі» тауарлар үшін — тиеп жөнелтуге дейін болуы керек.
Қайтаруларды ұмытады. Сатып алушы тауарды сатушыға қайтарды, ал иеден беру қалып қойды. Ұйымдар арасындағы қайтарулар бөлек құжатпен рәсімделеді, оны есте сақтау керек.
Әртүрлі есеп саясаттары ескерілмеген. Бір ұйым — ҚҚС төлеушісі, екіншісі — жоқ; бірінде ФИФО, екіншісінде орташа. Бұл қате емес, бірақ оны схемаға айды бірінші жапқаннан кейін емес, жобалау кезінде салу керек. Жабу қалай құрылғаны — «КА-дағы регламенттелген есеп» мақаласында.
Топ бойынша және ұйымдар бойынша есептер
КА-ның басқарушылық есептері — жалпы пайда, қалдықтар, берешек — әдепкі бойынша бүкіл топ бойынша құрылады. Фирмааралық берулер оларда түсімді екі еселемейді: басқарушылық есеп үшін бұл ішкі қозғалыс, және сату бір рет, клиентке есептеледі. Ал регламенттелген есептер — айналым-сальдо ведомосы, салық нысандары — қатаң түрде әр ұйым бойынша құрылады, және онда беру кәдімгі сату ретінде көрінеді. Бұл қалыпты: екі есеп әртүрлі сұрақтарға жауап береді.
Топ үшін КА жеткіліксіз болғанда
КА бір логикада сауда жасайтын және өндіретін бір иенің бірнеше ұйымымен жақсы жұмыс істейді. ҚЕХС бойынша шоғырландырылған есептілік, топ бойынша бюджеттеу және әртүрлі меншік иелері бар ондаған заңды тұлғаны басқару керек болса, — бұл енді 1С:ERP немесе 1С:Управление холдингом міндеттері. Шекара қай жерден өтетінін «1С:ERP немесе Комплексная автоматизация» мақаласында талдадық.
Бірнеше ұйымның есебін басында, Комплексная автоматизацияны енгізу аясында, немесе база жұмыс істеп тұрса, кейін — КА сүйемелдеуі аясында баптауға болады. Жұмыстар — сағатына 22 000 ₸-ден бастап.
Компаниялар тобында айды жабу алдындағы чек-парақ
Бухгалтерге өзіндік құнды есептеуге дейін өтетін қысқа тізім береміз:
- Ай ішіндегі ұйымдар арасындағы барлық тауар берулері қалыптастырылған — бағдарлама олар қай жерде керек екенін өзі көрсетеді.
- Берулер бойынша ЭСФ, ал тізбедегі тауарлар үшін СНТ жазылған және олардың бәрін портал қабылдаған.
- Фирмааралық беру болған клиенттерден қайтарулар кері берумен де рәсімделген.
- Ұйымдар бойынша теріс қалдықтар жоқ: ұйымдар бөлінісіндегі қалдықтар есебі минус көрсетпейді.
- Өз ұйымдарыңыз арасындағы өзара есеп айырысулар сәйкес келеді: «Б» ЖШС-ның «А» ЖШС алдындағы бір ұйымдағы берешегі екіншісіндегі берешекке тең.
Қандай да бір тармақ орындалмаса, айды жабуға ерте: өзіндік құн мен есептілікті бәрібір қайта есептеуге тура келеді. Бес тармаққа 20–30 минут кетеді, ал тоқсаннан кейін табылған қатеге — бірнеше күн.
Тағы бір практикалық ескерту. Ұйымдар үштен көп болса және тауар олардың арасында үнемі жүрсе, бухгалтер мен иемен мұндай схема мүлдем керек пе, соны талқылаңыз. Кейде әр ұйымға өз қоймасы мен өз ассортиментін бекіткен оңайырақ — сонда фирмааралық берулер іс жүзінде болмайды, ал есеп мөлдірірек болады.
Жиі қойылатын сұрақтар
Бір КА базасында қанша ұйым жүргізуге болады?
Бағдарлама ұйымдар санын шектемейді. Лицензиялар заңды тұлғалар бойынша емес, бір мезгілде жұмыс істейтін пайдаланушылар бойынша есептеледі.
Бірнеше ЖШС-ның Бухгалтерия базаларын КА-да біріктіруге бола ма?
Иә. Әр базадан қалдықтар мен анықтамалықтарды КА-ға жүктейді, бұл ретте номенклатура мен контрагенттерді біріктіреді. Көшуді жыл немесе тоқсан басынан жасаған ең ыңғайлы; толығырақ — «УТ мен Бухгалтериядан КА-ға көшу» мақаласында.
Өз ұйымдарыңыз арасында тауар бергенде ЭСФ керек пе?
Иә: салықтық есеп үшін бұл әртүрлі салық төлеушілер арасындағы өткізу, және ол бойынша бөгде сатып алушыға сатудағыдай электрондық құжаттар жазылады.
Бір ұйымның қызметкерлеріне басқа ұйымның деректеріне қолжетімділікті жабуға бола ма?
Иә, қолжетімділік топтарының профильдерінде ұйымдар деңгейінде қолжетімділікті шектеу арқылы. Бұл базаға жүктемені арттыратынын ескеріңіз, оны саналы түрде қосу керек.