Главный бухгалтер, пришедший в КА из Бухгалтерии для Казахстана, первым делом проводит реализацию и открывает «Движения документа». Проводок нет. Это не ошибка настройки: в Комплексной автоматизации регламентированный учёт устроен иначе. Документы оперативного учёта отражаются в бухгалтерском и налоговом учёте позже — отдельной регламентной операцией. Поняв эту логику, бухгалтерия перестаёт бороться с программой и начинает закрывать месяц спокойно.
Как КА формирует проводки
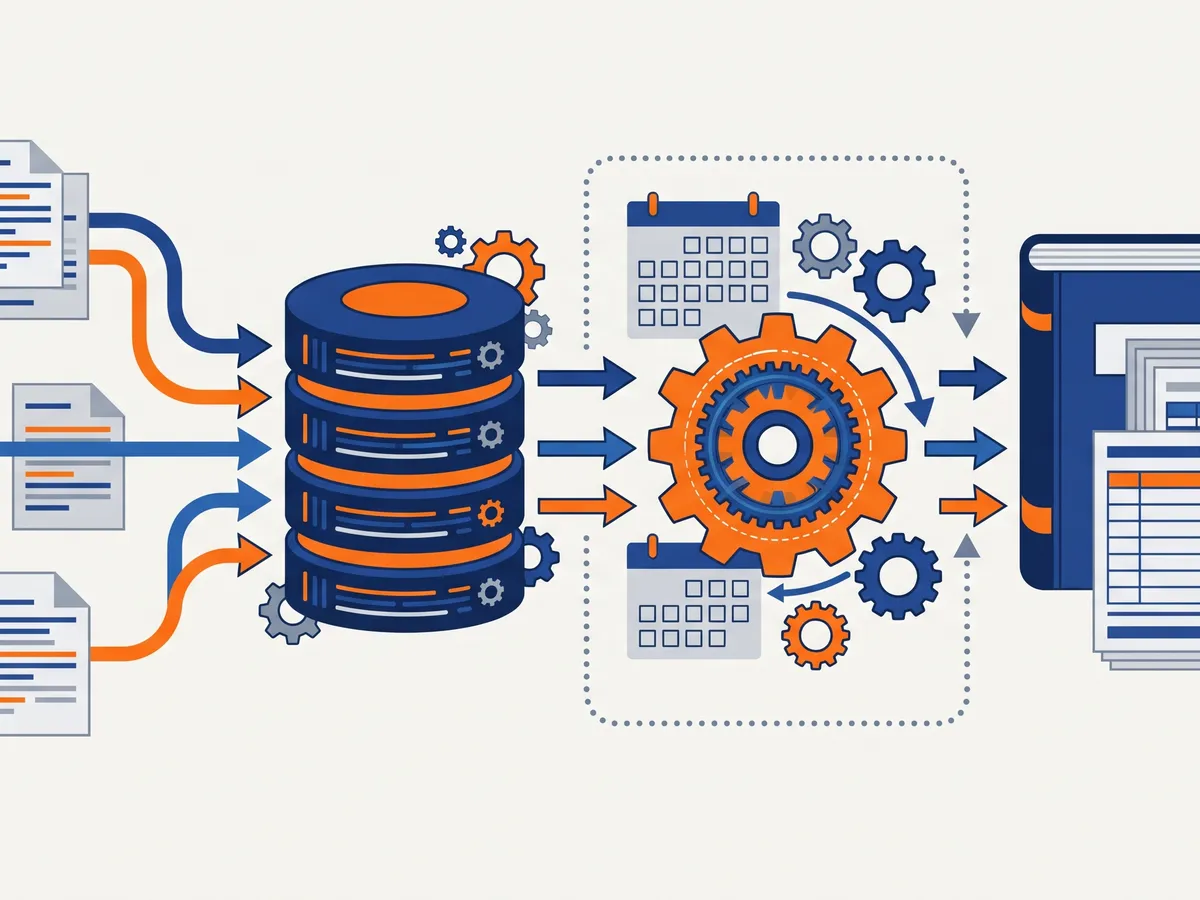
Схема из двух шагов:
- Проведение документа. Реализация, поступление, перемещение, оплата делают движения в оперативных регистрах: товары, взаиморасчёты, деньги. Менеджеры и склад видят результат сразу.
- Отражение в регламентированном учёте. Регламентная операция «Отражение документов в регламентированном учёте» превращает накопленные движения в проводки по плану счетов. По умолчанию — при закрытии месяца, но её можно запускать и чаще.
Сумма себестоимости в проводке по списанию товаров появляется только после расчёта себестоимости. Поэтому отражение и идёт в связке с закрытием месяца: без себестоимости проводки по списанию были бы неполными.
Есть документы, которые формируют проводки напрямую: «Операция (регламентированный учёт)» для ручных корректировок и часть специфических операций бухгалтерии. Ручными операциями лучше не злоупотреблять: при перепроведении первички они не пересчитываются.
Где настраиваются счета
В КА не выбирают счёт в каждом документе, как в Бухгалтерии. Счета подбираются автоматически по настройкам:
- счета учёта номенклатуры — по виду номенклатуры, складу, организации;
- счета расчётов с контрагентами — по договору, виду расчётов, организации;
- счета учёта денежных средств — по банковскому счёту и кассе;
- статьи доходов и расходов — каждой статье задаётся счёт и аналитика.
Типичная ошибка — оставить настройку «по умолчанию» для всех видов номенклатуры. Тогда товары, материалы и готовая продукция падают на один счёт, и разбирать это приходится при сдаче отчётности. Проверяйте настройки счетов до первого закрытия, а не после.
Закрытие месяца по шагам
Закрытие идёт помощником: раздел «Финансовый результат и контроллинг» → «Закрытие месяца». Помощник показывает этапы, их статус и ошибки. Порядок в общих чертах:
| Группа шагов | Что происходит |
|---|---|
| Подготовительные | Переоценка валютных средств, начисление амортизации ОС и НМА, отражение зарплаты |
| Себестоимость | Распределение затрат на выпуск, расчёт себестоимости товаров |
| Регламентированный учёт | Отражение документов в регламентированном учёте, закрытие счетов затрат |
| Налоги | Операции по НДС, расчёт налоговых разниц |
| Финансовый результат | Определение финансового результата, в декабре — закрытие года |
Если этап завершился с ошибкой, помощник даёт ссылку на её описание. Не пропускайте этапы с предупреждениями: ошибка себестоимости обязательно отразится в проводках и в отчётности.
Почему месяц не закрывается: пять частых причин
- Отрицательные остатки товаров. Продали раньше, чем оприходовали. Себестоимость считается неверно. Проверка — отчёт по остаткам на конец месяца с отбором по отрицательным.
- Документы задним числом. Кто-то провёл поступление в прошлом месяце после закрытия. Помощник показывает, что месяц требует повторного закрытия. Ставьте дату запрета изменений.
- Не заполнены статьи расходов в документах поступления услуг. Затраты не распределяются, и счёт затрат не закрывается.
- Нет настройки счетов для новой организации или нового вида номенклатуры. Документы не отражаются, помощник выдаёт ошибку отражения.
- Ручные операции поверх автоматических. Бухгалтер «поправил» проводку вручную, а потом первичку перепровели — расхождение.
Подробнее о том, как себестоимость ломает закрытие, — в статье «Себестоимость в КА: почему “летит” и как исправить».
Что проверять до сдачи отчётности
- Оборотно-сальдовая ведомость — нет ли сальдо на счетах затрат после закрытия, нет ли красного сальдо на счетах товаров.
- Сверка оперативного и регламентированного учёта — остатки товаров и взаиморасчёты должны совпадать с данными по счетам.
- ЭСФ и СНТ — все реализации с ЭСФ, статусы в ИС ЭСФ, виртуальный склад. О настройке — в «ЭСФ, СНТ и виртуальный склад в КА».
- НДС — книга продаж и покупок против декларации. Общие принципы — в статье «НДС в 1С».
- Налоговые разницы — для КПН, см. «КПН и налоговые разницы в Бухгалтерии»: логика та же.
Регламентированные отчёты в КА формируются в разделе «Регламентированный учёт» → «Регламентированные отчёты» так же, как в Бухгалтерии для Казахстана, и отправляются в СОНО.
Как мы советуем организовать работу
- Отражать документы раз в неделю, а не только в конце месяца. Ошибки отражения видны раньше, и последний день месяца не превращается в аврал.
- Закрывать месяц до 5–10 числа и сразу ставить дату запрета изменений.
- Права на правку закрытого периода — только у главного бухгалтера.
- Ручные операции — с комментарием, зачем она сделана. Через полгода никто не вспомнит.
Общий порядок закрытия для разных программ 1С мы описывали в статье «Закрытие месяца в 1С»; здесь — особенности именно КА.
Несколько организаций в одной базе
Если в базе КА ведётся учёт двух-трёх ТОО или ТОО и ИП, к закрытию месяца добавляются свои особенности.
- Учётная политика у каждой своя. Плательщик НДС и неплательщик, разные режимы налогообложения — всё это задаётся по организации и влияет на то, какие этапы закрытия месяца для неё выполняются.
- Счета учёта настраиваются по организации. Новая организация без настроек счетов — частая причина ошибок отражения в первый месяц.
- Межфирменные продажи — когда одна организация продаёт товар другой внутри одной базы. Здесь важно, чтобы закрытие шло в правильном порядке: себестоимость у продающей организации должна быть рассчитана до того, как товар уйдёт дальше. Подробно — в статье «Несколько организаций и межфирменные продажи в КА».
- Отчётность сдаётся по каждой организации отдельно, но формируется из одной базы — это экономит время на переключение между программами.
Помощник закрытия месяца позволяет закрывать организации по отдельности или все сразу. На первых порах мы советуем закрывать по одной и сверять оборотно-сальдовую ведомость каждой, прежде чем переходить к следующей. Когда учёт устоится, закрывают все сразу.
Зарплата и основные средства
Если зарплата считается в КА, её отражение в учёте — один из этапов закрытия: сначала начисление и расчёт налогов и взносов, затем отражение. Если зарплата ведётся в отдельной ЗУП, сначала загрузите отражение из ЗУП, а потом закрывайте месяц в КА. Подробнее — «Зарплата в КА: встроенная или ЗУП». Амортизация основных средств тоже начисляется на этапе закрытия; общие правила учёта ОС — в статье «Основные средства и НМА в 1С».
Частые вопросы
Почему после проведения реализации нет проводок?
В КА проводки формируются операцией «Отражение документов в регламентированном учёте», обычно при закрытии месяца. Её можно запускать и в течение месяца.
Можно ли сделать так, чтобы проводки были сразу, как в Бухгалтерии?
Нет, такая логика заложена в КА и ERP. Можно запускать отражение чаще, но себестоимость в проводках всё равно появится после её расчёта.
Где в КА найти оборотно-сальдовую ведомость?
В разделе «Регламентированный учёт», в отчётах по бухгалтерскому учёту — как и в Бухгалтерии.
Сколько времени должно занимать закрытие месяца?
Что делать, если после сдачи отчётности нашли ошибку в закрытом месяце?
Сначала оцените, влияет ли ошибка на сданную отчётность. Если нет — исправьте документ, перезакройте месяц и следующие за ним; помощник сам покажет, какие периоды требуют повторного закрытия. Если влияет — исправление идёт вместе с дополнительной декларацией, и тут лучше подключить главного бухгалтера до того, как кто-то перепроведёт документы. Дата запрета изменений как раз и нужна, чтобы такие исправления делались осознанно, а не случайно.
При чистом учёте — от нескольких часов до одного-двух дней. Если дольше, причина обычно в ошибках ввода, а не в программе. Поможем найти — сопровождение КА.