

Салыстыру актісін әдетте клиент төлемегенде немесе аудитор қалдықтарды растауды сұрағанда еске алады. Сонда сізде сатып алушының қарызы 1,2 млн, ал оның актісінде — 900 мың екені, ал айырманың қайдан шыққанын ешкім есіне түсірмейтіні анықталады. 1С:Бухгалтерия для Казахстана-да салыстыру актісі бір минутта қалыптасады. Оның сәйкес келуін қамтамасыз ету қиынырақ — сол туралы, сондай-ақ тоқсан соңын күтпей дебиторлық берешекті қалай бақылау керегі туралы айтайық.
Салыстыру актісін қалай қалыптастыру керек
Ол үшін бағдарламада «Акт сверки взаиморасчетов» құжаты бар. Ол сатып алушылармен және жеткізушілермен есеп айырысу бөлімінде, сату және сатып алу құжаттарының жанында орналасқан. Тәртібі мынадай:
- Құжат жасап, ұйымды, контрагентті және кезеңді көрсетіңіз.
- Қажет болса, шартты көрсетіңіз — бүкіл контрагент бойынша емес, бір шарт бойынша салыстырсаңыз.
- Құжатты есеп деректері бойынша толтырыңыз: бағдарлама кезеңдегі барлық операцияларды және басындағы мен соңындағы сальдоны жинайды.
- Нысанды басып шығарып, қол қойып, контрагентке жіберіңіз.
- Контрагенттің данасы қайтқанда, оның деректерін құжаттың екінші бөлігіне енгізіп, салыстыру келісілгенін белгілеңіз. Айырмашылықтар бірден көрінеді.
Соңғы қадамды көпшілік өткізіп жібереді, сөйтіп акт «басылым» болып қалады. Біз бәрібір контрагент деректерін енгізуді ұсынамыз: жарты жылдан кейін құжаттан қандай салыстырулар расталғаны, қайсысы расталмағаны көрінеді.
Бас ұйыммен және филиалдармен салыстыру
Бір клиенттің бірнеше филиалымен жұмыс істесеңіз және әрқайсысы бөлек контрагент ретінде енгізілсе, бас ұйым бойынша тұтастай салыстыруға болады. Ол үшін әр филиал-контрагенттің карточкасында «Головная организация» өрісін толтырыңыз. Сонда бас контрагент бойынша акт филиалдармен есеп айырысуды да жинайды.
Акт неге сәйкес келмейді
Біздің тәжірибемізде себеп көбіне контрагентте емес, сізде — және әдетте бұл бес нәрсенің бірі.
| Белгі | Себеп | Қалай табуға болады |
|---|---|---|
| Актідегі сома клиент есептегеннен көп | Өткізу құжаты өткізілген, ал клиент оны қабылдамаған: қайтару, толық жеткізбеу, сұрып ауысуы | Кезеңдегі өткізулерді жол бойынша салыстыру |
| Төлем клиентте бар, сізде жоқ | Үзінді жүктелген, бірақ төлем танылмай, «басқа» операцияларда немесе басқа контрагентте тұр | Банк үзінділерінен сома бойынша іздеу |
| Айырма дәл бір құжаттың сомасына тең | Сіздегі және клиенттегі құжат күні әртүрлі кезеңдерде | Кезең шекарасындағы операцияларды қарау |
| Сальдо жалпы сәйкес, бірақ шарттар бойынша емес | Төлем басқа шартқа бөлінген | Шарттар бойынша жайылған контрагент есебі |
| Валютадағы есеп айырысу кезінде теңгедегі қалдық | Бағамдық айырма, өткізіп алынған қайта бағалау | Валюталық сомалары бар шот бойынша оборот |
Соңғы тармақ — бөлек тақырып, оны валюталық операциялар мен бағамдық айырма мақаласында егжей-тегжейлі талдадық.
Шарттармен жиі қате: клиентте үш шарт бар, ал банктегі төлемдер шарт нөмірінсіз келеді. Бағдарлама негізгісін қояды, сөйтіп бір жылдан кейін бір шарт бойынша қарыз, ал екіншісі бойынша артық төлем тұрады. Контрагент бойынша жалпы нөл, бухгалтер клиент нақты шарт бойынша салыстыру сұрағанша алаңдамайды.
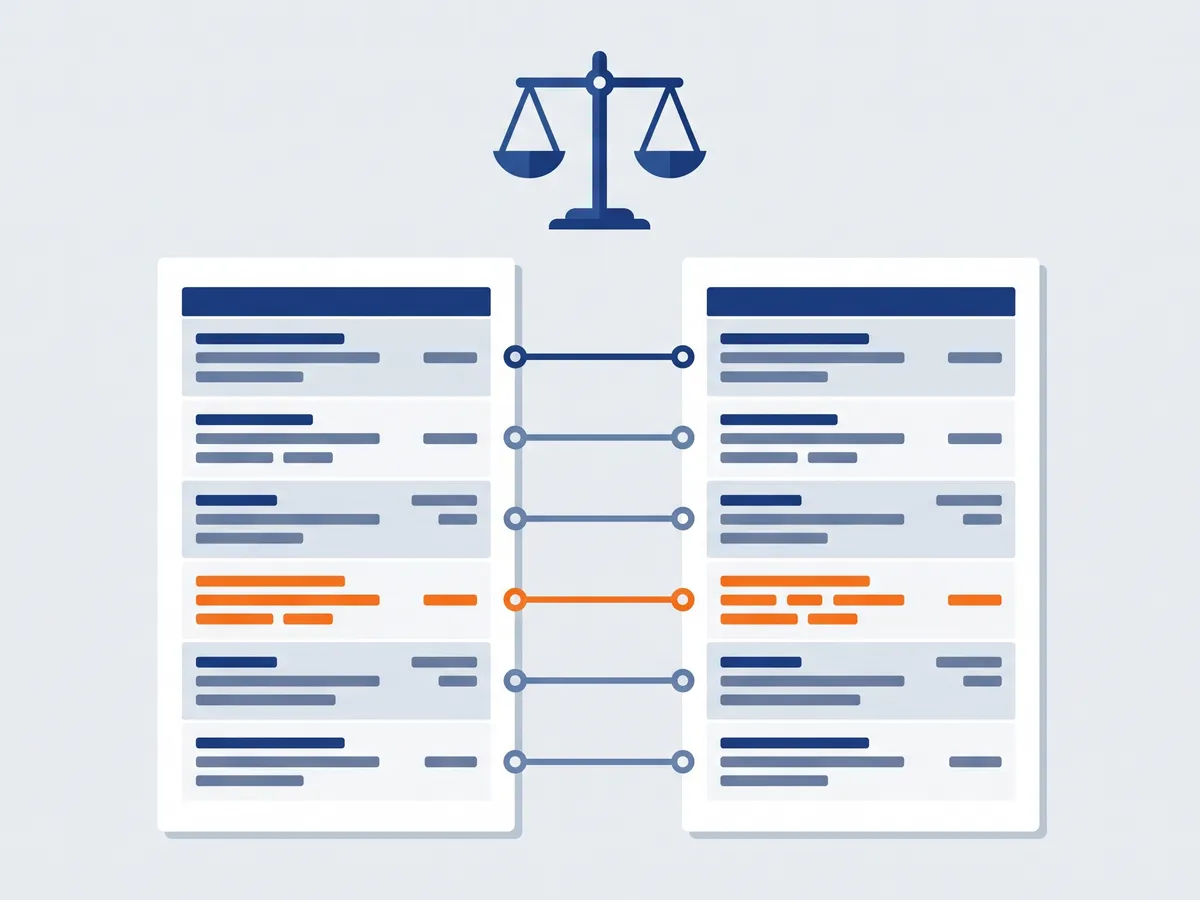
Дебиторлық берешек: қандай есептерді қарау керек
Салыстыру актісі «бір контрагент қанша қарыз» деген сұраққа жауап береді. Толық көріністі көру үшін есептер керек.
1210 шоты бойынша айналым-сальдо ведомосы (сатып алушылардың қысқа мерзімді дебиторлық берешегі) контрагенттер мен шарттар бойынша жайылған. Бұл негізгі есеп: дебеттік сальдо — бізге кім қарыз, кредиттік — кім артық төлеген. Сатып алушыда бір мезгілде 1210-да қарыз және алынған аванстар шотында кредиттік сальдо болса, авансты есепке алу орындалмаған.
Контрагент бойынша субконто талдауы — ол кездесетін барлық шоттар: 1210, 3310, аванстар, басқа есеп айырысулар. Бір контрагент әрі сатып алушы, әрі жеткізуші болғанда пайдалы: өзара есепке алумен жабуға болатын өзара қарыздар көрінеді.
Контрагент бойынша іріктелген шот карточкасы — салыстыру кезінде нақты айырманы іздеуге ыңғайлы жол бойынша тарих.
Бұл және бухгалтер қажетінен сирек пайдаланатын басқа есептер туралы — бухгалтер бағаламайтын 10 есеп мақаласында.
Дебиторлық берешекті қалай ретте ұстауға болады
Жыл соңын күтудің қажеті жоқ. Бізде қарапайым ырғақ жақсы нәтиже берді:
- Күн сайын — банк үзіндісін жүктеу және танылмаған төлемдерді тексеру. Төлем «кімдікі екені белгісіз» күйде тұрғанда, дебиторлық берешек дұрыс емес.
- Апта сайын — апталық 1210 бойынша оборот: жаңа қарыздар мен жабылғандар. Сату менеджеріне — мерзімі өткен клиенттерінің тізімі.
- Тоқсан сайын — негізгі клиенттермен және жеткізушілермен салыстыру актілері. Міндетті түрде — жылды жабу алдында және КТС тапсыру алдында.
- Жылына бір рет — ескі қалдықтарды талдау: бір жылдан астам қозғалмайтын қарыздар — наразылыққа немесе есептен шығару туралы шешімге себеп.
Әр расталған салыстырудан кейін өзгертуге тыйым күнін қойыңыз — сонда ешкім құжатты өткен күнмен түзетіп, келісілген қалдықты бұзбайды. Мұны қалай баптау керек — пайдаланушы құқықтары мен тыйым күні туралы мақалада.
Үзінділерді жүктеу мен төлемдерді тануды Бухгалтериядағы банк пен касса мақаласында талдадық — онда тәртіп болса, салыстыру мәселелерінің жартысы өздігінен жоғалады.
Көмек қашан керек
Айырмашылықтар жылдар бойы жиналса, оларды әр тоқсан қолмен түзетумен жапқаннан гөрі кеңесшімен бір рет талдаған оңай. Біз әдетте салыстыру әлі сәйкес келген ең ерте кезеңнен бастап, құжаттар бойынша алға жүреміз. Жұмыстар сағат бойынша төленеді — сағатына 22 000 ₸-ден бастап. Бухгалтерияларға қалай көмектесетініміз туралы бухгалтерлік есепті автоматтандыру бетінен оқыңыз.
Өзара есепке алу: контрагент әрі сатып алушы, әрі жеткізуші болғанда
Жиі жағдай: сіз клиентке тауар сатасыз және бір мезгілде одан қызметтер сатып аласыз. Есепте бір контрагент бойынша 1210-да дебиторлық және 3310-да кредиторлық берешек бар, ал нақты қарыз — олардың айырмасы. Есепке алу ресімделмейінше, салыстыру актісі екі соманы да көрсетеді, клиент таң қалады.
Шешімі — берешекті өзара есепке алу құжаты. Ол қарсы міндеттемелерді келісілген сомаға жабады, есепте тек таза қарыз қалады. Оның алдында міндетті түрде салыстырыңыз: есепке алу екі тарап растаған сомаларға сүйенуі керек, ал оған есепке алу туралы келісім немесе өтініш негіз болады.
Біз кездестіретін екі қате:
- есепке алу бағдарламада жасалған, бірақ контрагентпен қол қойылмаған — келесі салыстыруда оның екі сомасы да қалады;
- есепке алу контрагент бойынша тұтастай жүргізілген, ал есеп айырысу шарттар бойынша жүргізіледі — нәтижесінде бір шарт бойынша артық төлем, екіншісі бойынша қарыз пайда болады.
Есепке алу алдында контрагент бойынша «Анализ субконто» есебі — барлық қарсы сомаларды бірден көрудің ең жақсы тәсілі.
Жиі қойылатын сұрақтар
Салыстыру актісін бірден бірнеше ұйым бойынша жасауға бола ма?
Акт өзіңіздің бір ұйымыңыз бойынша қалыптасады. Базада бірнеше ұйым болса, бір контрагентпен салыстыру әрқайсысы бойынша бөлек жасалады. Бірнеше ұйыммен жұмыс қалай құрылғаны — 1С-тің бір базасындағы бірнеше ұйым мақаласында.
Басып шығару нысанында контрагенттің сальдосы неге көрінбейді?
Құжаттың екінші бөлігі — контрагент деректері толтырылмаған болуы ықтимал. Оған оның акт данасындағы сомаларды енгізіңіз.
Қаншалықты жиі салыстыру керек?
Негізгі клиенттермен және жеткізушілермен — тоқсанына бір рет және міндетті түрде жылды жабу алдында. Қалғандарымен — қажет болғанда, қалдыққа күмән туғанда.
Салыстыру актісін клиентке тікелей 1С-тен жіберуге бола ма?
Иә, базада пошта есептік жазбасы бапталған болса, басып шығару нысанын файлға сақтауға немесе құжат нысанынан электрондық поштамен жіберуге болады.
Контрагент қол қойылған актіні қайтармаса не істеу керек?
Акт қашан және қалай жіберілгенін тіркеңіз: хат, курьер, ЭҚАЖ. Есеп үшін бұл ештеңені өзгертпейді — қалдық сіздің құжаттарыңыз бойынша қалады. Бірақ іс наразылыққа немесе сотқа жетсе, жіберуді растау мен шарт бойынша есеп айырысу карточкаңыз негізгі дәлелдер болады, сондықтан 1С-тегі шарттар мен бастапқы құжаттар ретті болуы керек.



