Компаниялар тобында жалға алу шарттары әдетте қаржы директоры ойлағаннан көп: кеңселер, қоймалар, автокөліктер, арнайы техника, ЖҚС астындағы жер, жабдық лизингі. Ұлттық есепте олардың көбі ай сайынғы шығыс ретінде жүреді. ҚЕХС 16 бойынша мұндай шарттың әрқайсысы дерлік — баланстағы пайдалану құқығы түріндегі актив (ПҚТА) және жалға алу бойынша міндеттеме. Жиырма шақты қоймасы бар топ үшін борыш жүктемесіндегі айырма банкті алдын ала ескертуді қажет ететіндей болуы мүмкін.
Бір шартты Excel-де есептеу қиын емес. Индекстеу, мерзімінен бұрын бұзу және ұзарту бар жүз шартты әр ай сайын өткізбелер мен ашып көрсетулер шығатындай етіп жүргізу қиын. Төменде — мұның 1С:Управление холдингом для Казахстана жүйесінде қалай құрылғаны және баптауға дейін қандай шешімдер қабылдау керегі.
ҚЕХС 16 жалға алушыдан нені талап етеді
Жалға алу басталған күні жалға алушы мыналарды таниды:
- жалға алу бойынша міндеттеме — әлі төленбеген жалға алу төлемдерінің келтірілген құны. Шартта көзделген мөлшерлеме бойынша дисконттайды, ал оны оңай анықтау мүмкін болмаса — жалға алушының қосымша қарыз қаражатын тарту мөлшерлемесі бойынша;
- пайдалану құқығы түріндегі актив — міндеттеме шамасы, оған жалға алу басталғанға дейін жасалған төлемдер (алынған ынталандыру төлемдерін шегергенде), бастапқы тікелей шығындар және бөлшектеу мен қалпына келтіру шығындарының бағасы қосылады.
Одан әрі актив амортизацияланады, міндеттемеге пайыздар есептеледі, төлемдер міндеттемені өтейді. Пайда туралы есепте жалға алу шығысының орнына амортизация мен пайыздық шығыс пайда болады. Стандарт қысқа мерзімді жалға алуды және құны төмен активтерді жалға алуды балансқа танымауға рұқсат береді — бұл топтың есеп саясатын таңдау мәселесі.
Есептеу мысалы
Шартты қойма: 5 жылға жалға алу, жылына 12 млн ₸, төлем жыл соңында, тарту мөлшерлемесі 16 %.
| Жыл | Басындағы міндеттеме | Пайыздар 16 % | Төлем | Соңындағы міндеттеме |
|---|---|---|---|---|
| 1 | 39,29 | 6,29 | 12,00 | 33,58 |
| 2 | 33,58 | 5,37 | 12,00 | 26,95 |
| 3 | 26,95 | 4,31 | 12,00 | 19,26 |
| 4 | 19,26 | 3,08 | 12,00 | 10,34 |
| 5 | 10,34 | 1,66 | 12,00 | 0 |
Сомалар млн ₸, дөңгелектенген. Тану кезіндегі ПҚТА — 39,29 млн, амортизация жылына бір қалыпты 7,86 млн. Бірінші жылы ҚЕХС бойынша шығыс — 6,29 + 7,86 = 14,15 млн, ал ұлттық есептегі жалдау ақысы 12 млн; бесінші жылы — 9,52 млн. Мерзім ішіндегі жалпы шығыс бірдей, бірақ басқаша бөлінеді: жалға алудың басында ҚЕХС бойынша пайда төмен. Ал балансқа алғашқы күннен 39 млн ₸ борыш түседі, ол ковенанттарды есептеуге кіреді.
УХ-та жалға алу қалай құрылған
УХ-та жалға алу басқа қаржы құралдарымен бірдей құралдармен — ҚЕХС бойынша параллель есеп ішкі жүйесімен жүргізіледі. 3.2 редакциясының құжаттамасы жалға алушы жағын да, жалға беруші жағын да сипаттайды.
Шарт және оның параметрлері
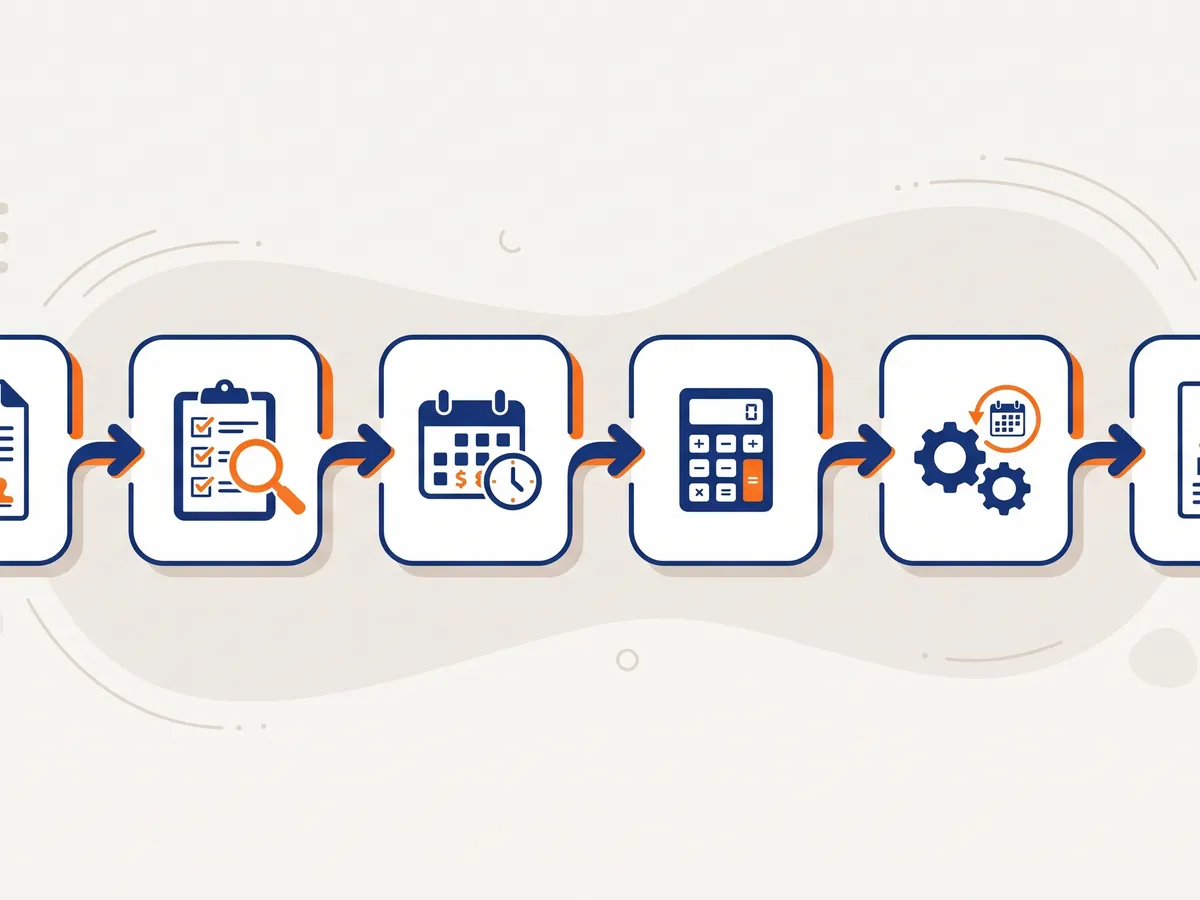
Жалға алу шарттары ортақ «Договоры» анықтамалығында сақталады. Оларды қазынашылықтан («Казначейство» → «Договоры и ценные бумаги» → «Договоры») немесе ҚЕХС бөлімінен («Учет по МСФО» → «Финансовые инструменты (в т. ч. аренда)» → «Договоры») енгізуге болады. ҚЕХС үшін шартта қолданылу кезеңі, «График расчетов» қойындысындағы есептеулер мен төлемдер кестесі, «МСФО» қойындысындағы есеп параметрлері және әдепкі жалға алу объектілері толтырылуы керек. Бірдеңе жетіспесе, қаржы құралдары бойынша құжаттар автоматты түрде толтырылмайды — қолмен енгізуге тура келеді.
Осыдан бірінші практикалық кеңес: шарттар төлемге өтінімдер үшін қазынашылықта бұрыннан енгізілген болса, ҚЕХС бойынша жалға алу есебі нөлден басталмайды. Бұл УХ-тағы шарттар мен лимиттерді ҚЕХС блогынан бұрын іске қосудың бір дәлелі.
Жіктеу: негізгі параметрлер бойынша шебер
«Параметры учета объектов финансового характера» анықтамалығының «Аренда (IFRS 16)» қойындысында жалға алу түрі таңдалады:
- IFRS 16-ға сәйкес жалға алу міндеттемесі;
- IFRS 16-ға сәйкес келмейтін жалға алу (кредиторлық берешек);
- операциялық жалға алу бойынша дебиторлық берешек;
- жалға алуға инвестициялар (актив).
Түрді қолмен қоюға немесе жіктеу шеберімен анықтауға болады. Шебер шарт карточкасындағы негізгі параметрлерге сүйенеді: жалға алу мерзімі және активтің пайдалы қызмет мерзімі, сатып алу, қосалқы жалға беру, активті ауыстыру, мерзімінен бұрын бұзу, ақыны біржақты өзгерту мүмкіндігі, ұзартудың басым құқығы, жалға алушының объектіні салуға қатысуы және басқалар. Олардың үйлесімі бойынша бағдарлама жіктеу нұсқасын ұсынады.
Барлық шарттарды бірден талдау үшін аналитикалық есеп бар: жіктеу, негізгі параметрлер, сома, басталу және аяқталу күндері. Біз оны жобаның басында пайдаланамыз — одан қай шарттар есептеуді талап ететіні, ал қайсысы есеп саясаты бойынша шығыс болып қалатыны көрінеді.
Кесте және ПҚТА есебі
Есептеу «Отражение финансовых инструментов по амортизированной стоимости» құжатында жүргізіледі. Оны шарт бойынша «Заполнить» батырмасымен толтыруға болады, содан кейін мыналарды тексеру керек:
- «Минимальные арендные платежи» қойындысындағы ең төменгі жалға алу төлемдерінің кестесі — шарттан, Excel-ден жүктеу арқылы немесе қолмен;
- «Объекты лизинга (АФПП)» қойындысындағы объектілер;
- «Дополнительные расходы» қойындысындағы қосымша шығыстар — ПҚТА құнын арттыратын шығындар;
- мөлшерлеме: шарттағы «МСФО» → «Параметры учета» қойындысында болжамды немесе нарықтық (теңестірілген) мөлшерлеме таңдалады. Нарықтық мөлшерлеме күнгі баға белгілеулерінен автоматты түрде қойылуы мүмкін.
«Рассчитать стоимость ВНА» функциясы төлемдердің келтірілген құнын есептеп, ПҚТА-ның бастапқы құнын жазады. Құжаттың өзі өткізбе жасамайды — ол кестені, құнды және пайыздарды тіркейді.
Өткізбелер және ашып көрсетулер
Өткізбелерді есепті кезеңге «Регламентная операция финансового инструмента по МСФО» құжаты қалыптастырады — барлық қаржы құралдары бойынша бірден:
- ПҚТА енгізілген күні қаржы құралын тану;
- жалға алу төлемдерінен ҚҚС-ты өзге кредиторлық берешекке қайта жіктеу;
- жалға алу бойынша қаржылық шығыстар;
- есепті күні міндеттеменің ұзақ мерзімді бөлігін қысқа мерзімдіге қайта жіктеу;
- ҚЕХС 7 талаптары бойынша өтеу аралықтары бойынша ашып көрсетулер.
Аралықтар «Интервалы задолженностей» анықтамалығында бапталады. Кестені көрсету үшін егжей-тегжейді таңдауға болады: тек төлем күндері, есепті күндерге, ай соңына немесе әр күнге.
Еншілес компанияның бухгалтериясы жалға алуды ұлттық ережелер бойынша көрсетіп қойған болса, ҚЕХС бойынша кестені енгізгеннен кейін «Сторно финансовых расходов НСБУ» құжатын жасайды — ол ҚЕХС-ке сәйкес келмейтін операцияларды сторнолайды, жалға алу екі рет көрсетілмейді.
Талаптардың өзгеруі
Ақыны индекстеу, ұзарту, ішінара қайтару — жалға алу шартының әдеттегі өмірі. Құжатта кесте елеулі өзгерген жағдайға арналған «Признать новый финансовый инструмент (МСФО)» белгісі бар — «10 % тесті» деп аталатын. Мерзімінен бұрын қайтарғанда немесе сатып алғанда күндер кестенің «Объекты лизинга» қойындысында енгізіледі. Нақты индекстеуге өзгерістің қай нұсқасын қолдану керектігін есеп саясатына жазған дұрыс: әйтпесе екі еншілес компания бірдей оқиғаны әртүрлі көрсетеді.
Жалға беруші жағы
Топ компаниясы мүлікті қаржылық жалға берсе, УХ жалға алуға таза инвестицияны жүргізеді: ҚЕХС бойынша кесте ҚҚС-сыз енгізіледі (ҚҚС — бөлек бағанда), бағдарлама болжамды мөлшерлемені IRR формуласы бойынша өзі есептейді және шарттың соңына дейін қаржылық кірісті есептейді. Дұрыс кестенің белгісі қарапайым: мерзім соңында таза инвестиция қалдығы нөлге тең. Топішілік жалға алу шоғырландыруда элиминацияланады — бұл туралы «Топішілік айналымдар және элиминация» мақаласында.
Баптауға дейін нені шешу керек
- Маңыздылық шегі және босатулар. Топ қысқа мерзімді жалға алуды және аз құнды активтерді жалға алуды балансқа тани ма. Бұл шешімсіз периметрге көшіру техникасына арналған жүздеген шарт түседі.
- Тарту мөлшерлемелері. Топқа бір мөлшерлеме ме, әлде компаниялар, валюталар мен мерзімдер бойынша ма. Мөлшерлемені аудитор алдында негіздеу және жаңа шарттар бойынша қайта қарау керек.
- Есеп моделі. Еншілес компания жалға алуды ҚЕХС бойынша тікелей УХ-та (параллель есеп) жүргізе ме, әлде топ трансформация кезінде түзету жасай ма. Модельдер туралы толығырақ — «Есептілікті ҚЕХС-ке трансформациялау» мақаласында.
- Шарттарға өзгерісті кім енгізеді. Индекстеу мен ұзартуды шоғырландырушы емес, еншілес компанияның заңгері немесе әкімшісі көреді. Регламентсіз өзгерістер ҚЕХС-ке бір тоқсаннан кейін жетеді.
- Валюталық жалға алу. Долларлық шарт — валюталық міндеттеме, оны қайта бағалау керек. Теңгедегі және валютадағы шарттарға арналған есеп параметрлерін УХ-та анықтамалықтың әртүрлі элементтерімен енгізеді, өйткені олардың шоттары әртүрлі.
Типтік қателер
- ПҚТА-ны бухгалтериядағы ҚҚС-ы бар кесте бойынша есептеу. ҚЕХС үшін төлемдер ҚҚС-сыз, ҚҚС бөлек көрсетіледі.
- Аванс төлемін және қалпына келтіру шығындарын ұмыту: актив міндеттемеден аз шығады, бес жылдан кейін «құйрық» қалады.
- Ескі шарттар бойынша мөлшерлемені нарық әр өзгерген сайын қайта есептеу. Мөлшерлеме жалға алу басталған күні тіркеледі және тек стандартта көзделген модификация кезінде өзгереді.
- Ашып көрсетулерді кестемен салыстырмау: ескертудегі өтеу аралықтары баланстағы міндеттеме қалдығымен сәйкес келуі керек.
ҚЕХС 16 басқа қаржы құралдарымен — қарыздармен, дебиторлық берешекпен, резервтермен — қалай байланысты екені «УХ-та ҚЕХС 9 бойынша қаржы құралдары және күтілетін кредиттік залалдар» мақаласында талданған. Топта компаниялардың бір бөлігі 1С:ERP-де жұмыс істесе, ҚЕХС ERP-де қалай жүргізілетінімен салыстырыңыз. Бағдарлама және жеткізілім нұсқалары — 1С:Управление холдингом карточкасында.
Жиі қойылатын сұрақтар
Жалға алу шарттарын Excel-ден жүктеуге бола ма?
Төлем кестесін Excel файлынан шарт карточкасына немесе құжатқа жүктеуге болады. Шарттардың өзін, саны көп болса, әдетте еншілес компаниялардың есеп базаларынан өңдеумен көшіреді — бұл деректер жинау кезеңінде шешіледі.
Еншілес компания есептілікті ҰҚЕС бойынша жасаса, жалға алуды ҚЕХС 16 бойынша жүргізу керек пе?
Топтың ҚЕХС бойынша шоғырландырылған есептілігі үшін — иә, түзету кез келген жағдайда керек. Оны параллель есеппен немесе трансформациямен жасау — шарттар көлеміне байланысты мәселе.
Мемлекеттен жерді жалға алумен не істеу керек?
ҚЕХС 16 бойынша жалға алу белгілері кез келген шарттағыдай тексеріледі: сәйкестендірілген актив және оны пайдалануды бақылау құқығы бар ма. Мұндай шарттар бойынша шешімді аудитормен алдын ала келіскен дұрыс.
УХ-та ҚЕХС 16-ға жататын барлық шарттарды қай жерден көруге болады?
Жалға алу шарттарының негізгі параметрлері бойынша аналитикалық есепте: ол бүкіл тізім бойынша жіктеуді, параметрлерді, соманы және мерзімдерді көрсетеді.